「研修は盛り上がる。でも翌週の仕事が何ひとつ変わっていない」。100社に研修を入れたと自ら書く研修会社の経営者が、投稿で紹介した記事にそう書いています(要旨)18。「研修の効果がない」と感じるのは、研修が悪いからとは限りません。一方で「AIを入れない、と言ってくれる中立な相談相手がいない」という指摘もあります(要旨)19。
この記事は、研修と顧問のどちらを売るかを比べる記事ではありません。「いま、社内で何が止まっているか」を一文に書き、そこから研修・顧問・まだどちらも要らない、の3つを引く判断表を置きます。
AI研修とは、知識と判断の型を「個人」に入れるものです(単発〜短期)。AI顧問とは、日々の疑問に「継続」して答え、自社の個別事情(対象業務・データ・取引先との契約)に伴走するものです(月額)。
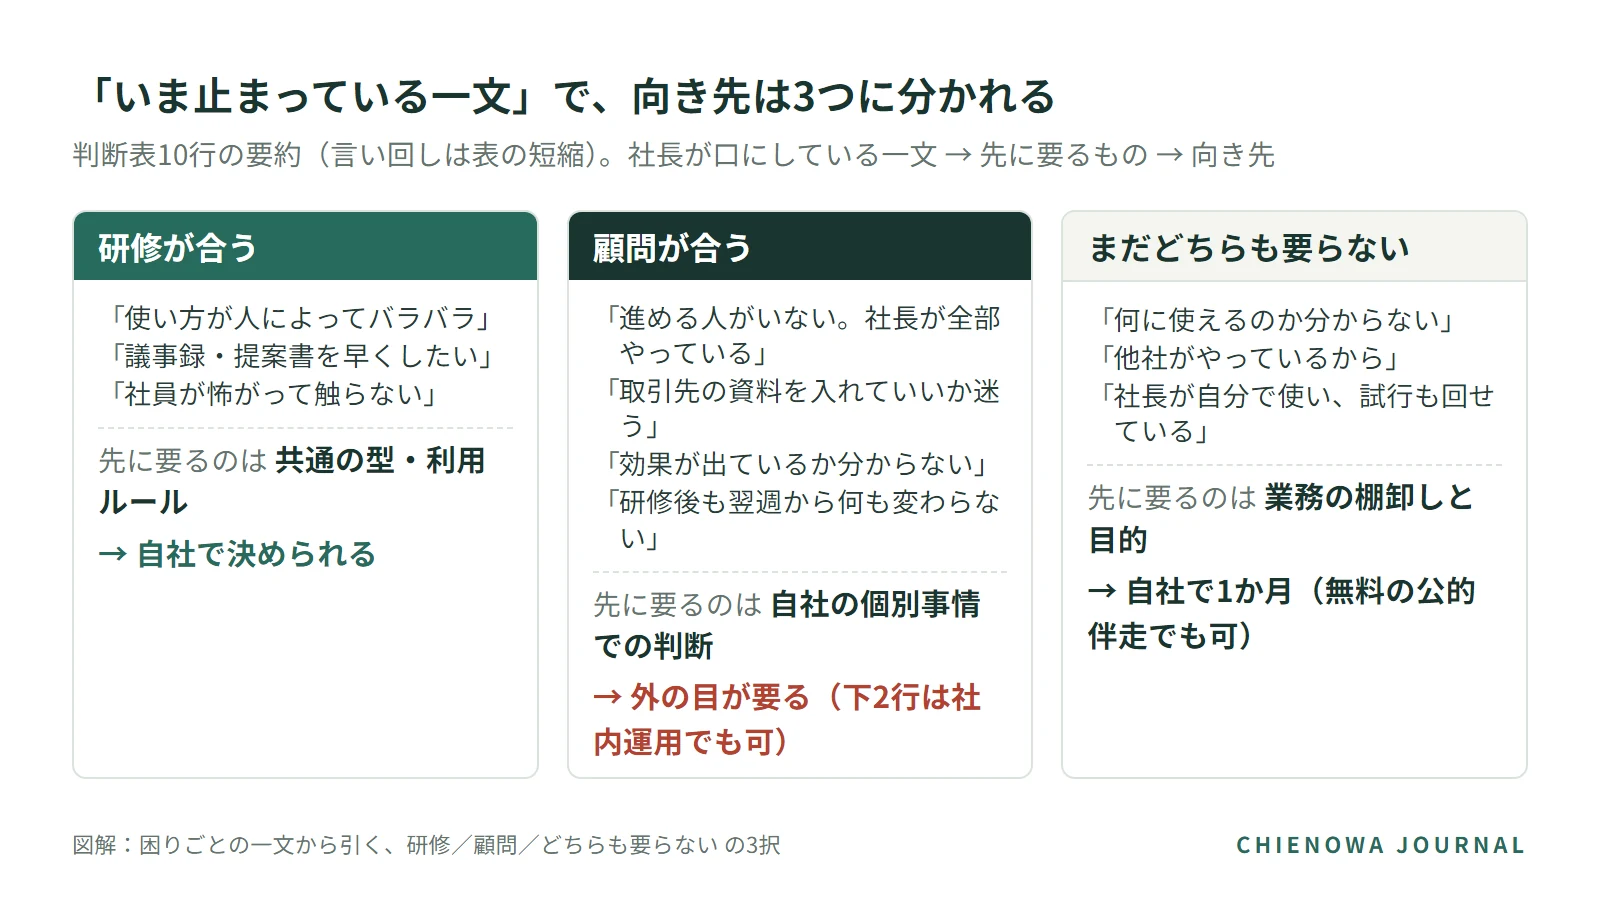
結論:どちらが必要かは「いま止まっている一文」で決まる(判断表)
研修が合うのは「社員に共通の型を入れれば動く」状態、顧問が合うのは「自社固有の判断を出す相手がいない」状態です。最も多い「何に使えるか分からない」は、どちらを買う前に棚卸しをする状態です。商工中金の調査(有効回答3,892社)では導入以前の課題の最多が「具体的な活用場面が不明」35.6%1、中小企業白書でも未活用理由の1位は「活用する業務がイメージできていない」63.4%です2。
判断表は、いま社長が口にしている一文で引きます。右列は、外の目(社内の別の人か外部)が要るかどうかの目安です。
| いま止まっている一文 | 先に要るもの | 向き先 | 自社で決められる? |
|---|---|---|---|
| 「何に使えるのか、そもそも分からない」 | 業務の棚卸し | どちらでもない。まず棚卸し(仕事の一覧の作り方)。無料の公的伴走でも可 | 自社で(1か月) |
| 「まだ困っていない。他社がやっているから」 | 目的 | どちらも要らない。社長が1か月自分で使う | 自社で |
| 「社員が個人でバラバラに使っていて、会社としての基準がない」 | 共通の型・利用ルール | 研修(+情報と確認のルール) | 自社で |
| 「議事録・提案書を早くしたいが、やり方を知らない」「怖がって触らない」 | 職務直結の型・基礎リテラシー | 研修(公開講座・eラーニングは1名から) | 自社で |
| 「進める人がいない。社長の自分が全部やっている」 | 判断材料を出す相手 | 顧問(無料の公的伴走→有料でも) | 外の目が要る |
| 「取引先の資料を入れていいのか、どのプランにすべきか、個別に迷う」 | 自社の個別事情での判断 | 顧問(研修は架空ケースまで) | 外の目が要る |
| 「試しに使ってみたが、効果が出ているのか分からない」 | 効果測定と継続判断 | 顧問か社内運用 | 外の目が要る |
| 「研修をやったのに翌週から何も変わらない」 | 対象業務・担当・判断ルール | 研修の追加ではなく、顧問か社内運用 | 外の目が要る |
| 「助成金が使えると聞いたから研修にしたい」 | 判断を歪めないこと | 助成は研修のみ・条件付き(費用の章へ) | — |
| 「社長が自分でAIを使って判断でき、試行も回せている」 | — | どちらも要らない | 自社で |
各行の根拠は本文各章の出典です(商工中金1・厚労省6・XとYouTubeの声・弊社の研修設計)。公的調査の項目と研修・顧問の対応づけは本記事の整理で、表の一文は架空の例です。相談件数の分布ではありません。
AI研修とAI顧問の違い:学ぶのは「判断の型」、伴走するのは「自社の個別事情」
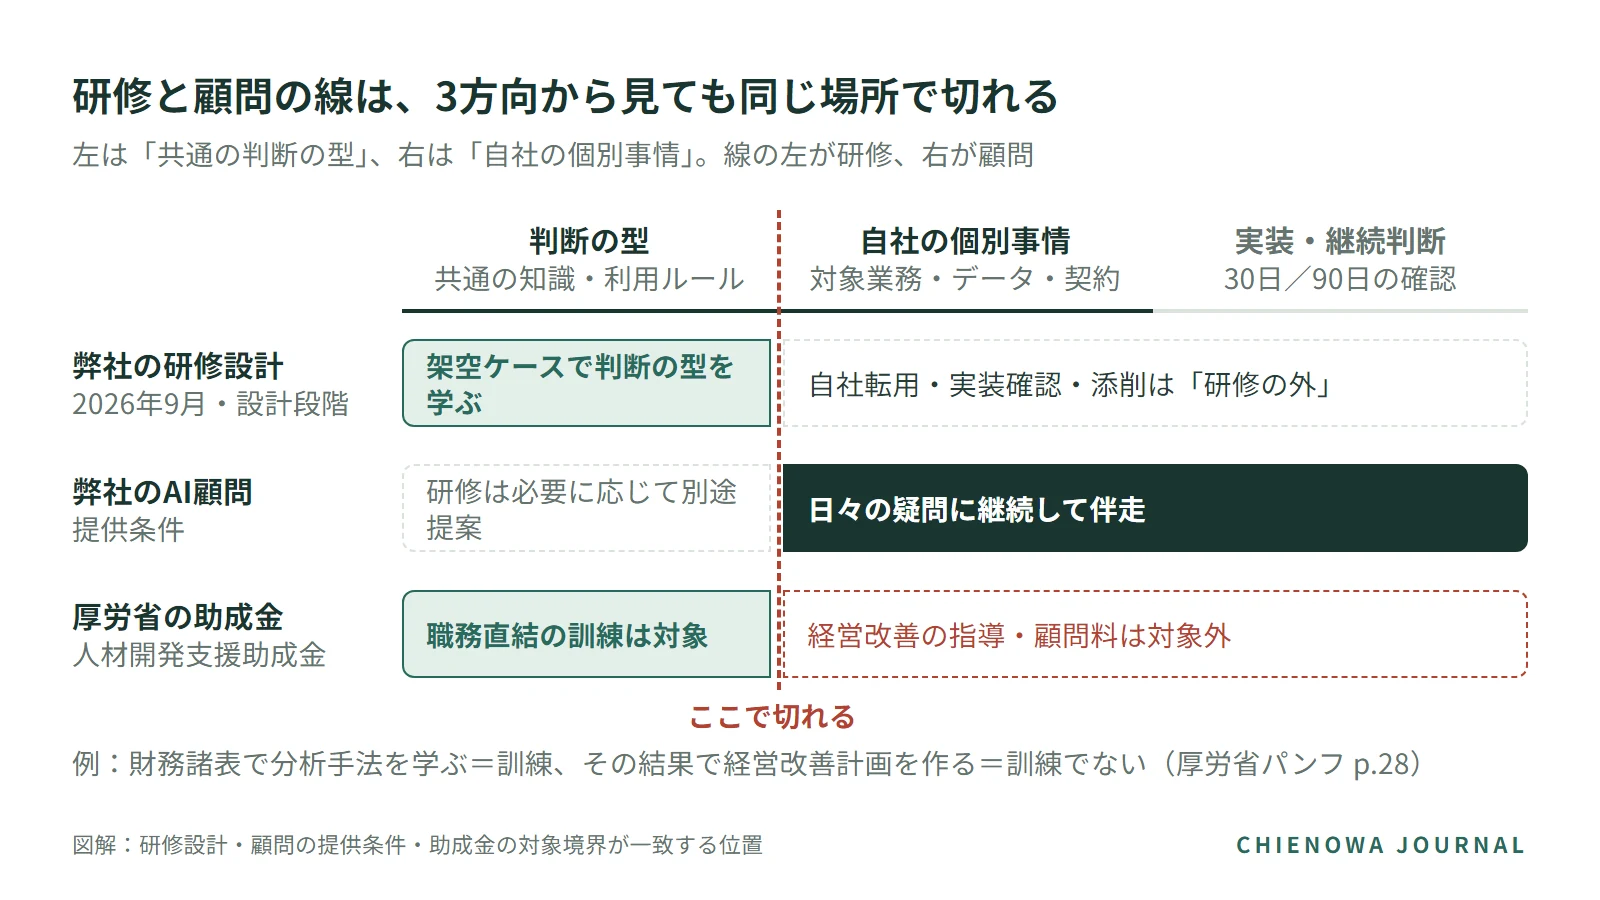
違いは「何に届くか」です。研修は個人に届き、知識と判断の型を決まった時間で入れます。顧問は仕組みに届き、自社の対象業務・データ・契約で「どう判断するか」に継続して答えます。研修は個人に届くが業務は組織の仕組みに属する、と研修会社の経営者自身が書いています(要旨)18。
「AI顧問」「AIコンサル」「導入支援」「伴走」の呼び分けは提供者ごとにバラバラです。名前ではなく、誰が動くのか、相談と作業の境界、回数・返信目安・契約期間で見分けてください。月10万円の助言・月30万円の社内人材育成・要問合せの代行を段階で用意する提供者もあり、二者択一でもありません(2025年5月時点・一社の例・要旨)14。
線が切れる場所は公的資料でも同じです。IPAのDXリテラシー標準は「全てのビジネスパーソンが身につけるべきスキル」を定めつつ、「個々の組織・企業への適用にあたっては…具体化が求められる」と留保しています4。厚労省の助成金の例示では、営業担当者が生成AIで提案書の構成案作成・文章生成を学ぶ訓練は対象、汎用的なプロンプトの作り方やDXの概念を学ぶ訓練は対象外です(要旨)5。
弊社も同じ場所で切れました。2026年9月に設計したAI研修は「自社への転用は研修の外」と線を引き、AI顧問は「研修は必要に応じて別途提案」で研修を内包していません(詳細は一次情報の章)。
例えば①「使い方がバラバラ」——研修が合う相談
架空の会社で考えます。卸売業・従業員20名、社長1名と総務兼務の推進担当1名。会社としては未導入で、推進担当が個人アカウントの生成AIを3か月ほど使っている段階です(弊社の研修台本で仮採用している架空の会社で、実顧客ではありません)。相談は、こうなります。
- 「個人アカウントで使い始めた人がいて、会社としての判断基準がない」
- 「営業の提案書作成に絞って、全員に同じやり方で使わせたい」
- 「何を確認してから使うか、社員に共通の物差しを持たせたい」
要るのは「判断の型」と「利用条件」で、研修で教えられる範囲の内側です。商工中金の「従業員の知識不足、心理的抵抗」29.2%も、この型の課題です1。少人数でも、公開講座もeラーニングも1名から受講できます1113。
選ぶ前の確認は3つ。①社長が「3回の判断」(一次情報の章)に時間を出せるか。②受講後に「自社の対象業務」を誰が決めるか。③助成金なら「職務直結・10時間以上・計画届は開始1か月前まで」を満たすか6。
限界も書きます。研修提供者自身が「AI研修やってみたけど…結局誰も使ってない」を動画の概要欄の冒頭に掲げています17。「効率を上げても給与も労働時間も変わらないから使わない」という声もあります(要旨)20。動機の問題は、研修では解けません。
例えば②「社長が一人で抱えている」——顧問が合う相談
想定例です(実顧客ではありません)。従業員8名。社長が実務担当で決裁者、推進担当はいません。社長はすでに生成AIを使っていて、社員を半日抜いて研修に出す余裕はありません。相談は、こうなります。
- 「棚卸しはしたが、どこから手を付けるか優先順位が付けられない」
- 「試行の結果を確認して次を決める人が社内にいない」
- 「学習除外の法人プランなら取引先資料を入れていいのか、判断できない」
- 「社長の壁打ち相手がほしい」
研修で解けないのは、自社の対象業務・データ・取引先契約が個別判断で、研修の外だからです。商工中金では「導入を推進する人材がいない」32.0%、「支援先や相談相手を確保できない」11.5%でした1。
顧問は「社長の代わりに動く人」ではなく「社長の判断に材料を出し続ける相手」です。月10万円の助言プランは、実際に動くのは顧客側だと提供者が明言しています(2025年5月時点・要旨)14。
顧問が効かないのは、実行する人が社内にいない・相談と作業の境界が未定義・丸投げ、のどれかがある時で、契約しても業務は変わりません。選ぶ前に、動く人は自社にいるか、境界(FAQのQ7の5項目)、やめ時を確認します。卒業条件(3つ)は組み合わせの章で決めます。
例えば③「何に使えるか分からない」——まだどちらも要らない相談
こんな状態なら、まだどちらも買わなくてよいです。社長自身がまだAIを触っていない。何が止まっているか一文で書けない。他社がやっているから。まずは仕事の一覧(業務棚卸し)を社長1人で作るところからです。弊社の研修設計の原則「投資上限と再検討条件を1文で書けなければ、まだ導入の時期ではない」が指針になります。
無料の選択肢があります。2026年4月1日、各都道府県のよろず支援拠点に「生産性向上支援センター」が開設されました。「複数回(計10回程度を想定)現場訪問型の徹底した伴走支援」で、AI活用を含みます7。よろず支援拠点は「何度でも、無料で」と案内しています8。令和8年度には「AIアドバイザー」が配置され(全国本部の案内)、役割は「AIを活用できる業務の整理、導入に向けた社内文書・データの準備、活用可能なサービス検討などをサポート」です8(人数・専門性・回数上限は未確認)。基礎の学習なら、経産省・IPAのマナビDXに無料講座があります9。
有料顧問との差は、随時相談・回数上限なし・担当固定・実装作業の範囲にある、と本記事では整理します(推測)。AI顧問の前工程は、無料で進められます。
【一次情報】研修を設計して見えた境界と、外部レビューで直した3点
ここは弊社の話です。2026年9月に中小企業向けのAI研修「中小企業のAI導入判断:社長が決め、現場が回し、数字で続ける」を設計しました。10章51本の動画で、経営者の要点履修は28本、到達点は「導入判断書」を1つ書けることです。
痛感したのは、研修で教えられるのは「判断の型」までだ、ということです。カリキュラム自身が、自社への転用は別課題、30日・90日後の実装確認は別サービスか社内運用、人による添削は別サービス、と線を引きました。
草案は外部レビュー(AIモデルによるもので、専門家の監修ではありません)を受け、3点を直しました。
第1に、社長を最も重要な判断から外していました。草案では経営者の必須履修が第5章で終わり、試行・撤退の判断は社長の必須履修の外にありました。修正後は、社長が「対象と予算/試行承認/継続・撤退」の3回、必ず判断に入る構造にしました。本記事の「3回の判断」はこれです。
第2に、効果の測り方を「削減時間×時給」で説明していました。レビューで「そのまま利益やROIではない」と指摘され、固定給の社員の時間が減っても給与支出は減らない、と改めました。便益は「現金支出の削減/生まれた余力/追加の事業成果」の3つに分けて教えます。
第3に、「100名まで数万〜30万円で十分」という報酬予算の一般化を削除しました。残した「20名企業で推進手当1万円×3か月+チーム賞3万円」は設計例で、相場ではありません。
制度側も同じ線です。厚労省の助成金でも、コンサルタントによる経営改善の指導や経営改善計画の策定は対象外です6。弊社の設計・顧問の提供条件・制度の3方向で、線は同じ場所で切れました。
費用感:研修は「人数×単価」、顧問は「月額×期間」。助成金が効くのは研修だけ
総額を決める式が違います。研修は受講人数が、顧問は契約月数が総額を決めます。
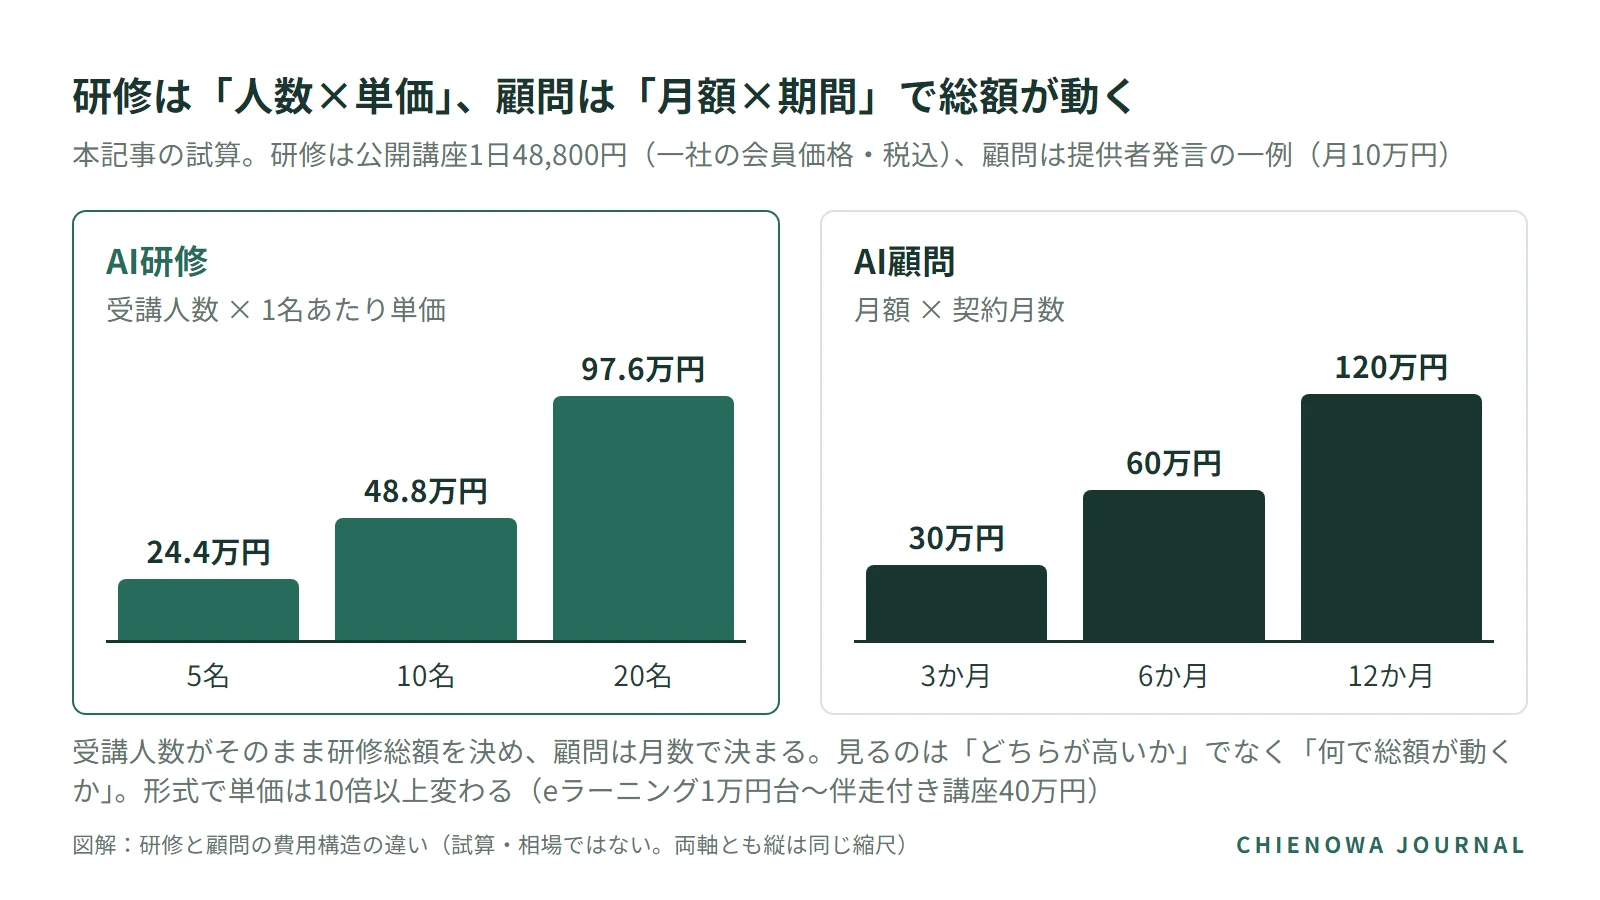
研修の実額は公開価格の例です(2026年9月19日取得。掲載時に再確認)。
| 形式 | 公開価格の例 | 出典 |
|---|---|---|
| 公開講座(1名から) | 半日24,400円・1日48,800円の講座が中心(会員価格・税込。14,300〜53,700円の講座も) | インソース11 |
| 公開講座/eラーニング | 16,800〜26,800円/1人。eラーニングは950円〜/1人 | リスキル12 |
| eラーニング | 11,000円(税込)・約5.5時間・1名から | ユーキャン13 |
| オンライン講座(高額例・伴走付き) | 1名400,000円(税込)・12時間・導入後フォロー込み | 提供者の動画概要欄15 |
| 一社向け講師派遣 | 各社「要見積り」 | — |
顧問の実額に一次統計はありません。提供者本人の発言で確認できたのは、月10万円〜で週1定例・棚卸し・助言、の1件です(2025年5月時点・要旨)14。一社の単価で相場ではなく、各社ブログの「月5〜30万円」は出典がないので扱いません。弊社の料金は末尾に記載しています。
試算をひとつ(本記事の試算)。1日講座48,800円なら5名で24.4万円、10名で48.8万円、20名で97.6万円。月10万円の顧問なら3か月で30万円、12か月で120万円です。
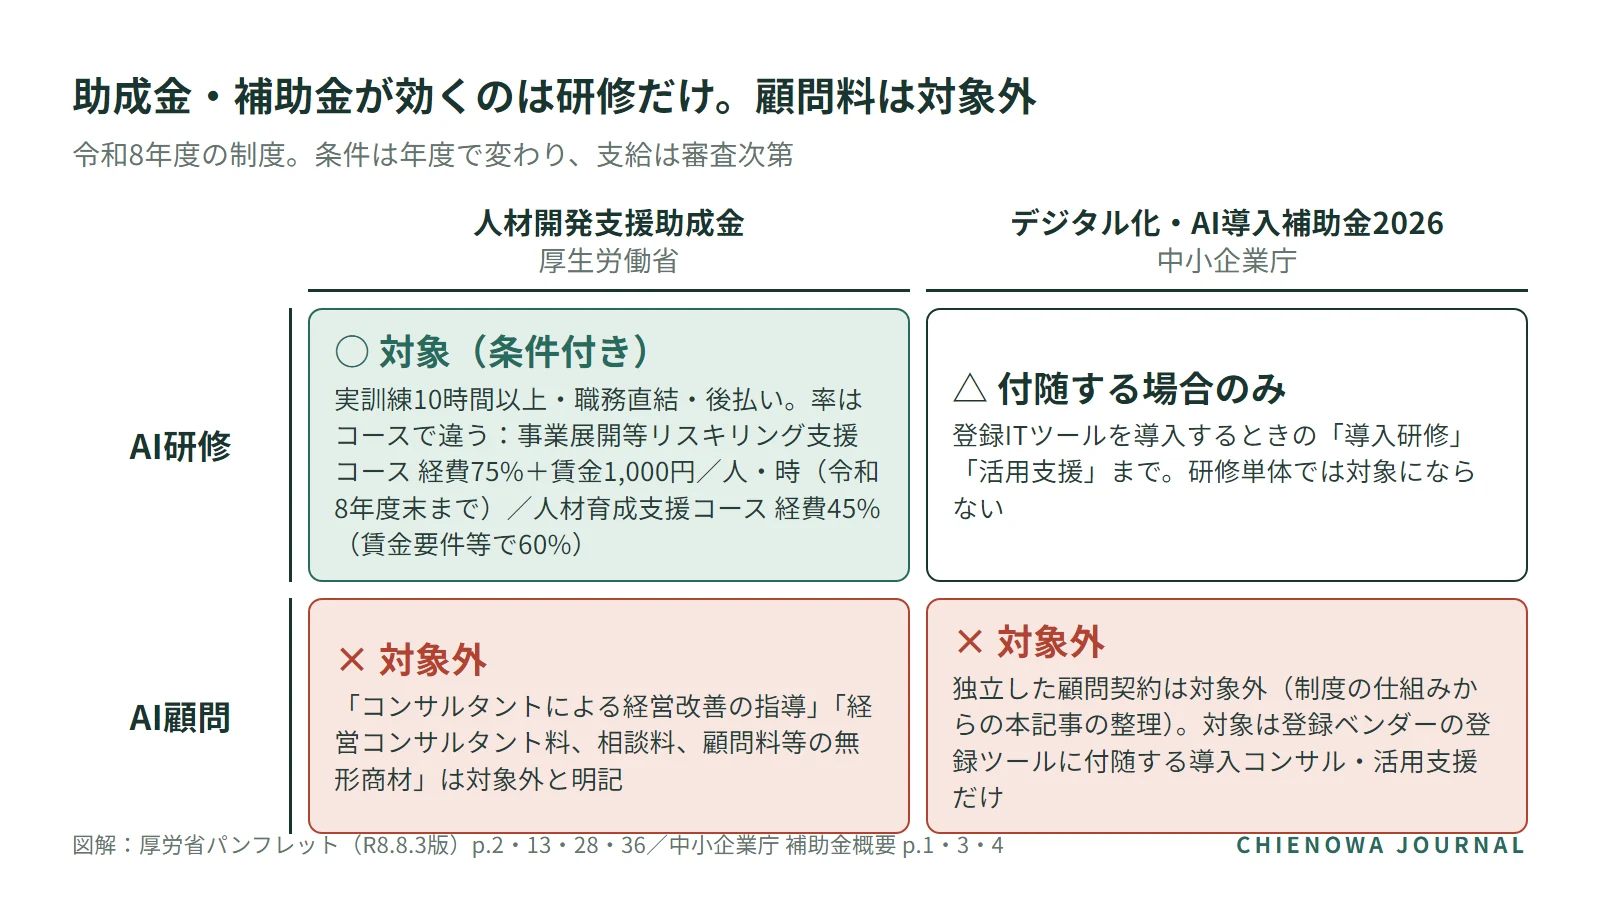
助成金の境界は厚労省の資料に明記されています6。人材開発支援助成金は「コンサルタントによる経営改善の指導」「作業環境の構築や改善」を対象外とし、設備投資加算でも「経営コンサルタント料、相談料、顧問料等の無形商材」は対象外です。AI顧問は制度上、対象外です。
研修側の主な要件は、OFF-JT・実訓練10時間以上・職務直結・計画届は開始6か月前〜1か月前・推進者の選任・後払いです6。半日や1日の単発講座は10時間に届かず、eラーニングは1労働者1年度1回までです。助成率はコースで違います。事業展開等リスキリング支援コース(DX化などに関する訓練が対象)なら中小企業は経費75%+賃金1,000円/人・時で、令和8年度末までの時限措置。同じ助成金でも人材育成支援コースなら経費45%(賃金要件等を満たせば60%)+賃金800円です6。社長本人の受講は「雇用する労働者」が対象のため、当然には対象になりません。
例えば、10名の会社で営業5名に「提案書作成の10時間講座」(1名5万円)を受けさせるとします。受講料25万円のうち経費助成は18.75万円(事業展開等リスキリング支援コースの場合)で、受講料の自己負担は6.25万円です。受講中の賃金(5名×10時間、所定労働時間内に限る)は会社が払い、その一部として賃金助成5万円が後から出ます。どちらも後払いなので全額をいったん立て替え、申請事務も会社の負担です。受講料そのものが無料になるわけではありません。試算であり、支給は審査次第、条件は年度で変わります。
「実質無料」「支払った額以上に利益が出る」「AIツール導入費も研修費として申請できる」という勧誘は、厚労省が明確に否定しています6。デジタル化・AI導入補助金2026の「導入・活用コンサルティング」「導入研修」も登録ITツールに付随する場合だけで、独立した顧問契約は制度の仕組み上対象外です(概要資料の範囲での本記事の整理)21。
組み合わせと順番:現場に定着させる3つの順番と、顧問の卒業条件
「研修→顧問」だけが正解ではありません。共通の最初の工程は棚卸しです。IPAの調査では、効果が高い企業ほど「既存業務の把握」に着手していました(37.6%対23.8%。相関で因果ではありません)3。その先、現場に定着させる順番は3つあります。
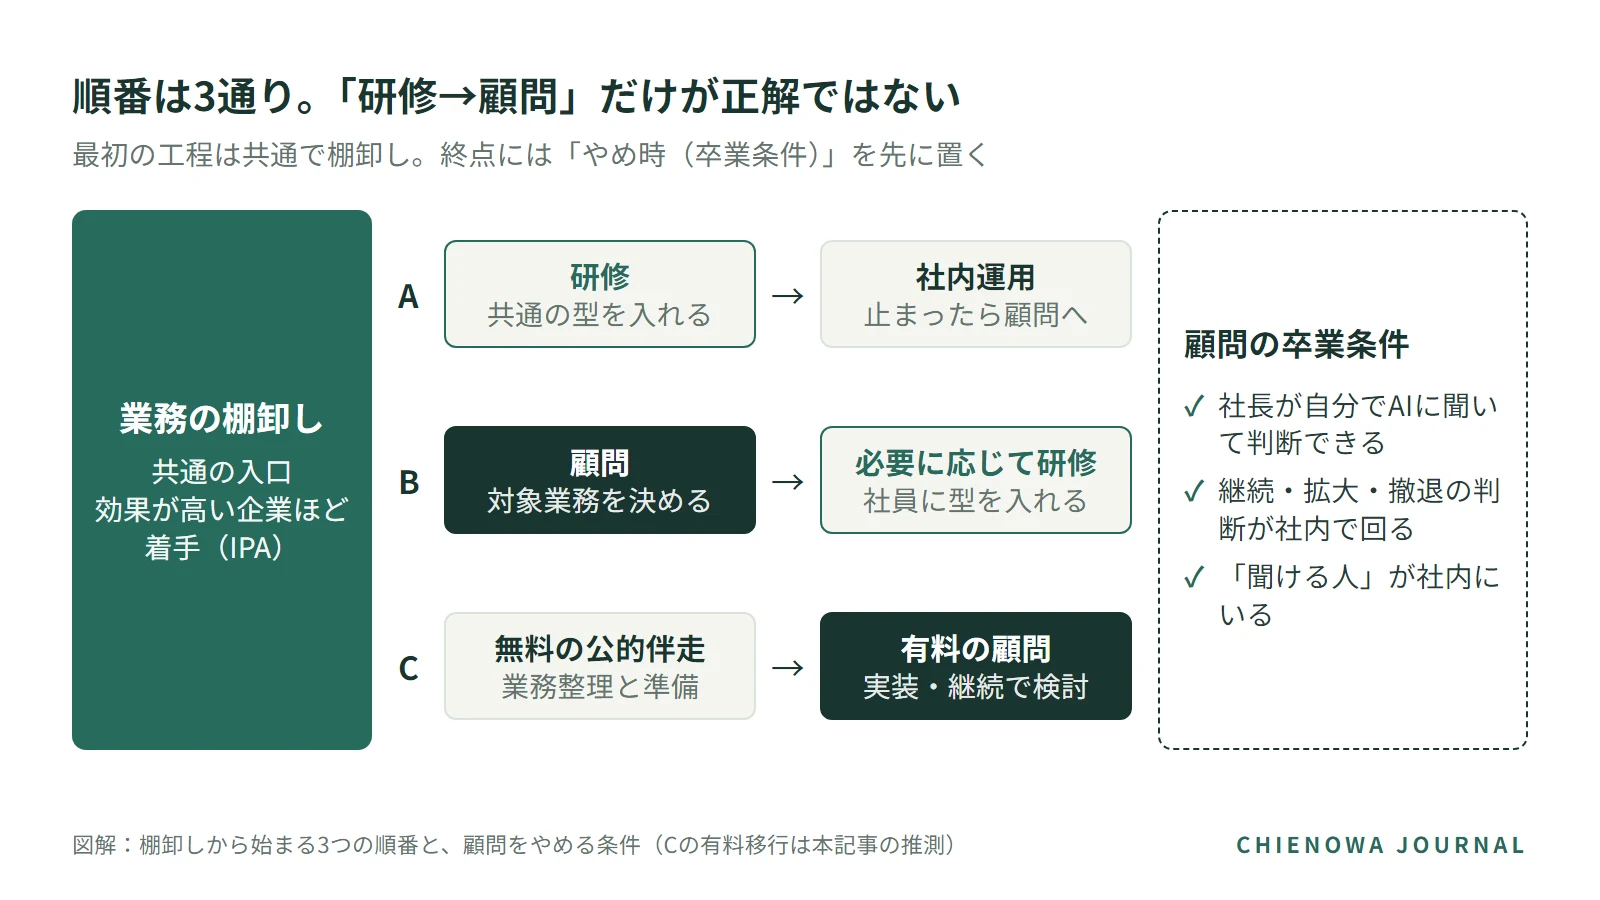
Aは棚卸し→研修→社内運用。判断書は書けたが自社の試行で止まった時点で顧問に切り替えます。Bは棚卸し→顧問→必要に応じて研修。顧問で対象業務と判断ルールが固まり、社員に共通の型を入れる段になったら研修に切り替えます。Cは無料の公的伴走→有料。業務整理・データ準備までをAIアドバイザーで進め、実装に入る時点で有料を検討します(Cの有料移行は本記事の推測)。
例えば、①の卸売業20名(社長と推進担当がいる)はAです。共通の型を入れれば動き、推進担当が社内運用を回せます。②の8名(社長が実務で推進担当なし)はBです。判断材料を作る人がいないので先に顧問で対象業務を決め、型を入れる相手ができてから研修を考えます。社長がまだAIを触っていない会社はCです(いずれも本記事の整理)。弊社のAI顧問は「研修は必要に応じて別途提案」の設計なので、Bを前提にしています。
やめ時も先に決めます。顧問の卒業条件は3つ。①社長が自分でAIに聞いて判断できる16。②継続・拡大・撤退の判断が社内で回る(利用率と事業成果を分けて見る)。③「聞ける人」が社内にいる(②③は本記事の整理)。研修のやめどきは「導入判断書が書けた」時点です。
失敗例:研修だけで終わり定着しない会社、顧問に丸投げする会社、助成金ありきで選ぶ会社
前提として、弊社に実顧客の失敗事例はありません。書けるのは、弊社の研修設計で扱う失敗の形、外部レビューの指摘、公的機関が注意喚起した型です。
研修側の失敗は3つ。①社長が理解した気になり担当へ戻す。方針書はできるが時間・権限・予算が出ず実行されない(弊社の研修設計の失敗シナリオ)。②全員に同じ研修をして「翌週の仕事が何ひとつ変わっていない」18。③下書きの時間は半減したが確認待ちが倍増した(同・判断問題)。
顧問側の失敗も3つ。④丸投げ。実行する人が社内にいない。⑤相談と作業の境界が未定義で、何が別料金か分からないまま契約する。⑥利用率は高いが採算が悪化した(活発さと経営成果の混同)。
助成金ありきの失敗も3つ。⑦「実質無料」「支払った額以上に利益」の勧誘は厚労省が注意喚起しています。「営業協力金」名目で費用を戻す型も、厚労省のパンフレットが経費助成の対象外の例として挙げています。不正受給は事業主名・代表者名が公表され、悪質な場合は刑事告訴の対象です6。⑧「AIツール導入費も申請可」は対象外です6。⑨顧問に助成金が出ると思い込む。出ません。
例えば、研修で「AIで提案書を書く型」を学んだ営業5名が、翌週「取引先の図面を入れていいか」で止まったとします(架空・本記事の例)。研修が悪いのではなく、その判断は研修の外にあります。
補足の型も2つ。⑩学習除外の法人プランだから取引先資料を入れてよい、と判断してしまう型(弊社の研修の判断問題)。⑪既存の手順を残したまま重ねて二重作業になる型(提供者の指摘)22。弊社の研修設計も、レビュー前は①の形でした。失敗の型は提供者側にもあります。
よくある質問(契約前に確認する5項目まで)
Q1. AI研修とAI顧問、先にやるべきはどちらですか。
困りごと次第で、判断表の行で決めます。「研修が先」と書く提供者が多いですが、社長が実務を抱える会社では顧問が先の順番もあります。
Q3. AI顧問にも助成金は出ますか。
Q4. 研修は助成金で無料になりますか。
Q5. AI顧問とAIコンサル・AI導入支援は何が違いますか。
呼び分けは提供者ごとにバラバラです。見るのは「相談と作業の境界」「回数・返信目安・契約期間・別料金」です。
Q6. 顧問に丸投げしたら、実装までやってくれますか。
基本は「動くのは自社側」です。助言型のプランでは動くのは顧客側、と提供者が明言する例があります14。作業代行の範囲は契約前に確認してください。
Q7. 契約は何か月縛りですか。面談以外の質問はできますか。
各社で異なります。契約前に確認する5項目は、誰が業務整理をするか/誰が設定するか/面談の間に質問できるか/回答目安と範囲/何が別料金か、です。弊社のAI顧問も面談時間・返信目安・最低契約期間は確認中です。
Q8. 効果はどう測りますか。
利用率と事業成果を分けて見ます。便益は「現金支出の削減/生まれた余力/追加の事業成果」に分け、削減時間×時給をそのまま利益と呼ばないことです(一次情報の章)。
手順は3ステップです。①止まっていることを一文に書く。②判断表で引く。③「外の目が要る」行だけ、社内の別の人か外部に聞く。
どちらが合うか、初回相談で一緒に切り分けます
ここまでは中立の内容で、この節だけが弊社のご案内です。初回相談(無料)は研修や顧問を売る場ではなく、「今は何もしない」「無料の公的伴走で足りる」という結論も含めて切り分ける場です。聞くのは判断表の軸と同じで、止まっている一文、社長が「3回の判断」に時間を出せるか、判断の型か自社固有の答えか、社内で動ける人、助成金を前提にしたいか、です。よろず支援拠点の無料伴走で前工程を進める選択肢もそのままお伝えします。
AI顧問は月額100,000円(税別)です。月2回のZoomミーティング(1回 基本1時間)とChatworkでの随時テキスト相談(営業時間内に返信・目安48時間以内)で、研修は必要に応じて別途ご提案します。実作業の範囲と契約条件は、無料相談でご確認ください。AI研修・eラーニングは準備中で、カリキュラムを設計している段階です(受講実績はありません)。
本文の事例と引用について
「例えば①」の卸売業(従業員20名・社長1名+総務兼務の推進担当1名)は、弊社の研修台本で仮採用している架空のケース企業で、実在の顧客ではありません。設計書では業種を「建設業か卸売業」としており、本人確認で変わる可能性があります。「例えば②」の従業員8名の会社、「失敗例」の営業5名と取引先の図面の例、判断表の各行の一文は、公的調査・Xの声・弊社の研修設計の判断問題から本記事が構成した架空の例で、実際の相談件数の分布ではありません。「一次情報」の章に書いた研修(10章51本・承認3回・便益3分割・報酬の設計例)は、自社で2026年9月に設計したもので、受講実績はなく、内容は公開後に変わる可能性があります。外部レビューはAIモデルによるもので、専門家の監修ではありません。X(旧Twitter)・YouTubeの声は言い回しを要約し、投稿者名・アカウント名は本文に載せていません。YouTubeの概要欄・本編の発言・公開年月は閲覧時の観測によるもので、掲載前に再確認します。研修会社の公開価格は2026年9月19日に取得したもので、掲載時点で変わっている可能性があります。統計・制度・外部記事の参照日は2026年9月19日です。
出典
- 商工中金「中小企業の生成AIの利用にかかる調査(2026年1月調査)」(有効回答3,892社、p.4・p.9)参照 2026-09↩
- 中小企業庁『2026年版 中小企業白書』第2部第2章第2節(第2-2-92図)参照 2026-09↩
- 情報処理推進機構(IPA)『DX動向2026』(2026年7月、n=1,799。回答企業は大企業寄りで、5〜30名の直接データではない。p.64-65)参照 2026-09↩
- IPA「デジタルスキル標準 ver.2.0 DXリテラシー標準(分冊)」(p.3・p.7)参照 2026-09↩
- 厚生労働省|人材開発支援助成金(事業展開等リスキリング支援コース)令和8年8月3日からの変更点について参照 2026-09↩
- 厚生労働省「人材開発支援助成金 事業展開等リスキリング支援コース 詳細版パンフレット(令和8年8月3日版)」(p.2-3・p.13・p.19-21・p.28・p.36・p.38-40。p.2の助成率表に人材育成支援コースの率も記載)参照 2026-09↩
- 経済産業省「各都道府県のよろず支援拠点に『生産性向上支援センター』を開設しました」(2026年4月1日)参照 2026-09↩
- よろず支援拠点全国本部「よろず支援拠点とは」(「何度でも、無料で」の案内とAIアドバイザーの役割。人数・専門性・回数上限は未確認)参照 2026-09↩
- 経済産業省・IPA|マナビDX参照 2026-09↩
- 厚生労働省 人材開発統括官「令和9年度概算要求の概要」(p.6。要求段階で確定ではない)参照 2026-09↩
- インソース「生成AI活用研修一覧(1名から参加できる公開講座)」(2026年9月19日取得)参照 2026-09↩
- リスキル「AI研修」(2026年9月19日取得)参照 2026-09↩
- ユーキャン法人「ChatGPT プロンプト作成講座(eラーニング)」(2026年9月19日取得。掲載前に原ページで再確認)参照 2026-09↩
- YouTube「企業のAI導入を支援!月額10万円のAI顧問って何するの?」(フランチャイズチャンネル、2025年5月。本編1:39〜2:55の提供者発言の要旨。一社の単価で相場ではない)参照 2026-09↩
- YouTube「【企業向けAI研修】生成AI社内導入オンライン講座」(提供者のPR動画・概要欄の価格と「導入後もフォロー」の記載、2025年11月。閲覧時の観測)参照 2026-09↩
- YouTube「【顧問業が崩壊?】社長がAIに相談する時代…士業はどう生き残るのか」(概要欄、2025年12月)参照 2026-09↩
- YouTube「逆張り!?絶対にAI導入を失敗する方法を教えます!」(研修提供者・概要欄冒頭「AI研修やってみたけど…結局誰も使ってない」、2025年7月)参照 2026-09↩
- X(旧Twitter)の投稿、2026年7月(研修会社経営者。投稿がリンクした自身の記事の要旨。投稿者名は載せない)参照 2026-09↩
- X(旧Twitter)の投稿、2026年8月(経営者コミュニティ運営者。要旨)参照 2026-09↩
- YouTube「【AIを使い倒してわかった不都合な真実と希望】社内でAIが死ぬほど使われない」(PIVOT公式、2025年5月)の視聴者コメント(要旨)参照 2026-09↩
- 中小企業庁『デジタル化・AI導入補助金2026』の概要(令和8年4月、p.1・p.3・p.4。公募要領は未読)参照 2026-09↩
- YouTube「【絶対やるな】AI導入で組織崩壊する会社がやっている致命的ミス7選」(BPRコンサル提供者、2026年5月。既存プロセスの放置で二重作業)参照 2026-09↩