従業員5〜30名の会社で、年末調整と法定調書の提出を社長か経理担当1〜2名で回している方へ。
令和8年分の法定調書から、税務署への提出の形が変わります。先に結論です。市区町村へ給与支払報告書を提出すれば、税務署に給与所得の源泉徴収票を提出したものとみなされます12。給与だけの会社なら、法定調書合計表の税務署提出も不要になるとされています17。ただし逆は成立しません。税務署に出しても、市区町村への提出の代わりにはなりません18。
そして電子提出の義務基準が100枚以上から30枚以上に下がります67。この30枚は、従業員の人数ではありません。令和7年に税務署へ何枚出すべきだったかで決まります。
自社が何を出さなくてよくなるのか、30枚に入るのか、1月の操作をどう変えるのかを、分岐と逆算の形で置きました。確認できた線と確認待ちの線も分けています。提出期限は2027年2月1日(月)です3。
令和8年分で変わるのは「税務署に出す形」だけ
1月末に出すのは3つ、という地図をお持ちの方が多いはずです。法定調書合計表が税務署、給与支払報告書と償却資産申告書が市区町村。令和8年分では、このうち1つ目が落ちる会社が出てきます。変わるのは提出の経路と枚数の基準だけで、源泉徴収票を作ることと渡すことは変わりません。
| 変わる点 | 内容 | いつ提出する分から | 根拠の強さ |
|---|---|---|---|
| みなし提出 | 市区町村へ給与支払報告書を出せば、税務署へ給与所得の源泉徴収票を提出したものとみなされる(公的年金等も対象) | 令和9年1月1日以後に提出する令和8年分以後(令和7年分以前は従来どおり税務署へ提出)19 | 国税庁の特設ページ・手引で確認12 |
| 逆向きは不可 | 税務署へ出しても、市区町村への給与支払報告書の代わりにはならない | 同上 | 自治体の公式周知1718(国税庁の逐語は未確認) |
| 合計表 | 税務署に出す法定調書が給与所得の源泉徴収票だけなら、合計表の提出も不要とされる | 同上 | 自治体の公式周知のみ17(国税庁の手引本文は確認待ち) |
| 提出範囲(年末調整をしたもの) | 給与支払報告書と同一に。金額基準(役員150万円超・弁護士等250万円超・その他500万円超)が消え、除外は中途退職で支払30万円以下のみ | 令和8年分以後 | 国税庁の手引・No.7411で確認24 |
| 提出範囲(年末調整をしなかったもの) | 同じく給与支払報告書と同一に。改正前は、主たる給与2,000万円超は金額にかかわらず全部、乙欄・丙欄(扶養控除等申告書の提出なし)は50万円超、中途退職・徴収猶予等は250万円超(法人の役員は50万円超)だった | 令和8年分以後 | 同上24 |
| 電子提出義務 | 基準が100枚以上から30枚以上へ | 令和9年1月1日以後の提出分 | 国税庁パンフレット・e-Taxで確認67 |
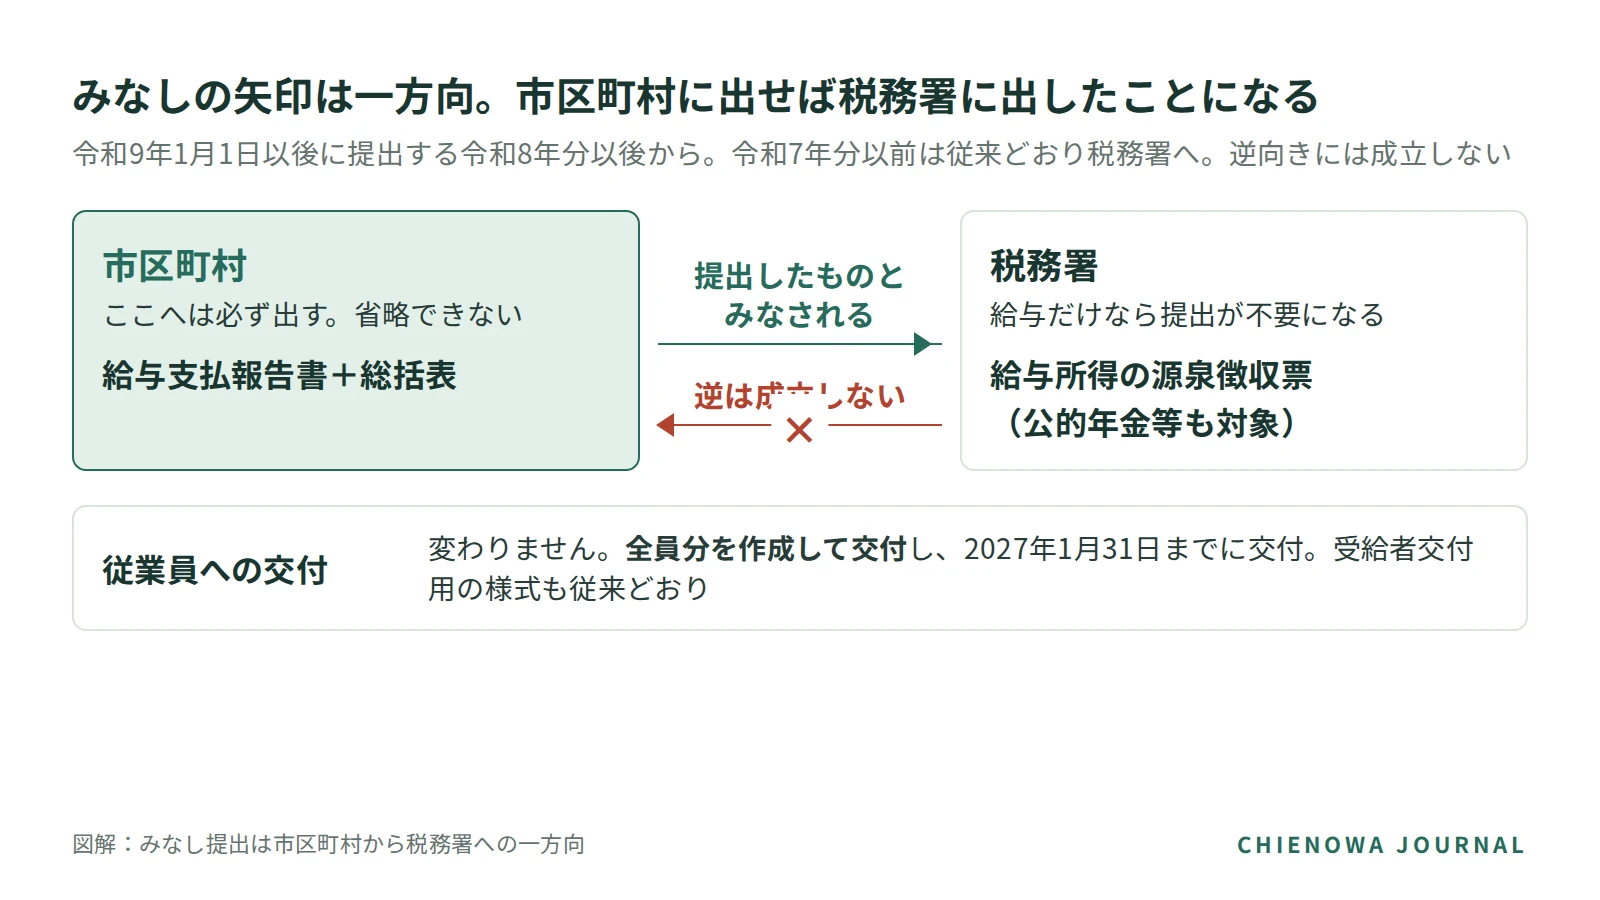
変わらないものも押さえてください。源泉徴収票は全員分を作り、全員に交付します。受給者交付用の様式に変更はありません114。市区町村への給与支払報告書も省略できません。なお30枚基準は、e-Taxのページが「令和9年1月1日以後の提出について」と書いているので提出時期で区切って読みます7。
最初の分岐:みなし提出で税務署への提出が消える会社と、合計表が残る会社
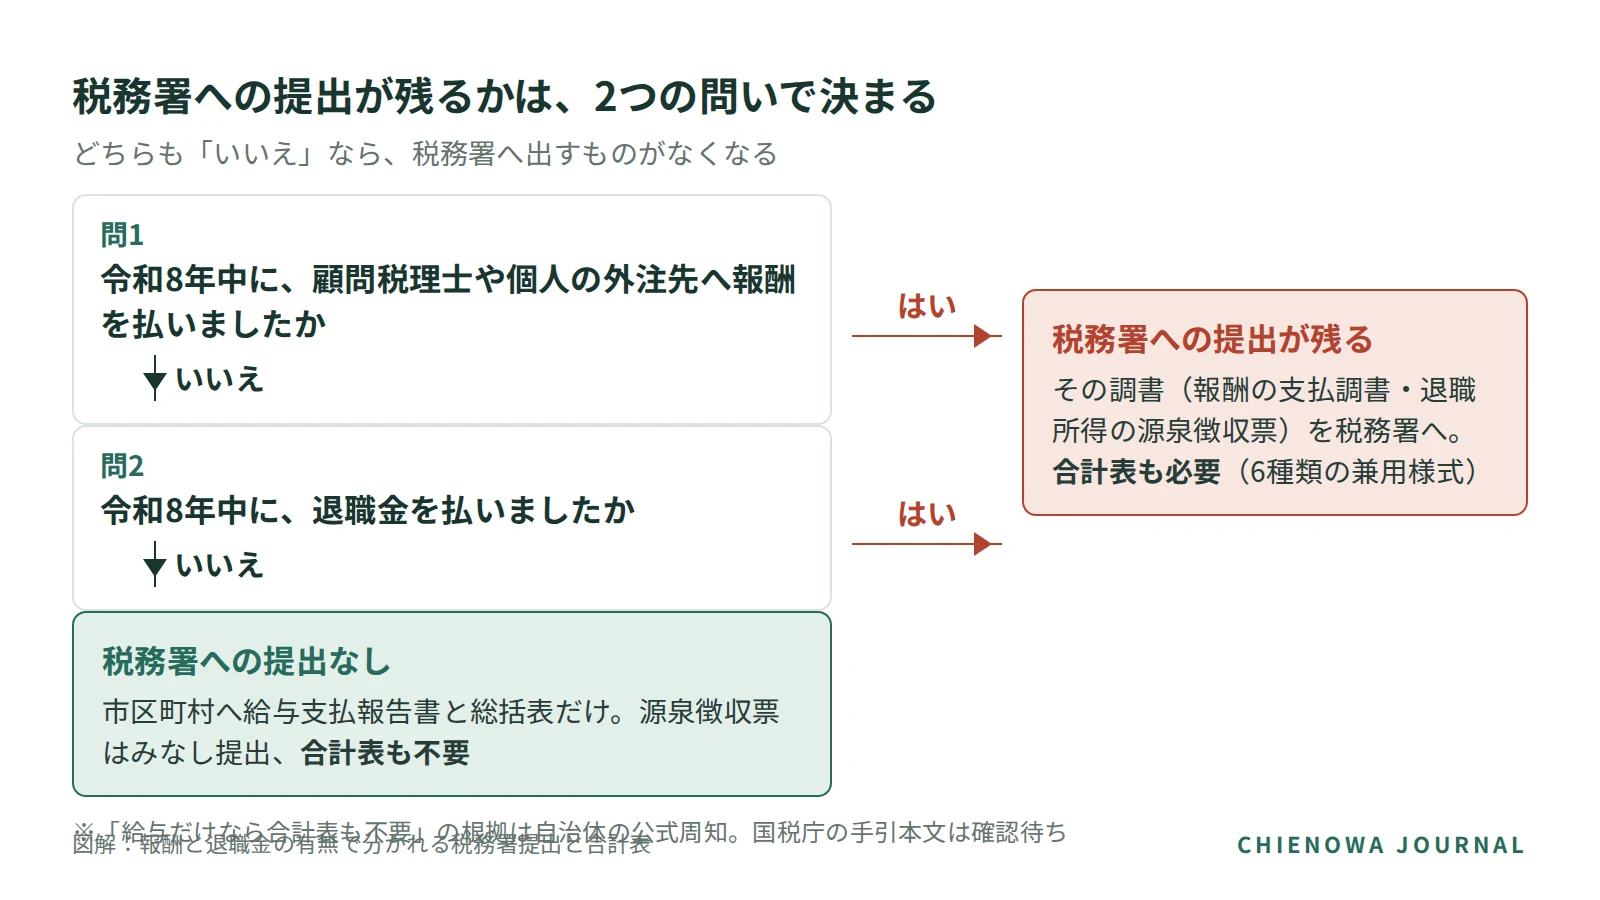
自社の答えは、2つの問いで出ます。令和8年中に、顧問税理士や個人の外注先へ報酬を払ったか。令和8年中に、退職金を払ったか。
どちらも「いいえ」なら、市区町村へ給与支払報告書と総括表を出すだけです。税務署への提出は原則なくなり、合計表も不要とされます17。どちらかが「はい」なら、その調書を税務署に出します。合計表は6種類の兼用様式で、法定調書を出すときは併せて提出します1415。合計表が不要になる根拠は、現時点では自治体の公式周知で、国税庁の手引本文の逐語確認はできていません。
例えば、従業員12名・給与だけ・外注なしの会社(架空)なら、税務署への提出は実質ゼロになりえます。一方、顧問税理士の報酬を支払調書で出している会社は「合計表が残る」側です。読者の多くはこちら側だと見ていますが、これは推測です。
郵便物も変わります。令和8年分以降、税務署から合計表の用紙が送付されません16。毎年届く封筒を待つ運用は止まります。
30枚は人数ではない。電子提出の義務は令和7年に「旧範囲で」出すべきだった枚数で数える
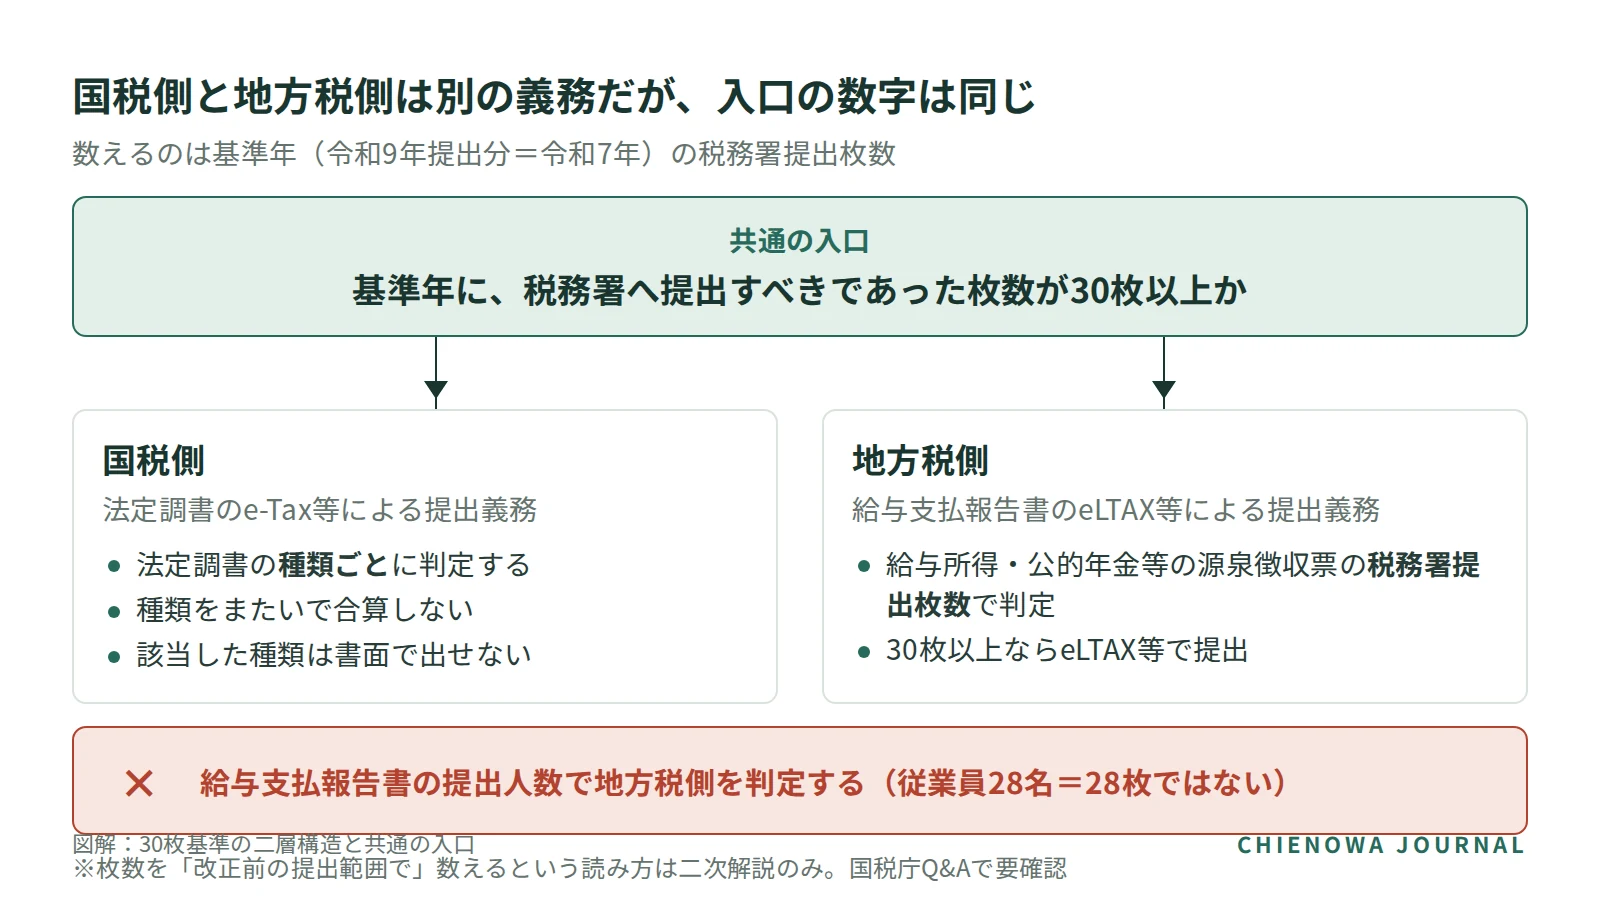
ここが記事の核です。公表資料で確定して書けることは3つです。判定は法定調書の種類ごとに行い、種類をまたいで合算しません。基準年は前々年で、令和9年提出分なら令和7年です。30枚以上に当たる種類は、書面で提出できません68。
地方税側にも同じ基準が効きます。基準年の給与所得・公的年金等の源泉徴収票の税務署提出枚数が30枚以上なら、給与支払報告書もeLTAX等で提出します9。誤りやすいのは、地方税側を給与支払報告書の人数で判定することです。従業員28名だから地方税側も28枚、という数え方は成立しません9。国税側と地方税側は別の義務ですが、入口の数字は共通です。
数え方には確認待ちの論点が残っています。基準年の枚数は「改正前の提出範囲で」数える、という読み方が複数の税理士解説で示されています。根拠に挙げられているのは国税庁のみなし提出Q&A(令和8年4月公表・全16問)ですが、本記事の時点で本文の逐語確認はできていません5。
数えるときに落としやすいのは、年末調整をしなかった人の分です。改正前の提出範囲は年末調整をしたものだけではありません。掛け持ちのパート・アルバイト(乙欄・丙欄)は支払50万円超で範囲に入り、主たる給与が2,000万円を超えて年末調整をしなかった人は金額にかかわらず全部が範囲に入ります。年の中途退職者は250万円超、その人が法人の役員なら50万円超です4。「年収500万円以下だから数えなくていい」と読むと、枚数を過少に数えます。
将来の落とし穴も先に書きます。みなし提出になった分も判定枚数に含まれるとされ、提出範囲が令和8年分から全員に広がったことと合わせると、数年後の判定ではほぼ全従業員分が入る見込みです(算入の根拠は二次解説、時系列の整理は推測)。今年は対象外でも、数年後に入る前提で電子化を進めるのが実務的です。なお解説記事は更新日を確認してください。義務基準が100枚以上だった時期の記述が残っている記事もありますが、本記事ではどの記事かは特定していません。
(例えば)従業員28名の2社で、30枚の判定が逆になる
同じ28名でも、判定は分かれます。以下はすべて架空の例です。枚数は在籍人数ではなく、期中退職者を含む延べ枚数で積み上げます。
| A社(架空) | B社(架空) | |
|---|---|---|
| 従業員数 | 28名 | 28名 |
| 構成 | パート・アルバイト中心、年収500万円以下が大半、役員1名、乙欄該当者なし | 役員3名(150万円超)+年収500万円超の正社員22名 |
| 令和7年に旧範囲で税務署へ出すべきだった枚数(期中退職者を含む延べ) | 役員1名+500万円超の正社員2名+中途退職者で250万円超1名=4枚 | 役員3名+500万円超の正社員22名+中途退職者で250万円超5名=30枚 |
| 令和9年1月提出分の国税側 | 義務の対象外になりうる | 対象になりうる |
A社に掛け持ちのパートがいて支払50万円超なら、その人数分が4枚に積み上がります。地方税側も同じ入口です。A社は給与支払報告書を原則28名全員分、市区町村へ出しますが、判定に使うのは基準年の税務署提出枚数なので、地方税側でも義務にならない可能性があります。
判定の単位(種類ごと・前々年・書面不可)は公表資料で確認できた内容です68。「旧範囲で数える」とその帰結は二次情報です。表の枚数は例の中で置いた仮の数字で、公表資料の数値でも実在の顧客事例でもありません。自社の判定は令和7年分の実提出枚数で行ってください。支店ごとに税務署へ出している場合も、原則として提出義務者単位で判定するとされています(二次解説のみで一次未確認)。
(例えば)去年「一元化」で同時送信していた会社の、1月の手順の組み替え
D社(架空)は、令和7年分(2026年1月提出)をeLTAXの「電子的提出の一元化」で処理しました。給与支払報告書と源泉徴収票をまとめて作成し、統一CSVレイアウトで送信。PCdesk(DL版)も使えました。令和8年分では、この手順が使えません。確認できたことを事実の並びで書きます。
- eLTAXの特設ページは、2026年9月24日に従来の2ページを統合したとされ10、同日付で記載が修正されています9。更改に伴う停止は令和8年9月19日から9月24日(予定)と告知されていました21。
- 更改後、給与支払報告書の提出はPCdesk(DL版)ではなくPCdesk(WEB版)です。個人住民税(特別徴収)の機能はWEB版に集約されました22。
- CSVは年分で切り替わります。令和8年分以後は「総務省通知形式CSV」、令和7年分以前は「統一CSVレイアウト」。暫定版仕様書は11月中旬、確定版は12月上旬の公開予定です9。
- ソフトメーカー側(マネーフォワード)は、一元化機能は令和8年9月をもって終了すると案内しています25。
- 令和8年分の送信可能日は、2026年11月8日時点で未定です9。令和7年分は令和8年1月5日(月)から送信できました。令和8年分も1月上旬になるというのは推測です。
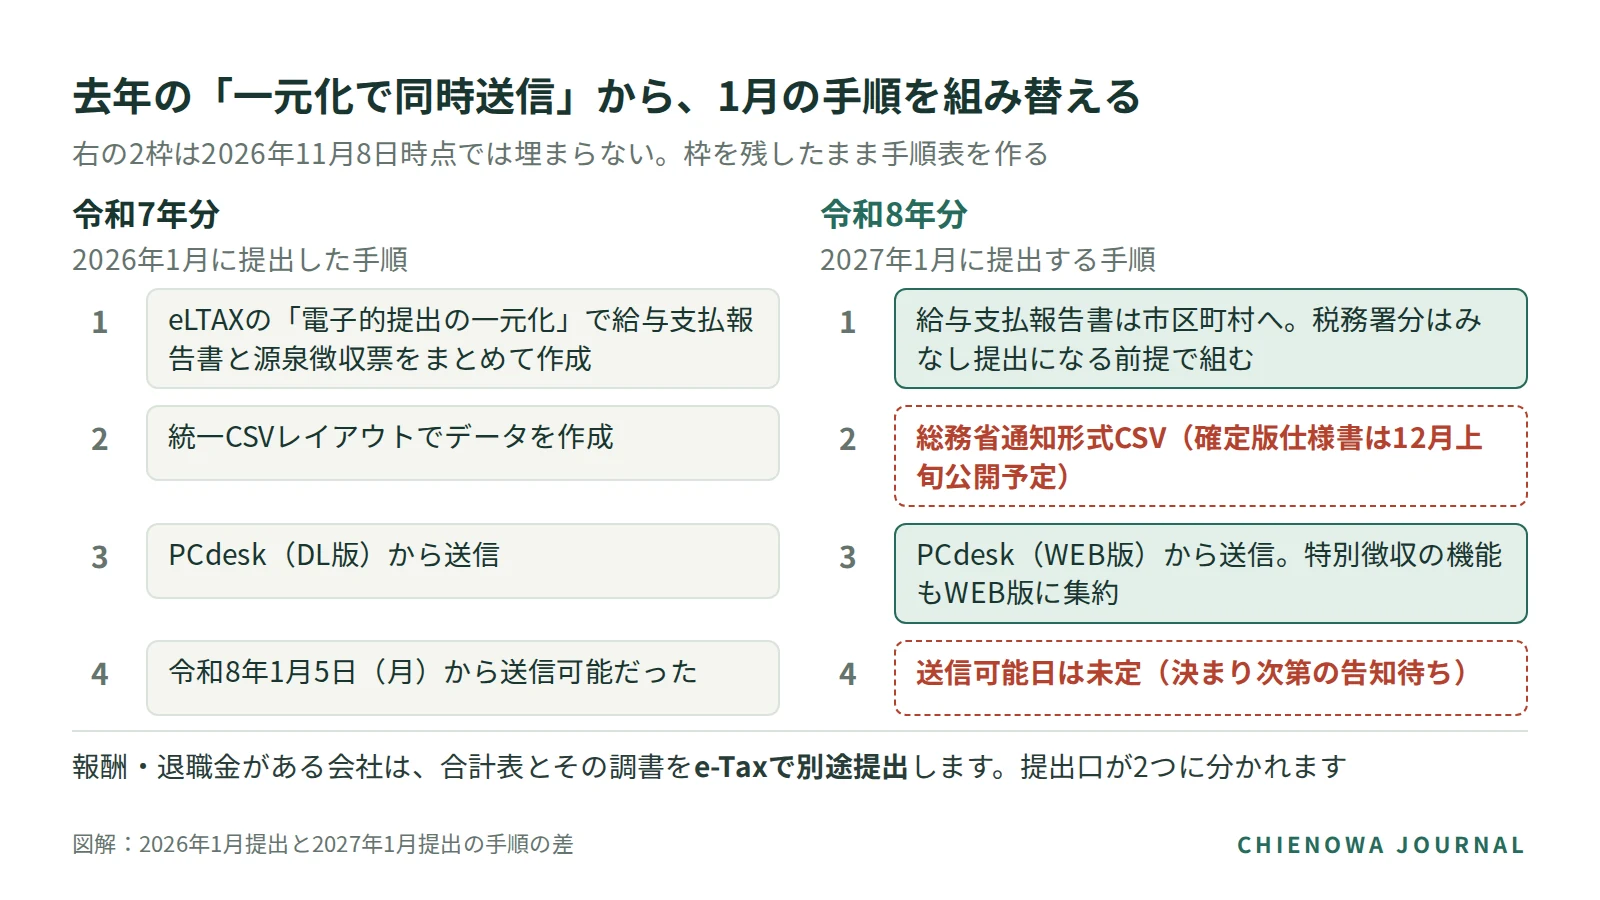
統一CSVレイアウトは「廃止」ではなく、年分による使い分けです。一元化についても「廃止された」と断定はしません。
給与ソフト側でどこを触るかは、製品と版で違います。PCAは案内が最も具体的で、[単票用紙 給与所得の源泉徴収票]の選択肢の削除、[合計表提出区分]の扱いの変更、令和8年分年末調整対応プログラム(Rev.6.80以降)で税務署提出用源泉徴収票を印刷できないこと、年末調整対応版と電子申告対応版が別更新であることを挙げています(版番号はベンダーページで未確認)27。マネーフォワードは2026年10月29日に対応完了を告知し、受給者交付用の源泉徴収票のみ作成・出力でき、法定調書合計表の申告機能は提供しないとしています26。合計表の申告機能を持たない製品もあるので、報酬・退職金がある会社は提出口を分けて考えてください。奉行(OBC)の設定場所は公式で確認できず、本記事では画面パスを書きません。
退職金を払った年だけ、提出の方向が逆になる
給与は税務署への提出が消える方向ですが、退職金は逆です。令和8年中に支払が確定した退職手当等は、すべてが税務署への提出範囲になります。従来の「法人の役員分のみ」から広がりました1112。
退職所得控除で源泉税が0円になる場合も、原則として提出が必要です。交付は提出範囲にかかわらず、退職後1か月以内に全員へ。税務署提出も原則は退職後1か月以内ですが、令和8年中の退職者分をまとめて2027年2月1日までに提出しても差し支えないとされています11。死亡退職は相続税法上の支払調書を出すため、退職所得の源泉徴収票は不要です12。
市区町村への退職所得の特別徴収票は、eLTAXによる簡便な提出方法が整備されるまでの間、省略できるとされています(法人の役員分も対象)13。給与とは向きが逆なので、同じ年の提出で混ざりやすい箇所です。なお国税庁のタックスアンサーNo.7421は新旧を併記しているので、支払日で読み分けてください(令和7年12月31日以前の支払は役員分のみ)12。
例えば、従業員12名で今年1人に退職金を払った会社(架空)では、退職所得の源泉徴収票が税務署提出に残り、合計表も必要になります。ただし、みなし提出の対象として公表資料が挙げているのは給与所得と公的年金等だけで、退職所得への言及は見つかりませんでした1。最後の帰結は本記事の解釈で、推測です。
「税務署に出さない」と「作らない・渡さない」は別
いちばん起きやすい事故がここです。源泉徴収票は、これまでと同じように全員分を作り、全員に交付します114。交付は2027年1月31日までに済ませてください。提出期限は1月31日が日曜のため2月1日(月)にずれますが、交付期限が同様に翌開庁日へずれるかは一次資料で未確認です。1月31日までに渡す前提で組むのが安全です。
市区町村への給与支払報告書も省略できません。みなし提出は「実際に出していること」が前提です。ここを省くと、税務署にも市区町村にも届きません。
年分にも注意してください。みなし提出が効くのは令和8年分以後です。令和7年分以前の源泉徴収票は、令和9年1月1日以後に提出する場合でも従来どおり税務署へ提出が必要とされています19。過年度の訂正が1月に走る会社は、ここで税務署提出を落とさないでください。提出先が変わった後の訂正の送信方法について、解説で見つけられたものはごく少数でした(本記事の観測範囲での印象で、推測です)。
書面で税務署に出す会社は、様式も確認してください。税務署提出用の書面様式は令和8年8月に変わり、受給者交付用の様式に変更はありません14。2026年11月8日時点で、【手書き用】法定調書合計表は令和8年11月6日付で更新され、【入力用】は「準備中」です14。
中途退職者で支払30万円以下の人は、法令上は省略できます。ただし自治体は、公平・適正な課税の観点から提出を求めています20。出さないと、その人の分は税務署にも市区町村にも行きません。年の途中で非居住者になった場合など、例外的に税務署へ源泉徴収票を出すケースも残ります27。
令和8年分の法定調書とみなし提出についてよくある質問
Q1. 源泉徴収票は作らなくてよくなるのですか
いいえ。作成と交付は全員分、これまでどおりです1。減るのは税務署へ出す分だけです。
Q3. 従業員30名なので、電子提出が義務になりますか
【一次情報】キヅケルが公式の公表状況を確認して、確認できた線と確認できなかった線
弊社は制度や仕様を調べるとき、項目ごとに出典の種別を貼り分けます。直近では別領域の調査(2026年8月・会計ソフトのCSV取り込み仕様)で、24項目のうち公式資料で直接確認できたのは14項目でした。3項目を第三者情報のみに格下げし、8件を実機確認の宿題として残しています。同じ型を今回の法定調書に当てたところ、企画時の前提のうち4点に修正が必要でした。
| 企画時の前提 | 確認の結果(検索経由) |
|---|---|
| eLTAXの一元化機能が令和8年9月で廃止 | 本調査の検索範囲では地方税共同機構側の廃止告知を特定できず。別の検索結果は同ページに「令和8年9月をもって廃止」の記述があるとしており、本記事は断定しない。確認できたのは特設ページの統合(2026年9月24日)とPCdesk(WEB版)への集約91022 |
| 統一CSVレイアウトが廃止 | 廃止ではなく年分による使い分け(令和8年分以後は総務省通知形式CSV)9 |
| 奉行Edgeは特定の画面パスで選択 | ソフトメーカーの公式・解説媒体・ヘルプセンターのいずれでも確認できず。本記事では画面パスを書かない |
| 従業員30名前後が新たに30枚基準の対象になりうる | 条件付き。判定は人数ではなく、基準年に改正前の提出範囲(年末調整をしなかった人の分を含む)で提出すべきであった枚数46 |
保留は保留のまま、手順は先に組んでください。
11月のうちに決めること、2027年2月1日までの逆算
残り3か月を月ごとに割ります。11月は判定と段取り、12月は仕様とソフトの確認、1月が提出です。
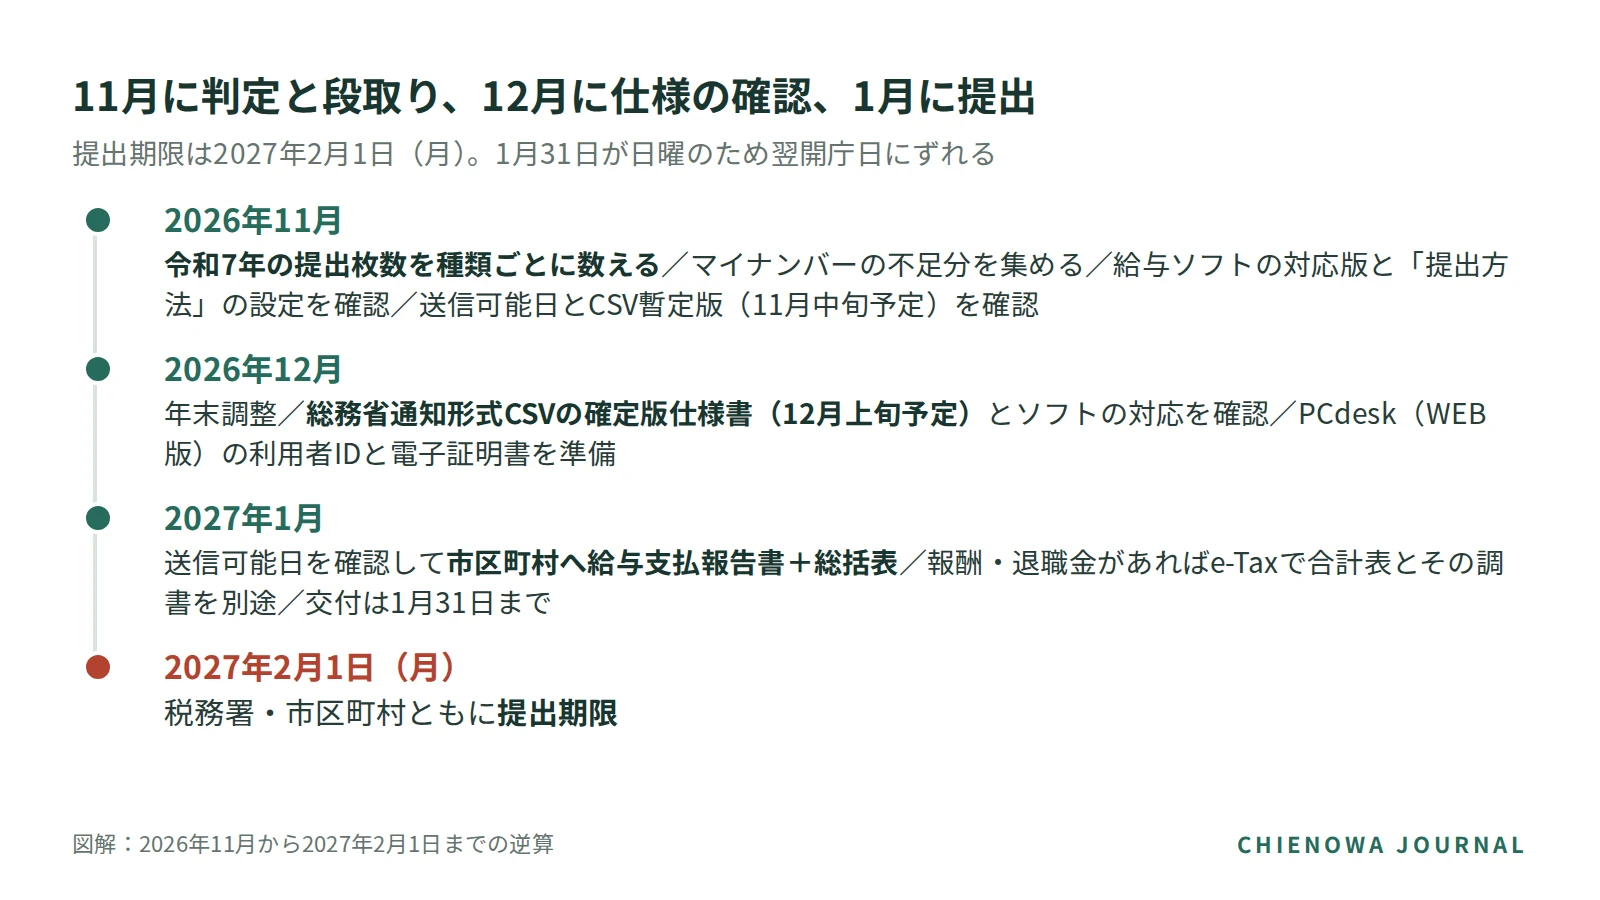
図の各月に加えて、押さえておく点が3つあります。難所は送信より事前準備側で、PCdesk(WEB版)の利用者IDと電子証明書は12月のうちに用意してください。電子申告用のアップデートが年末調整対応版と別更新になる製品もあります27。報酬・退職金がある会社は、市区町村への提出とは別に、e-Taxで合計表とその調書を提出します。期限は2027年2月1日(月)で、税務署・市区町村とも同日です3。
手元に残すのは、この7項目です。
| 確認待ちの項目 | 2026年11月8日時点の状況 | 確認先 | 自社の記入欄 |
|---|---|---|---|
| 令和7年の提出枚数(種類ごと) | 自社で数えるだけ。未着手なら今週中 | 自社の提出控え | |
| 令和8年分のeLTAX送信可能日 | 未定 | 地方税共同機構 特設ページ9 | |
| 総務省通知形式CSVの確定版仕様書 | 12月上旬公開予定 | 同上9 | |
| 【入力用】法定調書合計表の様式 | 準備中 | 国税庁 F1-114 | |
| 自社ソフトの設定場所と訂正時の送信手順 | 製品・版ごとに異なる | 使っている製品の案内2627 | |
| 提出する法定調書がない場合の「該当なし」記載運用が令和8年分で生きているか | 旧版手引の運用の現行有効性が未確認 | 国税庁 手引228 | |
| 合計表のうち給与所得・退職所得の源泉徴収票に係る記載欄の扱い | 一次資料で未確認 | 国税庁 F1-114・手引2 |
30枚の確認項目と1月の手順を、年末調整と並行して洗い出す
自社が30枚に入るかは、令和7年の提出控えを種類ごとに数え直さないと出ません。1月の手順も、送信可能日とCSV確定版が出るまで埋まらない枠が残ります。この2つは年末調整と同じ11月から12月に並行して決める必要があり、去年の手順がそのまま使えません。必要なのは3点です。令和7年分で実際に税務署へ出した枚数(種類ごと)、報酬・退職金の有無、使っている給与ソフトの版。
株式会社キヅケルのAI顧問(月額100,000円)では、公表資料と自社の提出控えを一緒に並べて、確認すべき項目の洗い出しと1月の手順表の組み立てを行います。そのうえで、年末調整・法定調書まわりの進め方を継続して相談できます。書類の作成代行はしません。この記事の確認待ちリストはそのまま持ち込んでいただいて構いません。確定していない点は確定していないものとして扱い、確定した時点で手順に差し込みます。
なお、個別の税務判断や申告書等の作成は税理士の業務です。枚数の数え方や提出義務の有無の最終確認は、顧問税理士と行ってください。
本文の事例と引用について
- 「例えば」で挙げた会社はすべて架空で、該当箇所に「(架空)」と明示しています。表に書いた枚数も例の中で置いた仮の数字で、公表資料の数値でも実在の顧客事例でもありません。
- 制度の数値・施行日・期限は、国税庁・地方税共同機構・自治体・ソフトメーカーの公表資料に基づきます。確認の水準と限界は【一次情報】の節に記載しました(検索経由の確認のみ。ページ番号・問番号・章番号は記載していません)。観測時点は2026年11月8日です。自社の提出に使う前に、出典欄のURLと顧問税理士でご確認ください。
- 弊社(株式会社キヅケル)の一次情報は、2026年8月の会計ソフトCSV仕様調査(別領域)の進め方と、2026年11月に行った本テーマの公表状況の確認結果です。年末調整・法定調書の受託実績はありません。
- 「推測」と明記した箇所は、送信可能日が1月上旬になること、読者の多くが報酬の支払調書を出す側に入ること、みなし提出分の算入による数年後の判定、退職所得がみなし提出の対象外である読み、訂正手順の解説が少ないという印象、ソフトメーカーの告知が公式より先に出る構図です。
- 送信可能日とCSV確定版仕様書が公開された時点で、本記事に追記します。
出典
- 国税庁|源泉徴収票のみなし提出の特例(特設ページ)参照 2026-09↩
- 国税庁|令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引|給与所得の源泉徴収票(給与支払報告書)参照 2026-09↩
- 国税庁|令和8年分 法定調書の作成と提出の手引|提出期限等参照 2026-09↩
- 国税庁|No.7411 「給与所得の源泉徴収票」の提出範囲と提出枚数等参照 2026-09↩
- 国税庁|源泉徴収票(給与所得・公的年金等)のみなし提出の特例に関するQ&A(令和8年4月公表・全16問)。特設ページ1からダウンロード。本記事では本文の逐語確認ができていません参照 2026-09↩
- 国税庁|法定調書のe-Tax等による提出義務化のパンフレット(令和8年8月)参照 2026-09↩
- 国税庁 e-Tax|法定調書のe-Tax等による提出義務化の概要について参照 2026-09↩
- 国税庁|令和8年分 法定調書の作成と提出の手引|法定調書を30枚以上提出した方へ参照 2026-09↩
- 地方税共同機構|給与支払報告書等の提出に係る特設ページ参照 2026-09↩
- 地方税共同機構|給与支払報告書、給与所得者異動届出書を提出するには(更新履歴に2026年9月24日のページ統合の記載)参照 2026-09↩
- 国税庁|令和8年分 法定調書の作成と提出の手引|退職所得の源泉徴収票・特別徴収票参照 2026-09↩
- 国税庁|No.7421 「退職所得の源泉徴収票」の提出範囲と提出枚数等参照 2026-09↩
- 杉並区|退職所得の源泉徴収票(特別徴収票)の提出について参照 2026-09↩
- 国税庁|F1-1 給与所得の源泉徴収票(同合計表)=様式参照 2026-09↩
- 国税庁|F1-3 報酬、料金、契約金及び賞金の支払調書(同合計表)参照 2026-09↩
- 国税庁|法定調書の作成と提出の手引 HTML版(令和7年分)「翌年以降送付」欄参照 2026-09↩
- 北九州市|令和9年1月から給与支払報告書・源泉徴収票の提出方法が変わります参照 2026-09↩
- 前橋市|令和9年1月から源泉徴収票の提出方法が変わります(みなし提出の特例)参照 2026-09↩
- 横浜市|源泉徴収票のみなし提出について(令和7年分以前は従来どおり税務署へ提出)参照 2026-09↩
- 厚木市|給与支払報告書の提出について(PDF)参照 2026-09↩
- 地方税共同機構|令和8年9月のeLTAX更改に伴うサービス停止について参照 2026-09↩
- eLTAX|システム更改に伴う変更点と注意事項参照 2026-09↩
- 地方税共同機構|給与支払報告書、公的年金等支払報告書及び源泉徴収票の電子的提出の一元化について参照 2026-09↩
- eLTAX|手続き別ガイド 給与支払報告書及び源泉徴収票 電子的提出一元化 ガイドブック3.4版(2025年12月)参照 2026-09↩
- マネーフォワード クラウド|給与支払報告書を電子データで提出するには?参照 2026-09↩
- マネーフォワード クラウド年末調整|サポートページ(更新履歴・2026年10月29日の対応完了告知)参照 2026-09↩
- PCA|令和9年1月からの源泉徴収票の提出方法について参照 2026-09↩
- 国税庁|令和8年分 法定調書の作成と提出の手引(目次・訂正の告知)参照 2026-09↩