「2026年10月から50%」と書いてある記事を見た方へ。それは改正前の法令上の値です。当時は正しい記述でした。令和8年度税制改正で、2026年10月1日からの控除割合は70%に見直されました12。
混線しやすい点を2つ。2023年10月の制度開始と2026年10月の割合切替は別の話です。そして今回変わるのは買い手の仕入税額控除の割合で、売り手の2割特例の話ではありません。
この記事では制度の背景ではなく、10月分の入力が始まる前に、どの欄を変えるか(CSVなら税区分のどこに割合が載るか)と、正確な文字列を自分のソフトのどのページで確かめるかを書きます。逐語の税区分名は各社で表記が揺れているため、本記事では断定せず、確認先を示します。
本記事の制度部分は、2026年9月20日時点で公表されている情報(国税庁「令和8年度税制改正特集」ほか)と、弊社が2026年9月19日に確認した各社ヘルプの記録に基づきます。末尾の出典は参照先で、原文の逐語引用ではありません。控除割合と適用期間は国税庁の改正特集ページ、税区分の表記はご利用のソフトのヘルプで、入力前に必ずご自身で確認してください。
- 自分のソフトの話から見たい方 → 3社は「70%」をどこに書くのか
- 今すぐ確かめたい方 → テスト用会社で1回だけ取り込む手順
結論:2026年10月1日以後の仕入れから70%(「次は50%」は改正前の値です)
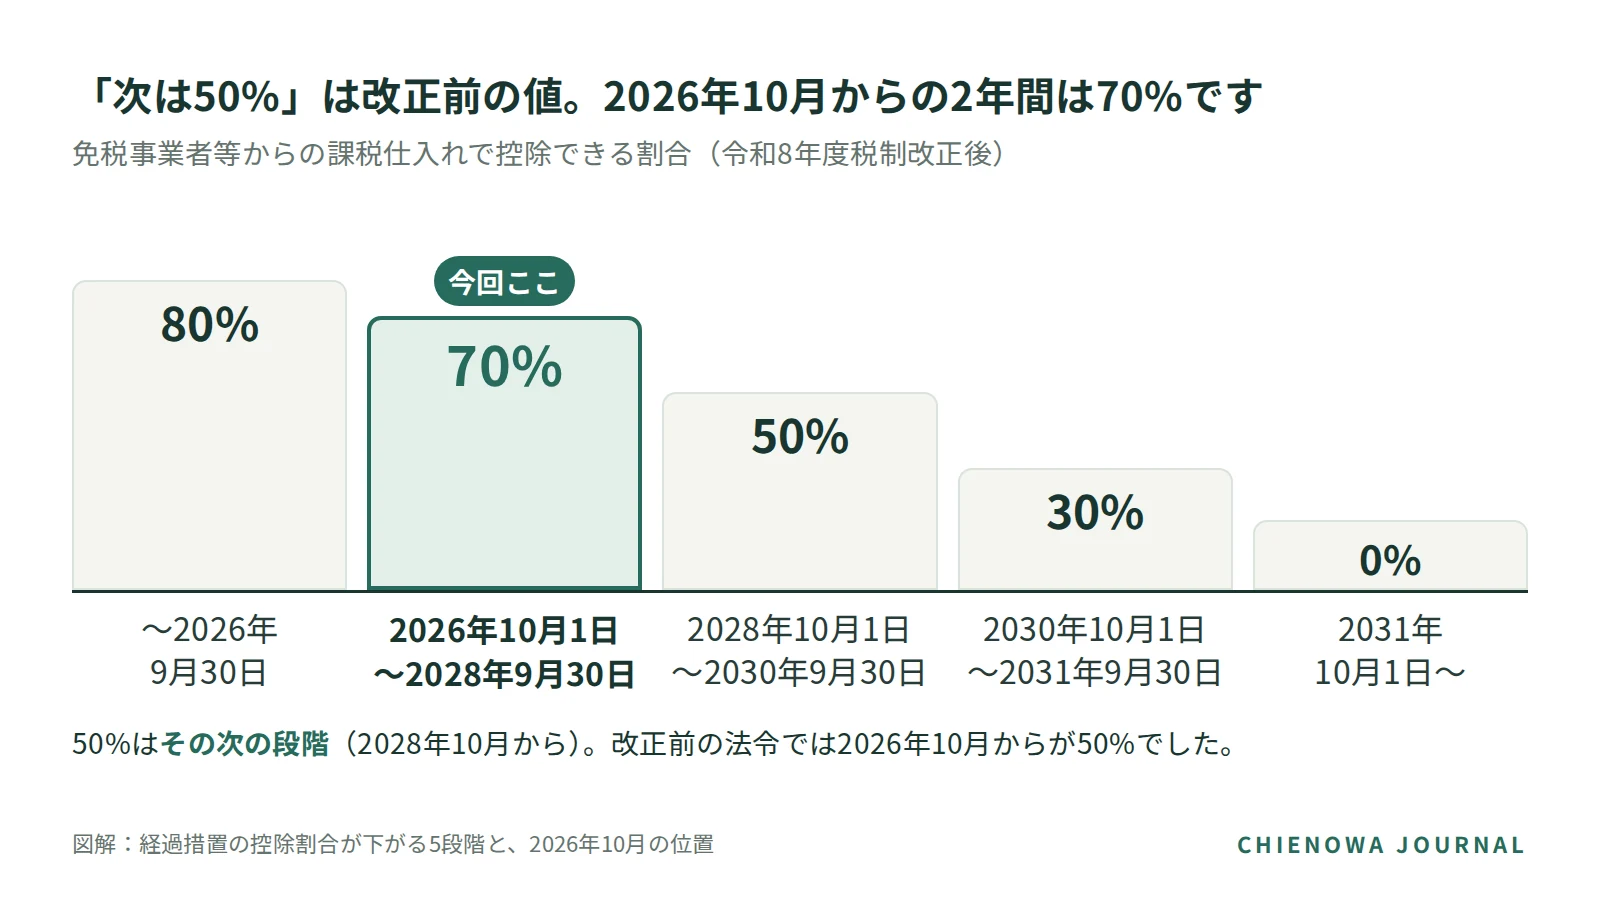
免税事業者など、適格請求書発行事業者でない相手からの課税仕入れについて、仕入税額の一定割合を控除できる経過措置があります。改正後の段階は次のとおりです12。
| 期間 | 控除できる割合 |
|---|---|
| 2023年10月1日〜2026年9月30日 | 80% |
| 2026年10月1日〜2028年9月30日 | 70%(今回ここ) |
| 2028年10月1日〜2030年9月30日 | 50% |
| 2030年10月1日〜2031年9月30日 | 30% |
| 2031年10月1日〜 | 0%(経過措置の終了) |
なぜ「50%」という情報が出回っているのか。改正前の法令(平成28年改正法附則53条)では、2026年10月からが50%でした。そのため2025年秋までに作成された解説記事や、改訂前のQ&Aの例示は50%で書かれています3。令和8年度税制改正で、期限を2年延長したうえで70%へ見直されました1。
切り分けておきます。売り手の2割特例・3割特例と、買い手のこの経過措置は別の制度です。3割特例は個人事業者向けの措置とされ法人は対象外と読めますが、弊社は逐語確認ができていないため一次資料でご確認ください21。本記事は買い手側(仕入れ)の話です。
もうひとつ、年間上限の話があります。一の免税事業者等からの課税仕入れ(税込)が年1億円を超える部分は経過措置の対象外です。新設ではなく、10億円から1億円への引き下げです1。読者規模では基本的に無関係と考えられます(推測)。
注意したいのは、2つの「開始日」で基準が違う可能性があることです。控除割合は課税仕入れを行った日で切り替わります。一方、1億円の上限は「2026年10月1日以後に開始する課税期間から」と読める記述がありますが、弊社は原文の逐語確認ができていません(2026年9月20日時点・要確認)。決算月によって時期がずれる可能性がある点だけ頭に置き、該当しそうなら原文か顧問税理士に当たってください。
経過措置の80%と70%はどの日で分かれるか——「課税仕入れを行った日」で決まります
割合を決めるのは、請求書の日付でも支払日でもありません。課税仕入れを行った日です。商品などの資産の譲受けは原則として引渡しのあった日、役務の提供は役務の全部が完了した日で判定します4。
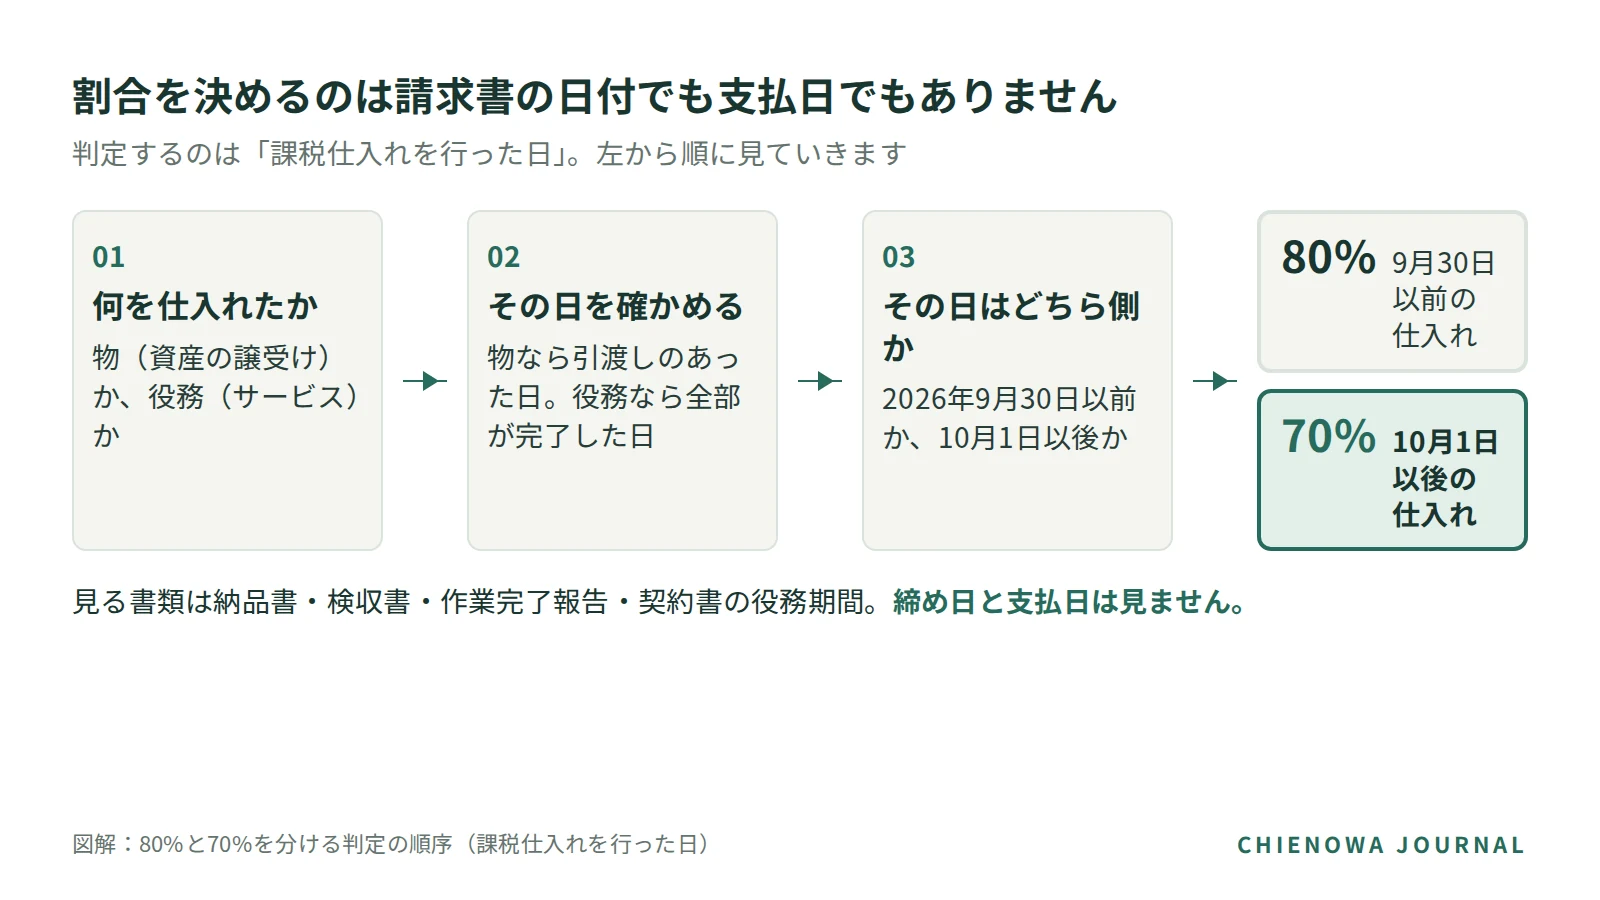
国税庁の例示も、この構造をそのまま示しています。2026年9月21日から9月30日までの仕入れは80%、10月1日から10月20日までの仕入れは70%です14。役務については、9月21日から提供を受けて10月20日に完了し10月末に支払う場合、完了日で判断して10月20日の取引になる、という説明です4。
帳簿の記載も変わります。経過措置の適用を受けるには、区分記載請求書等と同様の事項が記載された請求書等の保存が要ります。加えて「経過措置の適用を受ける課税仕入れである旨」を帳簿に記載します35。「※」などの記号を付け、凡例で別途示す方法も認められています3。記号方式なら、10月以降は凡例側の割合表示を差し替えるだけで済みます。ただし記載例の文字列そのものは弊社で逐語確認ができていないため、原文でご確認ください。
例えば①:9月と10月をまたぐ請求書は、4つの型で分かれます
以下は記事のための作例で、実在の取引ではありません。判定に使う証憑まで含めて4つ並べます。
| 型 | 状況 | 何を見て決めるか | 割合 |
|---|---|---|---|
| ① 9月納品・10月払い | 9月20日締め、10月10日払いの請求書。納品は9月中 | 納品書・検収書の引渡日 | 80% |
| ② 締め期間がまたぐ | 9月21日〜10月20日締めの請求書 | 明細1行ごとの引渡日 | 80%と70%に割れる |
| ③ 翌月計上の運用 | 9月仕入れを10月の日付で入力している | 実際の引渡日(入力日ではない) | 80%(運用のままだと70%で誤起票) |
| ④ 9月に前払いした年間保守料 | 1年分の保守料・顧問料を9月に支払済み | 契約書の役務期間と完了時点 | 期間対応分を分ける |
型②では、1枚の請求書が80%分と70%分に割れます。仕訳を2本に分け、日付・税区分・摘要をそれぞれ9月分と10月分に合わせてください。たとえば9月28日納品の行と10月5日納品の行を、日付と税区分を分けた2本の仕訳にします。合計だけを1本で入れると、どちらの割合で計算されたのかが後から追えなくなります。
型③は最も起きやすい取り違えです。月末締め・翌月計上という日常の運用そのものが、割合の誤りの原因になります。入力日ではなく引渡日で判定する、という一点だけ先に社内で共有してください。
型④は、期間対応分を分ける必要があります。ただし分け方は契約内容と計上基準によるため、顧問税理士にご確認ください。本記事では按分の割り方を示しません。
例えば②:仕訳の書き方——控除できない30%をどこに落とすか
税込経理を採っている場合、仕訳そのものに区別は要りません。税込額をそのまま計上します。ただし帳簿への「経過措置の適用を受ける旨」の記載と、ソフト上の税区分やインボイス欄の選択は必要です3。
税抜経理の場合、仮払消費税等に計上できるのは控除できる分だけです。控除できない残りが20%から30%に増えます。
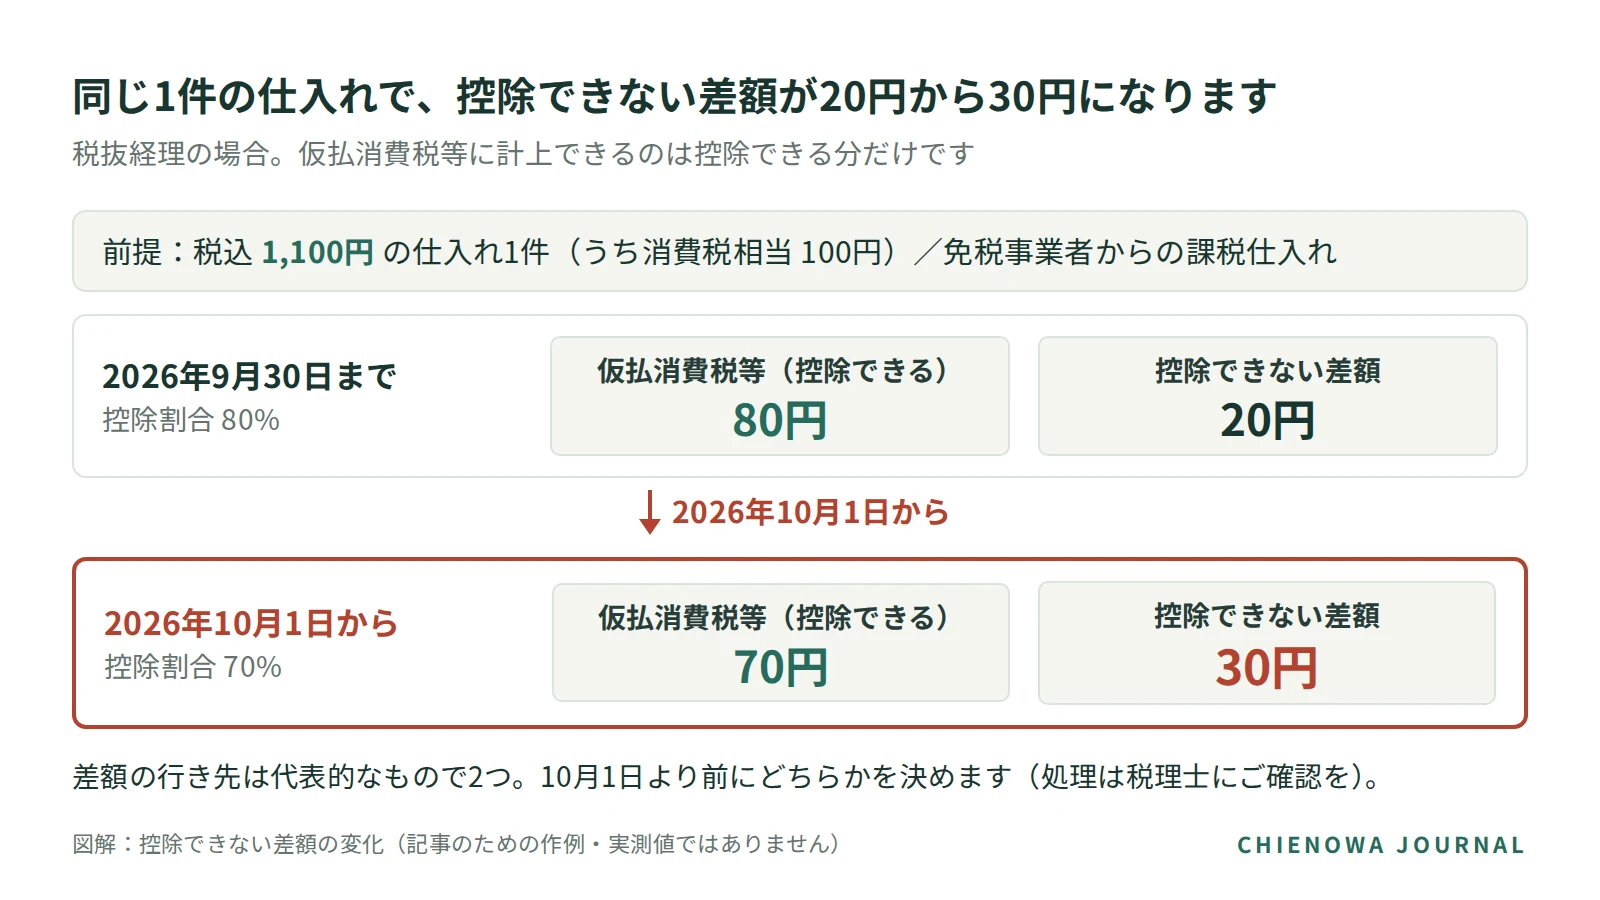
例えば、税込1,100円(うち消費税相当100円)の仕入れを1件。80%期なら控除80円・残り20円、70%期なら控除70円・残り30円です。同じ1件で、落とす金額が1.5倍になります。この数値は記事のための作例であり、弊社の実測値ではありません。
残り分の代表的な行き先は2つです(これで全部というわけではありません)。仕入・経費の本体に上乗せするか、雑損失などに振り替えるか。ただし、資産に係るものは金額や課税売上割合によって取扱いが分かれる場合があり、固定資産で取得価額に加算するなら減価償却にも影響します。どちらの方式で処理するかは、10月1日より前に顧問税理士とお決めください。本記事では方式を推奨しません。
先に決める理由は2つです。期中の手入力の量が方式によって変わり、雑損失として処理する形では決算整理仕訳が必要になること。そして切替日をまたいでから方式を変えると、同じ期の中で処理が混ざることです。
【一次情報】経過措置の税区分——3社は「70%」をどこに書くのか(各社ヘルプを開いて確かめました)
弊社は2026年9月19日に、会計ソフト各社の公式ヘルプを開いて記録しました。弥生12ページ、マネーフォワード クラウド会計(以下MF)4ページ、ベンダー以外の解説ページ7件を取得し、freeeの5ページは取得がエラーになったためブラウザで本文を読んでいます。結果を「書く場所」の構造で並べます。
| 確認した項目 | 弥生 | freee | マネーフォワード(MF) |
|---|---|---|---|
| 入力画面で指定する場所 | [請求書区分]と[仕入税額控除割合]の2段構え | 税区分名そのものを選ぶ | 税区分とは別の「インボイス」欄で選ぶ |
| CSV取込で書く場所 | 税区分文字列の末尾(画面と書き方が違う)9 | 税区分名の中 | 税区分とは別の列16 |
| 10月1日以降、自分で操作が要るか | ヘルプでは確認できず。同社の案内では製品の更新が前提とされています6 | 仕入日が10月1日以降の取引は新しい控除割合で計算されるとの記載あり1011 | 「適格」チェックボックスを廃止し控除割合のプルダウンに変える、との告知あり1314。10月に入力画面の見た目が変わる可能性 |
| 弊社が見たインポート仕様ページに切替日の記載があるか | なし(許可される値を並べるのみ)89 | あり10 | あり16 |
| 記述が無いとどうなるか | 取引日付・科目設定から自動判定。税率の記述がない税区分は5%として取込7 | 税率表記がない税区分は税率5%を意味する12 | 未施行の控除割合はエラー17 |
いずれも2026年9月19日〜20日時点のヘルプ・告知の記載で、実製品での動作確認ではありません。
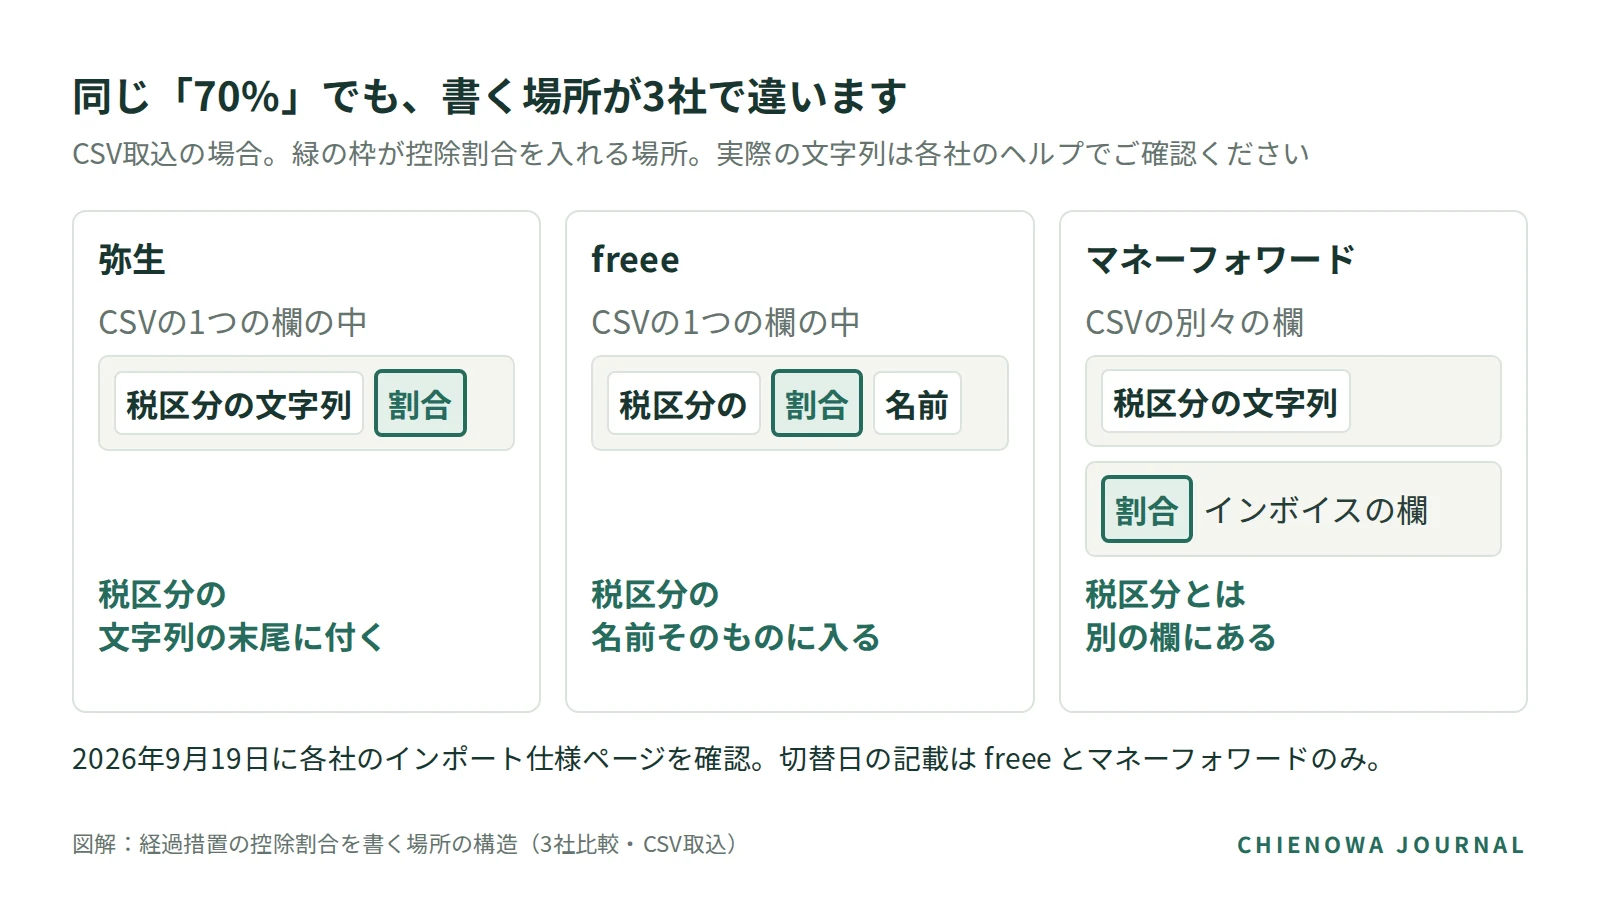
自動で切り替わるソフトと、選び直しが要るソフトが混在します。自分のソフトのヘルプで「自動で切り替わるか」の1点だけを、10月1日より前に確かめてください。
ページを開いて分かったことが3つあります。1つ目は、弊社が開いたインポート仕様ページに限って言えば、切替日(適用期間)まで書いてあったのはfreeeとMFで、弥生のインポート仕様ページは許可される値を並べているだけだった点です891016。これは「書いていないことの確認」で、実際に開かないと書けません。ただし弥生にも経過措置の見直しを扱う案内ページ自体はあり6、「弥生のヘルプ全体に切替日がない」という意味ではありません。
2つ目は、弥生が「税区分の記述がなければ取引日付から自動判定する」と明記している点です7。つまり日付の正しさが、そのまま税区分の正しさになります。前の章の判定に戻ってきます。
3つ目は、freeeのヘルプに「本ページは令和8年7月時点の制度をもとに説明」という自己注記があったことです10。ヘルプページ自体が「いつ時点の制度で書かれたか」を確かめる。これが切替期の最初のチェックポイントです。
なお弥生は、画面で選ぶ場所とCSVに書く場所が別です。同じソフトで書き方が2通りあること自体が、取り違えの元になります。
弊社も経過措置の区分は未検証です。だから「任せれば正しくなる」とは書けません。代わりに、10月分の入力が始まる前にテスト用会社で1回だけ取り込んで表記を確かめる手順を、この記事の後半に用意しました。
例えば③【一次情報】同じ1件の仕訳を3社のCSVに書くと、文字列はここまで違います
弊社は2026年9月に、同じ合成仕訳3件を3社形式で出力する検証を行いました。前提は、2026年9月1日付、1,100円・2,160円・3,300円の3件、借方「消耗品費」/貸方「現金」、税込経理、借方合計・貸方合計とも6,560円です。
| 比較する項目 | 弥生デスクトップ | freee | マネーフォワード |
|---|---|---|---|
| 税区分(借方) | 課対仕入込10% |
課対仕入10% |
課仕 10% |
| 日付 | 20260901 |
2026/09/01 |
2026/09/01 |
| 文字コード | cp932 | utf8 | cp932 |
| ヘッダー | なし(25列) | あり(17列) | あり(27列) |
| 実測サイズ | 288 bytes | 533 bytes | 582 bytes |
税区分は3社で全部違いました。経過措置の割合は、この上にさらに載る情報です。弥生は同じ文字列の末尾に、freeeは税区分名の中に、マネーフォワードは別の列に載ります。ソフトを乗り換えたときや、請求書ソフト・記帳代行から仕訳を流し込んでいるときは、ここが一番ずれます。
切替期に効く取込仕様を3つだけ挙げます。MFは未施行の控除割合をエラーにするため、10月1日より前に70%側のCSVを試せない可能性があります17。MFは同一取引No・同一取引日・貸借合計一致の3条件で複合仕訳に結合します16。freeeは未登録の税区分について、取込時に追加またはマッチングが必要です12。
経費精算・請求書受領サービス・記帳代行からの連携CSVが80%のまま来る、という経路もここにつながります。提供元に切替時期を確認してください。
【一次情報】旧区分は黙って通ります——機械が止めるのは「形が壊れたもの」だけ
弊社は2026年9月に、経理入力アプリの出力側を隔離環境で検証しました。合成10入力(正常5・欠損2・重複1・境界2)のうち、受理6件・拒否4件です。拒否理由は5種類でした。
- 日付空欄(
invalid_date) - 借方科目空欄(
missing_account) - 同一仕訳IDの重複(
duplicate_entry) - 12桁の金額(
amount_digits_exceeded) - CP932に変換できない文字を含む摘要(
unmappable_character)
不正な行が1件でも混ざった一括出力は、全体を明示的に拒否します。無言で行を落としません。2026年9月11日の実画面テストでは、貸借不一致のメッセージ表示と保存ボタンの無効化を確認しました(35ステップ、失敗0)。
止まらなかったものもあります。税区分の中身です。受理した6行の税区分は全行「対象外」で固定しており、経過措置の区分は検証の対象外でした。
機械が止めるのは「形が壊れている」ものであって、「形は正しいが中身が古い」ものではありません。経過措置の切替で怖いのは後者です。エラーが出ないまま通ります。
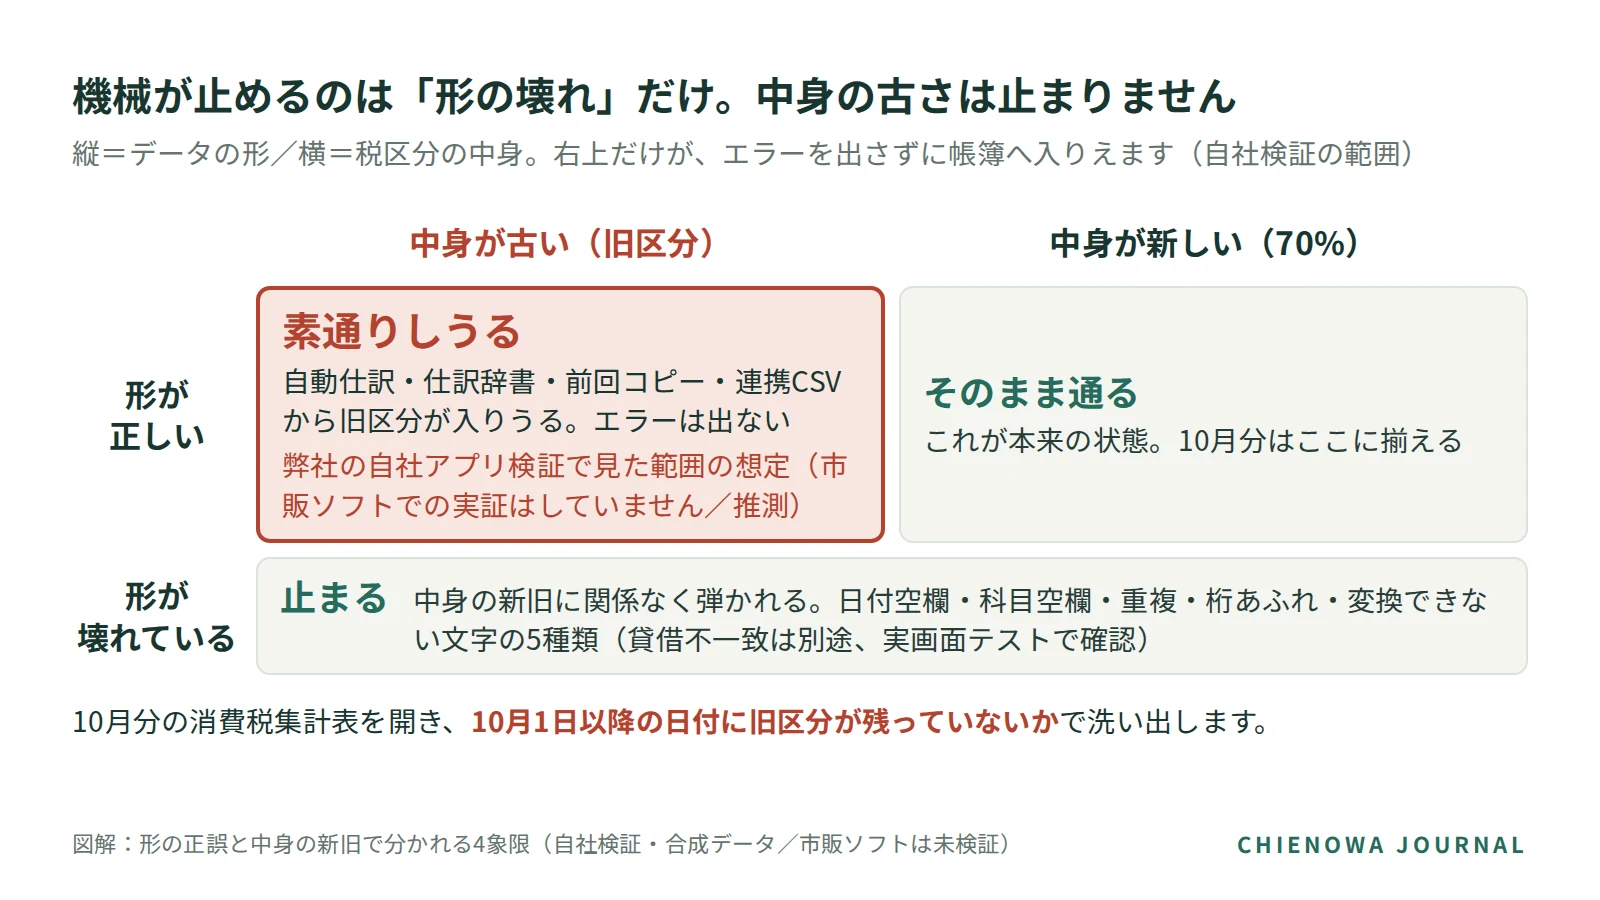
旧区分が入ってくる経路は、少なくとも5つ考えられます。
- 学習済みの自動仕訳ルールや取引先マスタに、旧区分が固定で紐づいている
- 銀行・カード明細の自動登録ルールが、旧税区分を保持している
- 仕訳辞書・定期仕訳・「前回コピー」から、旧区分が複製される
- 経費精算・請求書受領・記帳代行からの連携データが、80%のまま来る
- ソフトが未更新で、70%の選択肢がそもそも画面に出ない6
弊社のアプリでは、判定の順序を①法令ルール、②企業の明示ルール、③取引先の確定マッピング、④過去の承認実績、⑤AI提案に固定し、下位が上位を上書きできない設計にしました。過去の実績から出す候補は、法律が変わった日をまたいだ瞬間に全部「旧区分の正解」になるからです。
検知の動線は1つで足ります。10月分の消費税集計表または税区分集計表を開き、10月1日以降の日付に旧区分(80%控除)が残っていないかを見ます。MFは仕訳の「インボイス」欄で控除割合を指定する方式なので15、その欄を軸に絞り込めます。10月最初の1週間で1回、10月末の月次でもう1回です。
直し方は、ソフトを問わず順序が同じです。
- 消費税集計表で「10月1日以降の日付 × 旧区分」に絞り、まず件数を数える
- 十数件までなら、その場で1件ずつ直す
- 三桁になるなら、一括修正の機能があるかをヘルプで確認してから手をつける
- CSVで流し直す方法は最後に検討する
弥生には[仕訳一括置換]があり、日付・科目・税区分をまとめて修正できると同社が案内しています20。freee・マネーフォワードに同等の一括修正があるかは、弊社では確認できていません(2026年9月20日時点)。CSVで流し直すときの前提も添えておきます。マネーフォワードは再インポートでも登録済み仕訳との重複チェックを行わず18、弥生デスクトップは取込後に元へ戻せないため事前バックアップが要り、同じデータの再取込は警告なく重複登録されます19。だから「まず直す」より「まず範囲を数える」の順序でお願いします。
この点検を、毎月・手で・1人でやり続ける限り、忘れた月に事故が起きます。
【一次情報】10月1日までの棚卸しと、テスト用会社で1回だけ取り込む手順
前章の5経路に対応する棚卸しです。9月中に上から順に見てください。「経路」の数字は前章の番号です。
| # | 見るもの | 確認する内容 | 経路 |
|---|---|---|---|
| 1 | 会計ソフトのプログラム版 | 70%の選択肢が出る版になっているか6 | 5 |
| 2 | 自動仕訳ルール・取引先マスタ | 控除割合が固定されていないか | 1 |
| 3 | 銀行・カード連携の自動登録ルール | 旧税区分を保持していないか | 2 |
| 4 | 仕訳辞書・定期仕訳・前回コピー | 旧区分が複製されないか | 3 |
| 5 | 経費精算・請求書受領システム | 対応状況と時期 | 4 |
| 6 | 記帳代行・連携CSVの提供元 | 切替時期の回答をもらう | 4 |
| 7 | 控除できない30%分の科目 | 先に決めてソフトに登録5 | — |
| 8 | 帳簿の記号方式の凡例 | 割合表示を差し替える3 | — |
次に、弊社が社内で決めたテスト取込の手順です。
- テスト用の会社・会計期間を用意する。本番帳簿には入れない
- 勘定科目と税区分の対応を先に確認する
- 対応するCSVを一度だけ取り込む。別ソフト用のCSVで代用しない
- 件数・借方合計/貸方合計・各金額・日付・税区分を突き合わせる。端数処理と税額も製品設定に照らして記録する
- 製品名と版、取込設定、成功かエラーか、件数・金額・税区分の結果を残す
これだけで全パターンの受入が完了したとはしません。
本記事での応用案を1つ足します(この拡張は原資料にはありません)。テスト用会社に「9月30日の1件」と「10月1日の1件」を同額で作り、税区分の末尾または欄だけが違う2行を並べて取り込み、取込後の税額が想定どおりか(割合が効いているか)を見ます。MFは未施行の控除割合をエラーにするため17、10月1日より前に70%側を試せるとは限りません。通らなかったこと自体が「10月1日を過ぎたらもう一度やる」という予定になります。
弊社は自社アプリの「対応済み」を、次の6つの証跡がそろって初めて名乗ることにしています。
- 製品と版
- 会社ファイルの設定
- 取込日時
- 使ったCSVのハッシュ値
- 取込結果
- 税区分と貸借が想定どおりだったか
読者の検算基準としても、最後の6つ目が要です。取込が成功と出ても、税区分が旧区分のまま入っていれば、それは失敗と同じです。
この1回の取込を一緒にやる相談もできます(詳しくは記事末)。
よくある質問
Q1. 控除できない30%分は、どの科目にすればよいですか。
代表的なのは、仕入・経費の本体に上乗せする方法と、雑損失などに振り替える方法の2つです(これで全部ではありません)。資産に係るものは金額や課税売上割合によって取扱いが分かれる場合があります。どちらで処理するかは顧問税理士にご確認ください。本記事では方式を推奨しません。
Q2. 帳簿には何と書けばよいですか。
Q3. ソフトで税区分を選べば、帳簿の記載要件は満たされますか。
断定できません。税区分の選択と、帳簿・摘要欄への記載は別の話として扱ってください。税区分の選択が帳簿の記載にどう反映されるかを、ご利用のソフトのヘルプで確認することをおすすめします。
Q4. 税込経理なら何もしなくてよいですか。
仕訳上の金額の区別は不要ですが、ソフト上の税区分やインボイス欄の選択と、帳簿への記載は必要です3。
Q5. 1万円未満の少額特例と経過措置は、どちらを使いますか。
少額特例の対象であれば、税込1万円未満の課税仕入れは帳簿の保存のみで控除でき、70%の計算は不要です22。対象は令和11年9月30日までの課税仕入れとされています。ただし「一定規模以下の事業者」という要件があり、規模要件の数値は弊社で逐語確認ができていないため、原文でご確認ください。
Q6. 1社あたり年間1億円の上限は、うちに関係ありますか。
一の免税事業者等への年間の課税仕入れ(税込)が1億円を超える部分が対象外になる上限で、改正前の10億円から引き下げられたものです1。読者規模では基本的に無関係と考えられます(推測)。なお適用の開始は「2026年10月1日以後に開始する課税期間から」と読める記述がありますが、弊社は逐語確認ができていません(要確認)。控除割合の基準日とは違う可能性がある点だけ頭に置いてください。
あわせて読む: 弥生会計CSVインポートエラー12パターンと取込前チェック表(2026年9月19日公開)。その記事の末尾で予告した10月の更新が、本記事です。
10月分の入力が始まる前に、確かめ方を決めませんか
経過措置の区分を含む仕訳を、どのテスト用データで、誰が確認して取り込むか。10月1日を過ぎてから旧区分の仕訳をまとめて直すより、その前に確かめ方を決めておくほうが早いはずです。
弊社のAI顧問(月額100,000円・税別)では、前章の5ステップと6つの証跡を、御社の会計ソフトと業務に合わせて一緒に組み立てます。弊社が代わりに正解を出すサービスではありません。合わないと思われたら、そこでやめていただいて構いません。
本文の事例と引用について
「例えば①」の4つの型、「例えば②」の1,100円の金額例は、記事のための作例であり、実在の取引ではありません。「例えば③」の3社CSVの実測値と、自社検証の件数・拒否理由・実画面テストの結果は、すべて合成データによる弊社の検証結果です。実際の会計ソフトへの取込は行っていません。
- 公開日: 2026年9月20日。各社ヘルプの確認は2026年9月19日、公的資料の確認は2026年9月20日時点です。いずれも公表資料と検索で得られた記載に基づくもので、原文の逐語引用ではありません。逐語確認ができていない項目(1億円上限の適用開始、帳簿記載の例示文字列、少額特例の規模要件、各社の税区分の表記)は、本文に「要確認」と書いています。
- 本記事は、2026年10月1日以降に各社の表記と挙動を再確認して更新します。
- 記載の製品名は各社の商標または登録商標です。
出典
- 国税庁|令和8年度税制改正特集(免税事業者等からの仕入れに係る経過措置の見直し)参照 2026-09↩
- 財務省「令和8年度税制改正の大綱」(令和7年12月26日 閣議決定)参照 2026-09↩
- 国税庁「消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A」問113(免税事業者等からの仕入れに係る経過措置)参照 2026-09↩
- 国税庁 同Q&A 問113-3「令和8年10月1日前後の取引に係る免税事業者等からの仕入れに係る経過措置の適用」(令和8年4月追加)参照 2026-09↩
- 国税庁 タックスアンサー No.6497|仕入税額控除のために保存する帳簿及び請求書等の記載事項参照 2026-09↩
- 弥生|インボイス制度の経過措置見直し(仕入税額控除70%、3割特例への移行)について参照 2026-09↩
- 弥生|課税方式別税区分・税計算区分一覧参照 2026-09↩
- 弥生会計 Next|インポートデータの記述形式(税区分)参照 2026-09↩
- 弥生会計 オンライン|インポートする際の制限事項参照 2026-09↩
- freee|インボイス制度導入後の記帳について参照 2026-09↩
- freee|消費税の仕入税額控除の経過措置について参照 2026-09↩
- freee|税区分の種類と選び方について参照 2026-09↩
- マネーフォワード クラウド会計「令和8年度税制改正への対応に向けた仕様変更について」(2026年6月4日)参照 2026-09↩
- マネーフォワード クラウド会計「令和8年度税制改正への対応を行いました」(2026年7月9日)参照 2026-09↩
- マネーフォワード クラウド会計|仕訳の『インボイス』欄について教えてください。参照 2026-09↩
- マネーフォワード クラウド会計|『仕訳帳』をインポートする参照 2026-09↩
- マネーフォワード クラウド会計|仕訳インポート時にエラーメッセージが表示されます。対処方法を教えてください。参照 2026-09↩
- マネーフォワード クラウド会計|『仕訳帳』や『現金出納帳』のインポートにおいて、登録済みの仕訳との重複チェックは行われますか?参照 2026-09↩
- 弥生|仕訳データを取り込む(インポート)方法参照 2026-09↩
- 弥生|仕訳の一括置換参照 2026-09↩
- 国税庁|3割特例の創設参照 2026-09↩
- 国税庁|少額特例(一定規模以下の事業者に対する事務負担の軽減措置)の概要参照 2026-09↩
- 公正取引委員会|インボイス制度後の免税事業者との取引に係る独占禁止法等の考え方参照 2026-09↩
- 公正取引委員会|中小受託取引適正化法(取適法)関係参照 2026-09↩
- 国税庁 適格請求書発行事業者公表サイト参照 2026-09↩