経理は自分1人。領収書をアプリで撮れば仕訳の候補が出ると知って試したいが、顧問税理士への相談で何と言えばいいか分からず止まっている。この記事はその方に向けて書きます。ここでのAI仕訳は、証憑を読み取って仕訳の候補を出す道具で、帳簿を確定させる機能ではありません。
まず結論|相談は「期首の前」に持ち込み、持ち物8点と合意4項目を1枚で置く
先に3つ宣言してください。税理士は替えません。会計ソフト(器)も変えません。本番の帳簿にも入れません。変わるのは「入力の下書きを誰が書くか」だけ。この3行で、相談は乗り換えの打診ではなく段取りの共有になります。
| 問い | 答え |
|---|---|
| いつ相談するか | 自社の期首の前に合意を終える。12月中旬〜3月末(目安)と、決算月の翌月〜申告期限(法人税は原則、事業年度終了の日の翌日から2か月)1は避ける |
| 何を持っていくか | 8点(H2-4の表) |
| 何を合意するか | 4項目(対象業務・科目の決め方・訂正履歴の残し方・データの渡し方) |
| 試す前に見る期間 | 校正に最低2か月。その後も毎月の確認が続く |
| 言わずに試すのはどうか | よくある質問 Q1 へ |
事後報告の最悪の形は、会社の帳簿と事務所の帳簿が別物になることです。
後から言うと何が起きるか|5つの詰まりと、相談が許可取りではない理由
- 帳簿が2系統に分かれる。会社がクラウドで作った帳簿を事務所が旧来のソフトに落として処理し、数字がズレた例が語られています(AI活用を発信する税理士の投稿)2。
- 全部直しになる。クラウド会計で作られた帳簿について「容認できず大幅修正することも多々ある。かえって手間」という税理士の発言があります2。
- 訂正方法が決まらない。「出した」と「取り込まれた」の区別がないと、未取込なら差し替え、取込済みなら逆仕訳と新仕訳、という分岐ができません。
- 決算で初めて気づく。直したはずの仕訳が台帳に反映されていない。
- 優良な電子帳簿の扱いが崩れうる。原則、課税期間の初日から要件を満たして保存する必要があり、効果は過少申告加算税の5%軽減です3。ただし断定はできません。
最大のコストは別です。AIが代替しているのは記帳や一般的な知識の提供までで、税務調査での説明責任は代替していない、という指摘があります2。説明できる人が席にいなくなるのが本当の損失です。なお「事後報告して怒られた」という当事者の投稿は見つかりませんでした。語っているのは税理士側とツール提供側です2。
それでも相談は許可取りではありません。繁忙期の負担が実際に減るなら歓迎する、という税理士の声もあります2。日本税理士会連合会は2026年9月に「税理士事務所のためのAI・クラウド活用ガイドライン(Ver1.0)」を策定し4、TKC全国会も2026年6月に、関与先の同意・税理士の最終判断・利用状況の見える化を基本方針としました5。説明と同意は税理士側の作法で、会社が勝手に入れるとこの手続きが飛びます。
いつ相談するか|税理士の繁忙期・自社の期首・校正の3カレンダーで相談月を決める
ここでの「時期」は税理士とやり取りする時期です。ルールを見直す時期は別の論点なので、自動仕訳ルールの見直しは決算前にへ渡します。
1枚目は事務所の繁忙期。公式に確定できるのは申告期限だけです。令和7年分(直近に確定した実績)は、所得税の申告受付が2026年2月16日〜3月16日6、個人事業者の消費税が3月31日7、法定調書が2月2日8。恒常ルールとして見れば、2月中旬に所得税の受付が始まり、3月中旬に所得税、3月末に個人事業者の消費税の期限が来ます。「比較的空くのは6〜10月」は転職メディア由来の二次情報(本文未確認)で、事務所ごとに差があるため個別に聞くのが最も確実という趣旨の税理士回答も同じ二次情報にあります31。
2枚目は自社の期首。優良な電子帳簿は原則、課税期間の初日から要件を満たす必要があり3、マネーフォワード クラウド会計も仕訳帳のインポートは現在の会計年度内だけと案内しています9。期首前に合意を終えるのが制度と仕様の両方に整合します(国税庁の推奨ではなく、要件から導いた筆者の整理)。
3枚目は校正期間。弊社は2026年8月に自社ツールの要件を決め、自動確定をONにする条件を「標本100件以上かつ誤自動確定率の上側95%信頼限界が2%以下を連続2か月」と置きました。本番までは最低2か月で、「繁忙期の1か月前に始める」は構造的に成り立ちません。
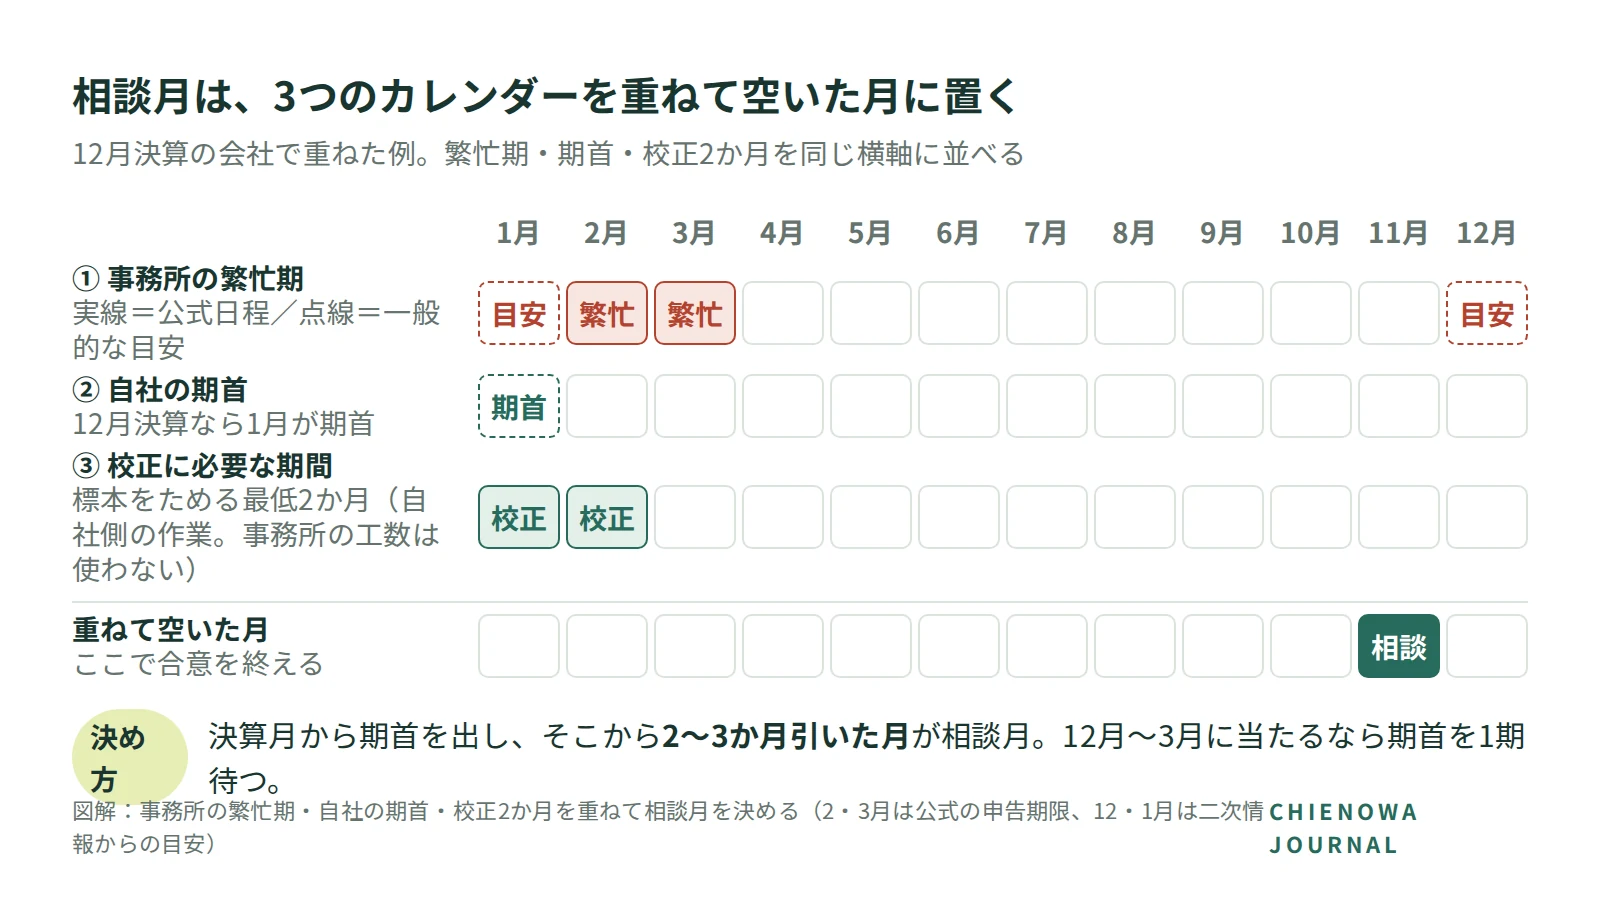
| 例 | 決算月 | 相談月 | 校正(社内作業) | 判断(社内作業) |
|---|---|---|---|---|
| 例1 | 12月決算 | 11月 | 1月・2月(期首から) | 3月 |
| 例2 | 3月決算(申告期限は原則5月末) | 6〜7月 | 7月・8月(テスト用の会社で。本番適用は翌期首4月から) | 9月 |
| 例3(悪い並び) | — | 1月 | 2月・3月 | 法定調書・所得税の受付開始・個人消費税の期限に全部重なる |
校正と判断は社内作業です。事務所に確認を求めるのは相談月と合意月だけなので、例1の1月・2月は事務所の工数に乗りません。悪いのは例3のように、相談そのものを繁忙期に持ち込む並びです。算出した相談月が12月〜3月に当たる場合は、期首を1期待つか、相談だけ先に前倒しします。
何を持っていくか|相談の席に出す8点
「何を持って行けばいいか」に答えている記事は、検索しても見つかりませんでした。だから自分で作ります。
| # | 持ち物 | なぜ必要か |
|---|---|---|
| 1 | ツール名・版とJIIMA認証の区分・改正年 | 認証範囲は公開機能の評価に限られ、自分の帳簿への対応は別途確認が必要1011 |
| 2 | 「候補を出すだけ」か「取引データも貯まる」か | 業務システムと連携していると、その側の個別取引データも保存が必要になりえる12 |
| 3 | 確定仕訳と帳簿の保存先ソフト名 | 優良な電子帳簿の要件に訂正削除履歴の確保が入る3 |
| 4 | 訂正の運用と内部規程の有無 | 内部規程等に定め、入力日から1週間を超えない期間なら履歴を残さないシステムも可13 |
| 5 | 優良な電子帳簿の届出/対象帳簿の一覧 | 原則、課税期間の初日から要件充足が必要3 |
| 6 | 試したい業務の範囲(取引・科目・月の件数) | 包括的な表現は責任範囲・報酬の範囲を広げるおそれ(日税連の留意事項)14 |
| 7 | データの渡し方の案と、誰が入力するか | 委託は可だが責任主体は会社。課税期間終了後の一括記帳委託は不可34 |
| 8 | AIサービスへの入力に関する同意の形 | 日税連ガイドラインは説明と書面同意を強く推奨(解説記事による・本文未確認)4。TKC方針も同意を前提5 |
ベンダーへの質問も1つ。弊社は2026年8月に、製品名と版・会社設定・取込日時・ファイルのハッシュ・取込結果・税区分と貸借の照合結果の6点が揃って初めて“対応済み”と呼ぶ、と定義しました。「○○会計に対応」と書かれていても、仕様に合わせて作ったのか実際に取り込んで通したのかは別です。例えば持ち物1は、ツールの画面を印刷して「電子帳簿ソフト法的要件認証/改正年○○」の行に線を引いて持参します。区分と改正年の2語があるだけで話が早くなります。
試験導入の前に税理士と合意する4項目|対象業務・科目の決め方・訂正履歴・データの渡し方
手順は経理AI導入チェックリストに譲り、「相談の場で何を決めるか」に絞ります。
(1) 対象業務|どこまで試すか
毎月同じ相手・同じ科目・同じ税区分の1パターンに絞り、入口は1種類の証憑(領収書・請求書・通帳のいずれか単品)に限ります。実演動画では経費側から始めるのが相場です(概要欄による・本編未視聴)。自動で通さない例外(恒常除外)もここで決めます(弊社が固定した4つはH2-6の(c))。範囲を切らない導入が失敗しています2。
(2) 科目の決め方|誰が決め、誰が承認するか
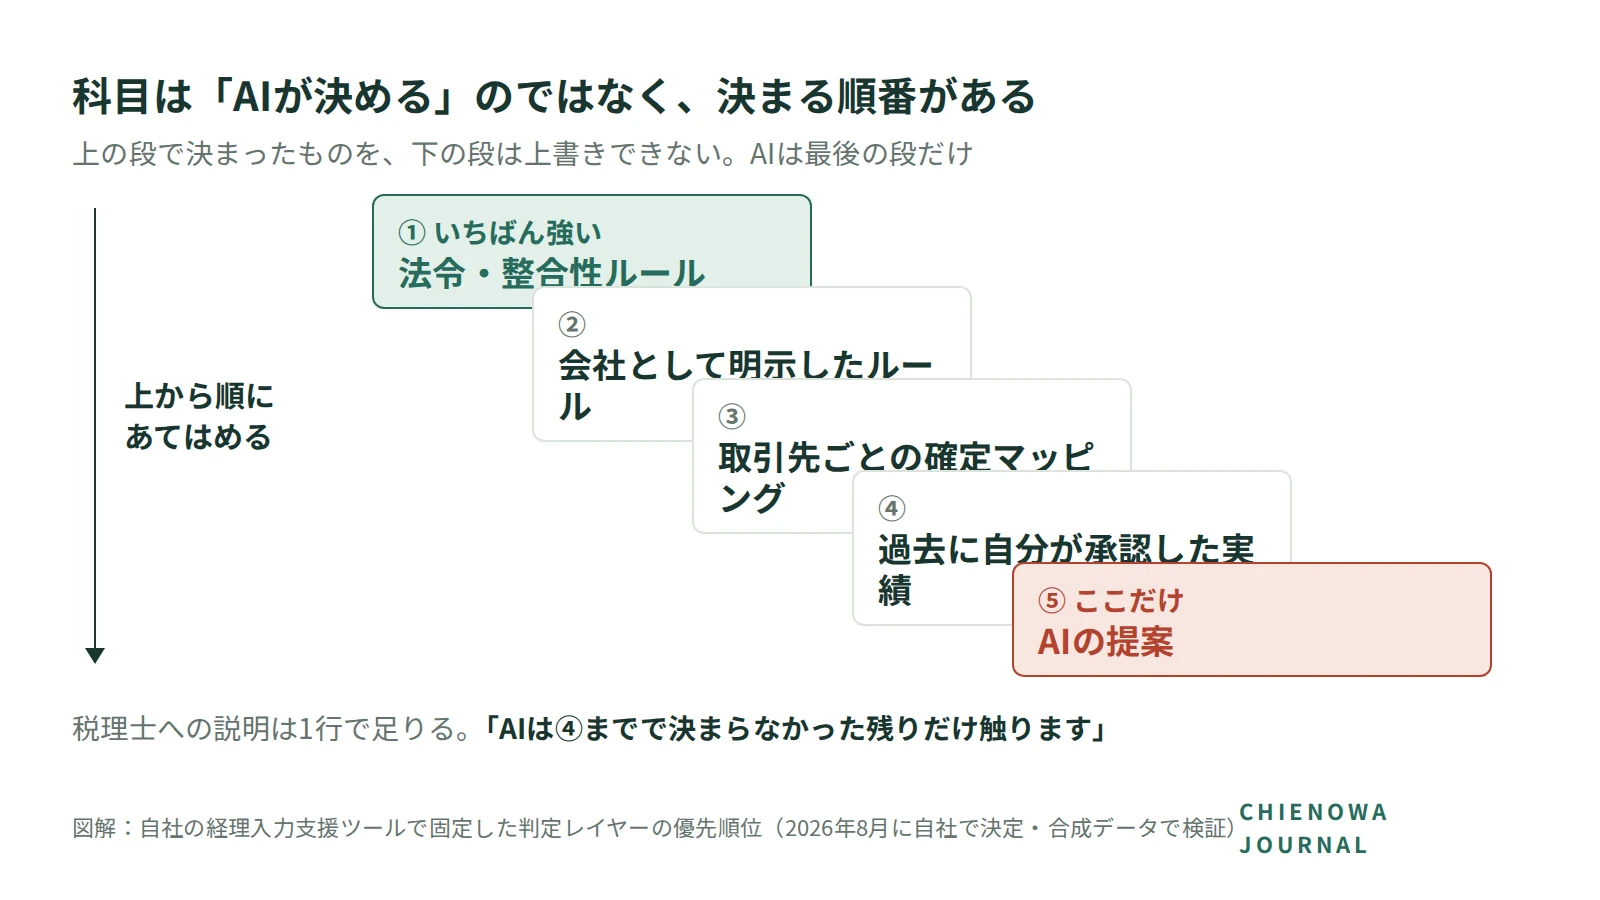
「AIが科目を決めます」と説明すると話が止まります。判定の順番で説明してください。弊社が固定した優先順位は5層です。①法令・整合性ルール、②会社として明示したルール、③取引先ごとの確定マッピング、④過去に自分が承認した実績、⑤AIの提案。下位層は上位層の確定結果を上書きできません。法令ルールは別レイヤーで管理し、顧客企業側から変更できない設計にしました。
あわせて、ルールを書く人と変更を承認する人を先に決めます。現場の障害は技術ではなく「前任者がこうしてたから」という理由の不在だ、という指摘があります2。科目の付け方を一律に定めた規定は見当たらず、企業のルールや会計ソフトで異なる、という解説もあります(二次メディア・本文未確認)32。大事なのは、判断する人によって科目が変わらないこと。税区分・税率まで含めます。
(3) 訂正履歴の残し方|直した跡がどこに残るか
画面を1枚出せば5分で決まる3問はこれです。元の仕訳を書き換えるのか、新しい版を足すのか。履歴をどこで見られるのか(アプリ内かCSVか)。承認後に直したら承認はどうなるのか。
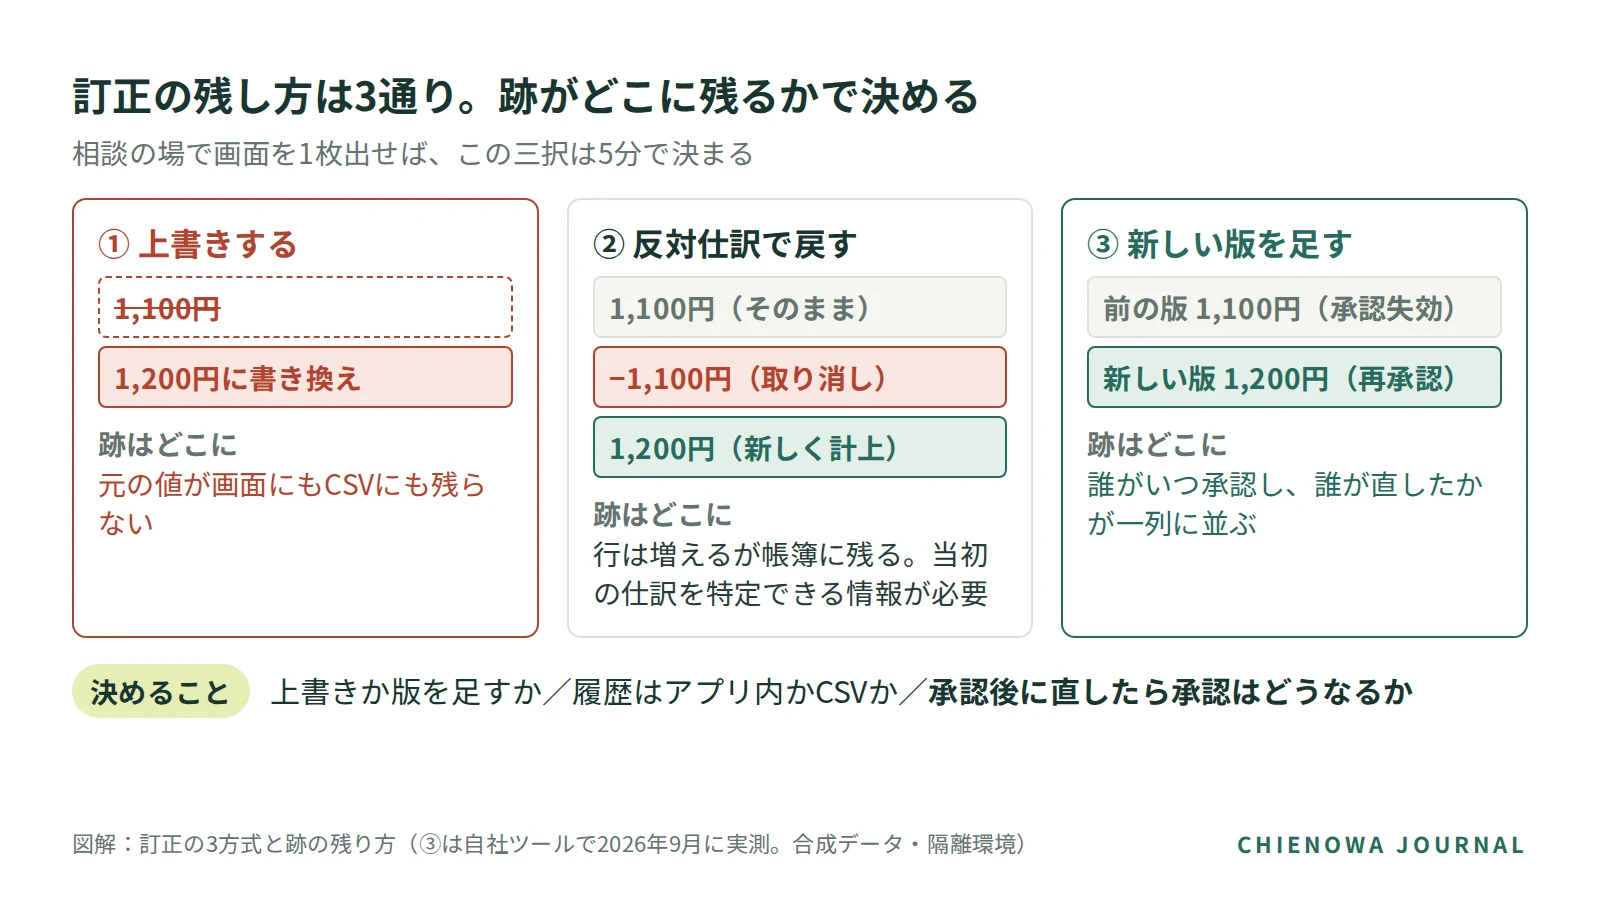
制度側の論点は1つ。内部規程に「入力日から1週間以内の訂正は履歴を残さない」と書くかどうかです13。この「1週間」はスキャナ保存の「おおむね7営業日」とは別基準なので混同しないでください。反対仕訳での訂正は、当初の仕訳を特定できる情報が付いていれば履歴確保の要件を満たすと整理されています24。
(4) データの渡し方|誰のソフトの、どの形に合わせるか
相談の1行目は「先生のところで取り込むのは、どの製品の、どの版ですか」。同じメーカーでも製品と版で仕様が違います。弊社が2026年8月に公式ページから読み取った範囲では、勘定科目の文字数上限が弥生会計のデスクトップ版24文字15・Next版24文字27・オンライン版12文字28、金額桁数の上限が同じ順に11桁15・12桁27・9桁28でした(2026年8月9日時点の読み取り値。要再確認)。勘定科目名を24文字で作ったCSVは、オンライン版(上限12文字)には収まりません。事務所がTKCなら、CSVの形は事務所が作る仕訳読込テンプレート次第です16。列仕様は仕訳CSV列対応表、渡す前のチェックはCSVインポートエラー12パターンへ。
バックアップを誰が取るかも決めます。弥生会計デスクトップは、インポート後は実行前に戻せず事前バックアップが必須で、同じデータを再インポートすると警告なく重複登録されると公式に明記しています17。弊社は渡したCSVごとに「取り込み済みかどうか」の状態を持たせ、未取得なら旧分を無効化して再出力、取り込み済みなら逆仕訳と新仕訳、と訂正方式を分けました。ツール費用の負担と値上げ時の扱いも同じ紙に足します2。
1枚にするとこうなる|合意メモの形と、切り出しの5行
A4横1枚に、次のa〜eを穴埋めで書きます。
| 欄 | 記入する内容 |
|---|---|
| (a) 試す業務 | ○○の経費だけ。1行仕訳、税区分は○○。月あたり○件 |
| (b) 科目の決め方の順番 | H2-5(2)の5層をそのまま書き写す |
| (c) 自動で通さない例外 | 新しい取引先の1回目/税務の警告/金額が上限(例:30万円)超/明細と証憑が合わない |
| (d) ONにする条件 | 件数が○件たまり、誤りが○%以下で、それが○か月続いたら |
| (e) 止める条件 | 月○件を無作為に抜き出して○件以上間違っていたら即OFF。止める判断は誰がするか |
要点は(d)と(e)を別々に決めること。御社の数字は、対象業務と月の件数が決まらないと出ません。
本番帳簿に触れない試し方は3原則です。テスト用の会社と会計期間を作る。一度だけ取り込む。件数・合計金額・日付・税区分を取り込む前に紙に書いてから突き合わせる。弊社が最初の取込確認用に書いた期待値は「仕訳3件、借貸とも合計6,560円、各1,100円・2,160円・3,300円、日付は同一日、税込・課税仕入10%」でした。答えを先に紙へ書くのが肝です。
聞く順番は4つ。(ア) そちらでAIをもう使っているか、(イ) 取り込むのはどの製品のどの版か、(ウ) 優良な電子帳簿の届出を出しているか、(エ) 訂正の履歴をどう残すか。切り出し方は次の5行で足ります。
顧問を替えるつもりはありません。会計ソフトも変えません。本番の帳簿には入れず、テスト用の会社で試します。決めていただきたいのは4項目(対象業務・科目の決め方・訂正履歴の残し方・データの渡し方)です。相談したい月は何月が良いでしょうか。
電子帳簿保存法の「保存システム」と「入力支援」の違いを税理士にどう説明するか
電子帳簿保存法(以下、電帳法)の電子帳簿等保存制度は、①電子帳簿等保存(法第4条・任意)、②スキャナ保存(法第4条第3項・任意)、③電子取引データ保存(法第7条・義務)の3区分で、事前承認制度は廃止されています18。保存期間は主体で分かれ、個人事業者は帳簿・決算関係書類が7年でその他の書類が5年、法人は帳簿書類とも原則7年(青色申告で欠損金が生じた事業年度は10年)です2526。
要件を課しているのは「保存」の側です。法第4条は帳簿書類の電磁的記録による保存等、法第7条は電子取引データの保存で、いずれも「保存義務者が電磁的記録をどう保存するか」という建て方です19。ただし留保が必要です。国税庁の公開資料に「入力支援」と「保存システム」を区別した記述は、本記事の調査では見つかりませんでした。言えるのは、仕訳候補を提案する機能そのものを規律する条文は確認できなかった、という事実までで、「入力支援は電帳法の対象外です」とは書けません。
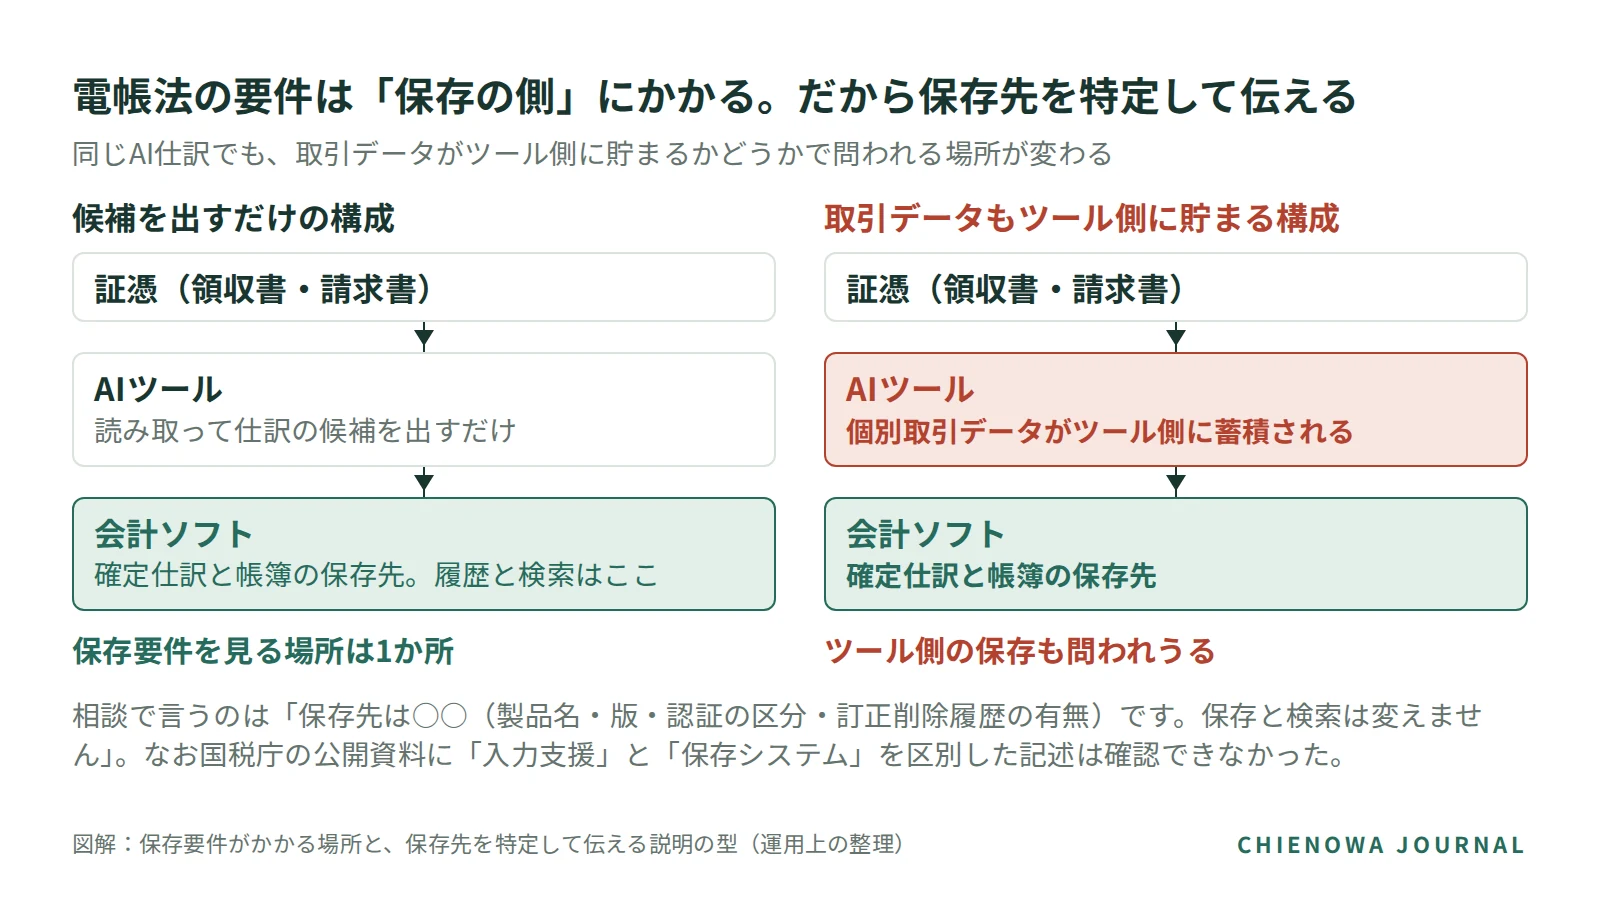
代わりに使える説明の型が、図の下段の言い方です(運用上の整理で、条文上の根拠ではありません。推測です)。保存先を特定して伝えるのが要点です。
ただし逃げ道にはなりません。業務システムと会計システムを連携している場合、会計システムのデータに加えて業務システム側の個別取引データも保存が必要という整理があり、複数ソフトの併用時は帳簿間の記録の関連性を確認できるようにする必要もあります12。AIツール側に取引データが貯まる構成なら、そちらの保存も問われえます。
弊社は2026年8月の要件決定時に、税理士に聞く前に自分で位置づけを「入力支援」側へ下げました。保存システムを名乗ると、法定保存期間・改ざんできない保存・訂正削除履歴という要件を全部背負うからです。だからMVPは「会計入力支援ツール」とし、保存の責任は使う会社側に残しました。なお「論理的に消せない」(画面から消す操作がない)と「法的に消せない」(誰も消せない)は別物で、弊社は前者までです。
令和7年度改正では、国税庁長官の定める基準に適合するシステムでデジタルインボイス等を要件どおり保存できる仕組みが新設されました(主に令和9年1月1日以後。要件に訂正削除の履歴や電子取引データと電子帳簿の相互確認を含む)2021。効果は重加算税10%加重の対象外と、青色申告特別控除の適用要件の代替です。控除額は令和8年度改正により令和9年分以後は最大75万円となり、国税庁は届出書の名称を「65万」から「75万」へ変更する予定としています。金額と要件は改正後の規定で確認してください29。
税理士がAI仕訳を嫌がる理由と、歓迎に変わる条件
人格の話ではありません。工数・説明責任・守秘義務・手続きの4構造で説明できます。嫌がる税理士の割合を示す公式調査は見つからなかったので、数字は書きません。
| 構造 | 嫌がる理由 | 歓迎に変わる条件 |
|---|---|---|
| 工数 | 会社が時短した分だけ事務所の手間が増える(「かえって手間」)2 | 繁忙期の負担が実際に減る形で持ち込む2 |
| 説明責任 | 調査で説明するのは税理士側。根拠が説明できない帳簿は受け取れない2。TKC方針も「出力結果の正確性を確認し最終判断は税理士」5 | 判定の順番と訂正履歴を書面で示し、最終確認できる経路を残す |
| 守秘義務 | 税理士法第38条は業務上知った秘密の漏洩・利用を禁じる33。日税連の2021年1月の報告書もICT/AI活用に伴う守秘義務の問題を提起22 | ツール名・データの流れ・保存先を先に書いて渡す |
| 手続き | 顧問先への説明と書面同意が推奨されている45 | 同意の形を会社側から提案する |
順序の面でも、会社が先に動くのは不自然です。2026年9月15日に事務所向けAIエージェントの正式提供が発表されました23。製品ページでは設計方針として「AIに任せきりにせず人間が最終確認・修正できる設計」「事務所側が完全自動化を承認した業務だけを自動化」が掲げられています30。承認主体は事務所側で、これは事務所が契約する製品です。だから「そちらで使っていますか。使うならどの範囲ですか」と聞くのが自然です。
例えば「月末の試算表で、前月比で外れた行だけAIに挙げさせる」使い方なら、確認工数は増えずに減ります。同じツールでも、どの工程に入れるかで歓迎と警戒が入れ替わります。立場でも失敗の形は違い、社長なら「自分が先に決めて経理に渡す」、経理担当者なら「社長が勝手に決めてくる」が不満です2。4項目の紙は、この2人で先に埋めます。
経理AIを作る側が、税理士レビューの前に自分で決めたこと
弊社は経理の入力支援ツールを自分で作っています。だから「嫌がられる前にどこを潰すか」を先に決めました。
- AIの範囲は順番で決めた。決定論的に処理できるものはAIに投げず、自信度もAIの自己申告値を使わずサーバー側で算出します。「自動確定」は確定候補を承認キューへ自動投入することで、承認の代行ではないと定義し直し、CSV出力前の人間承認は常に必須としました。ONと停止の条件は別々の数字にし、導入直後はOFFから始めます。同じ数字にすると降ろす判断ができなくなるからです。
- 訂正は実測した。承認済みの仕訳は上書きせず、新しい版として作り、元の承認は失効します。2026年9月に1件を1,100円から1,200円へ、日付を2026年9月1日から9月10日へ動かして訂正したところ、CSVは6行のまま行が増えず、変わったのは3セルだけ、借貸差は0円、サイズも609バイトで同じでした。行が増えるのか合計が狂うのかは、1件直して数えれば分かります。
- 欠陥は2件見つけて直した。別の取引で承認→訂正→承認失効→再承認→CSV再出力を通すと、承認が失効した取引が承認待ち一覧に出てこず再承認できませんでした(抽出条件が片方しか見ていなかった)。もう1件は、空の列対応や不正なハッシュでも「準備完了」と表示していたことです。事後報告だと、この種の「直したはずが台帳に反映されていない」を税理士が決算で初めて見つけます。
- 3項目を降格させた。ネットに書いてあることを一次資料だと思っていました。過去「確認済み」としていた3項目を、出典が第三者情報のみだったため「要一次確認」へ戻しました。1つは約8年前(2018年)の税理士ブログ、1つは2021年のブログ、残り1つは年の分からない第三者情報です。相談のときは「どこで見た話か」を分けて出してください。
ダブルチェックする人が社内にいない前提の点検手順は1人経理のダブルチェックにあります。
よくある質問
Q1. 言わずに試したら、やはりまずいのでしょうか
本番の帳簿に触れず、テスト用の会社だけで試すなら制度上の問題は起きにくいと考えられます。ただし本番帳簿に入れる段階からは、優良な電子帳簿の要件や訂正削除履歴の扱いが関わります3。加えて税理士側には顧問先への説明と同意という作法があり45、黙って進めるとその手続きが飛びます。
Q2. 反対されたら、顧問を替えるしかないのですか
その前に、どの工程に入れるかを変えてみてください。確認が楽になる方向(試算表で外れた行だけ挙げる等)なら、同じツールでも受け取り方が変わります2。
Q3. 繁忙期は本当に6〜10月が空くのですか
断定できません。公式に確定できるのは申告期限の日付だけで678、「6〜10月が空く」は転職メディア由来の二次情報(本文未確認)です31。相談の1問目で聞いてください。
Q4. 「このアプリは電帳法に対応していますか」と聞かれたら
「保存システムですか、入力支援ですか」と確認するのが実務的です。答えは原則ベンダーの規約にあります。書いていない、または曖昧なら、保存の責任は自社側に残っていると考えて、原本(紙・PDF・受信メールそのもの)の保存は従来どおり自社で続けます。
経理のAI化を、どの業務から・どう確かめて試すか決められます
相談月は3つのカレンダーを重ねて出し、持ち物は8点、合意は4項目、制度の説明は「保存先はどこか」を特定して伝える。ここまでは紙に書くだけなので難しくありません。
難しいのは「どうなったら本番にするか」と「どうなったら止めるか」の2枠です。弊社の数字は自社ツールのために置いた初期値で、対象業務と月の件数が決まらないと御社の数字は出ません。AI顧問(月額100,000円・税別)では、経理のAI化をどの業務から・どう確かめて試すかを一緒に決めます。本番の帳簿・会計ソフトのデータには触れません。税務判断・申告は税理士の領域で、AI顧問は税務代理・税務相談を行わず、顧問税理士を替える相談でもありません。弊社の検証は合成データと隔離環境の範囲なので、相談は保証ではなく一緒に確かめる場です。
本文の事例と引用について
- H2-3の決算月別3例(12月決算・3月決算・1月相談の悪い並び)、H2-4の「認証マークの行に線を引いて持参する」、H2-5の「24文字の勘定科目名はオンライン版に収まらない」、H2-8の「前月比で外れた行だけAIに挙げさせる」は、読者が自社に当てはめやすいように作った架空の例です。特定の会社・人物ではありません。
- 国税庁・日本税理士会連合会・財務省の各資料は、検索結果の要約を通じて内容を確認したもので、PDF原文での文言照合は未了です。一問一答の版・問番号・文言も未照合です。公開前に各URLを開いて日付・数値・文言を照合する工程が残っています。
- 弊社(株式会社キヅケル)の実例は、2026年8月から9月にかけて自社で開発している経理入力支援の仕組みで行った調査・検証の記録に基づきます。すべて合成データ・隔離環境・自社画面での確認で、実際の会計ソフトへの取込は0件、税理士レビューは未実施です。
- X(旧Twitter)とYouTubeの声は要約で、投稿者・出演者名は記載していません。個別投稿の全文・投稿日・反応数は確認できていません。発信者が税理士やベンダーの場合、自社の文脈での発言が含まれます。YouTubeは概要欄から読み取った範囲で、本編は視聴していません。
- 日本税理士会連合会のガイドライン Ver1.0 の本文は会員向けで未確認です。内容に関する記述は第三者の解説記事によるものです。日税連「契約にあたっての留意事項」も本環境ではPDFに到達できず、第三者解説以外の裏取りができていません。
- 令和8年分(2027年提出分)の申告日程は2026年11月2日時点で未公表です。弥生3製品の取込仕様差は2026年8月9日時点の読み取り値で、公式ページでの再確認が必要です。
- 弥生会計・freee会計・マネーフォワード クラウド会計・TKC FX4クラウドは各社の製品名です。本記事は各社と無関係で、対応済みを示すものではありません。
出典
- 国税庁|C1-17 定款の定め等による申告期限の延長の特例の申請(法人税の申告期限は原則、事業年度終了の日の翌日から2か月以内) (参照 2026-11)参照 2026-09↩
- X(旧Twitter)|顧問先のクラウド会計データ、帳簿の2系統化、科目の属人化、費用負担、繁忙期、AI活用への賛否に関する投稿の検索抜粋。個別投稿URLは本記事では開示しません(全文・投稿日・反応数は未確認。発信者に税理士・ベンダーを含む)(参照 2026-11)参照 2026-09↩
- 国税庁|優良な電子帳簿の要件(訂正削除履歴・相互関連性・検索機能、過少申告加算税5%軽減、届出) (参照 2026-11。「原則、課税期間の初日から」の正面の根拠は一問一答側にある可能性があり、本記事では同ページ本文での確認に至っていません)参照 2026-09↩
- 日本税理士会連合会|お知らせ(デジタル・システム委員会「税理士事務所のためのAI・クラウド活用ガイドライン(Ver1.0)」2026年9月策定。本文は会員向けで未確認) (参照 2026-11)参照 2026-09↩
- 株式会社TKC/TKC全国会|AIサービス利用の基本方針(関与先の同意・出力結果の正確性確認と税理士の最終判断・利用状況の見える化。2026年6月) (参照 2026-11)参照 2026-09↩
- 国税庁|令和7年分 確定申告の手引き(所得税及び復興特別所得税の申告受付 2026年2月16日〜3月16日) (参照 2026-11)参照 2026-09↩
- 国税庁|令和7年分 消費税確定申告の手引き(個人事業者の消費税・地方消費税 2026年3月31日) (参照 2026-11)参照 2026-09↩
- 国税庁|令和7年分 法定調書の作成と提出の手引(提出期限 2026年2月2日) (参照 2026-11)参照 2026-09↩
- 株式会社マネーフォワード|仕訳帳をインポートする(現在の会計年度内のみ・毎回新規登録) (参照 2026-11)参照 2026-09↩
- 国税庁|JIIMA認証情報リスト(機能以外の要件も満たす必要があり、自分が作る帳簿への対応は別途確認が必要) (参照 2026-11)参照 2026-09↩
- 公益社団法人日本文書情報マネジメント協会(JIIMA)|JIIMA認証制度(審査はマニュアル等で公開された機能に基づき、認証範囲はその評価に限られる。認証マークに改正年が入る) (参照 2026-11)参照 2026-09↩
- 国税庁|電子帳簿保存法一問一答【電子計算機を使用して作成する帳簿書類関係】令和7年6月版(業務システム連携時の保存範囲=問19相当、複数ソフト併用時の相互関連性=問41相当。確認はこの版の要約経由で、令和8年7月版での問番号・文言の再照合は未了) (参照 2026-11)参照 2026-09↩
- 国税庁|電子帳簿保存法取扱通達解説(趣旨説明)(通達4-7:内部規程に定め、入力日から1週間を超えない期間なら訂正削除履歴を残さないシステムが認められる) (参照 2026-11)参照 2026-09↩
- 日本税理士会連合会|契約にあたっての留意事項(「付随する一切の業務」等の包括的表現は責任範囲・報酬の範囲が広がるおそれ。本環境ではPDFに到達できず第三者解説経由) (参照 2026-11)参照 2026-09↩
- 弥生株式会社|仕訳データの項目と記述形式(弥生会計 デスクトップ。勘定科目24文字・金額11桁) (参照 2026-11。数値は2026-08-09時点の読み取りで要再確認)参照 2026-09↩
- 株式会社TKC|FX4クラウド 特長・機能(仕訳読込テンプレートの設計) (参照 2026-11)参照 2026-09↩
- 弥生株式会社|仕訳データを取り込む(インポート)方法(実行後は元に戻せず事前バックアップ必須・再インポートで警告なく重複登録) (参照 2026-11)参照 2026-09↩
- 国税庁|電子帳簿等保存制度特設サイト(3区分と事前承認制度の廃止) (参照 2026-11)参照 2026-09↩
- 国税庁|電子帳簿保存法取扱通達 法第4条関係(帳簿書類の電磁的記録による保存等) (参照 2026-11)参照 2026-09↩
- 国税庁|電子帳簿・電子書類関係(令和7年度改正で新設された制度。主に令和9年1月1日以後) (参照 2026-11)参照 2026-09↩
- 財務省|令和7年度税制改正 6 納税環境整備 (参照 2026-11)参照 2026-09↩
- 日本税理士会連合会|主要国の税務行政のICT/AI化の展望と未来の税務専門家制度についての考察(2021年1月。ICT/AI活用に伴う守秘義務の問題と業務マニュアル・研修の整備) (参照 2026-11)参照 2026-09↩
- フリー株式会社|税理士・会計事務所向けAIエージェントの正式提供開始(2026年9月15日。自社発表) (参照 2026-11)参照 2026-09↩
- 国税庁|電子帳簿保存法一問一答【電子計算機を使用して作成する帳簿書類関係】令和4年6月版(反対仕訳による訂正=問26相当。当初の仕訳を特定できる情報が付いていれば履歴確保の要件を満たす。最新版での問番号・文言の再照合は未了) (参照 2026-11)参照 2026-09↩
- 国税庁|電子帳簿保存法一問一答【電子計算機を使用して作成する帳簿書類関係】令和8年7月版(2026-11-02時点の最新版。個人事業者の保存期間は問3相当。本記事では版・問番号・文言を未照合) (参照 2026-11)参照 2026-09↩
- 国税庁|タックスアンサー No.5930 帳簿書類等の保存期間(法人は原則7年。青色申告書を提出した事業年度で欠損金額が生じた事業年度は10年) (参照 2026-11)参照 2026-09↩
- 弥生株式会社|インポートデータの記述形式(弥生会計 Next。勘定科目24文字・金額12桁) (参照 2026-11。数値は2026-08-09時点の読み取りで要再確認)参照 2026-09↩
- 弥生株式会社|インポートデータの記述形式(弥生会計 オンライン。勘定科目12文字・金額9桁) (参照 2026-11。数値は2026-08-09時点の読み取りで要再確認)参照 2026-09↩
- 国税庁|令和8年の改正通達等(電子帳簿保存法関係の届出書様式。「重加算税の加重措置の不適用の特例及び75万円の青色申告特別控除(個人事業者)の適用を受ける旨の届出書」。青色申告特別控除は令和8年度税制改正により令和9年分以後は最大75万円) (参照 2026-11)参照 2026-09↩
- フリー株式会社|AI×士業(製品ページ。設計方針として「人間が最終確認・修正できる設計」「事務所側が完全自動化を承認した業務だけを自動化」) (参照 2026-11)参照 2026-09↩
- 税理士の繁忙期に関する二次情報(本文未確認)|コトラ(税理士向け転職メディア) / 税理士ドットコム 相談Q&A(事務所ごとに差があるため個別確認が最も正確という趣旨の税理士回答) https://www.zeiri4.com/c_1/q_83575/ (参照 2026-11。いずれも本環境では本文に到達できず、検索結果の要約経由)参照 2026-09↩
- 勘定科目の決め方に関する二次メディア(本文未確認)|税理士ドットコム 勘定科目とは?決め方 / StartLink 勘定科目設計 https://start-link.jp/hubspot-ai/dx/accounting-operations/journal-entry-account-design (参照 2026-11)参照 2026-09↩
- e-Gov法令検索|税理士法(昭和26年法律第237号)第38条 秘密を守る義務 (参照 2026-11。本環境では条文本文への到達を確認できておらず、内容は第三者解説経由)参照 2026-09↩
- 国税庁|電子帳簿保存法取扱通達解説(趣旨説明)(通達4-3:電子計算機処理の委託は認められるが責任主体は保存義務者。課税期間終了後にまとめて記帳を委託する方法は認められない) (参照 2026-11)参照 2026-09↩