従業員5〜30名の会社で、経理と給与計算を1人で回している方に向けて書きます。10月です。去年の年末調整のフォルダを開いて、同じ束を印刷しようとしていませんか。
結論から書きます。令和8年10月に配る紙は、年分が揃いません。扶養控除等申告書だけが令和9年分で、ほかは令和8年分です。そのうち2枚は様式が去年と変わりました。去年のフォルダをコピーして配ると、回収したあとに同じ人へ書き直しをお願いすることになります。
制度の深掘りはしません。金額の表と欄番号は原本に返します。10月に何をどの順で配り、どこで人が判断するかという作業の話だけをします。
令和8年分 年末調整で配る書類は、年分が揃わない
配るのは3枚、社内で使うのが1枚です。配布範囲は1枚ごとに違います。全員に配る紙と、該当者だけに配る紙が混ざっています。
| 書類(通称) | 配る年分 | 今年の扱い | 渡す相手 |
|---|---|---|---|
| 給与所得者の扶養控除等(異動)申告書(マル扶) | 令和9年分 | 年分だけ替える | 全員 |
| 基礎控除申告書 兼 配偶者控除等申告書 兼 特定親族特別控除申告書 兼 所得金額調整控除申告書(マル基配特所) | 令和8年分 | 様式が変わった | 年末調整で基礎控除を受ける人(実務上ほぼ全員)※ |
| 給与所得者の保険料控除申告書 | 令和8年分 | 様式が変わった | 保険料控除を申告する人(該当者のみ) |
| 給与所得者の源泉徴収簿 | 令和8年分 | 配布物ではない | 社内の転記先 |
| (参考)給与所得者の扶養控除等(異動)申告書(マル扶) | 令和8年分 | 去年すでに変わった | 令和7年秋に配って回収済み |
※マル基配特所は「基礎控除申告書」を含む兼用様式です。年末調整で基礎控除の適用を受ける人が提出する建て付けなので、該当者だけに絞ると基礎控除・所得金額調整控除の申告まで落ちます。提出範囲の正確な記述は『令和8年分 年末調整のしかた』で確認してください8(当編集部は原本の本文を参照できていません)。
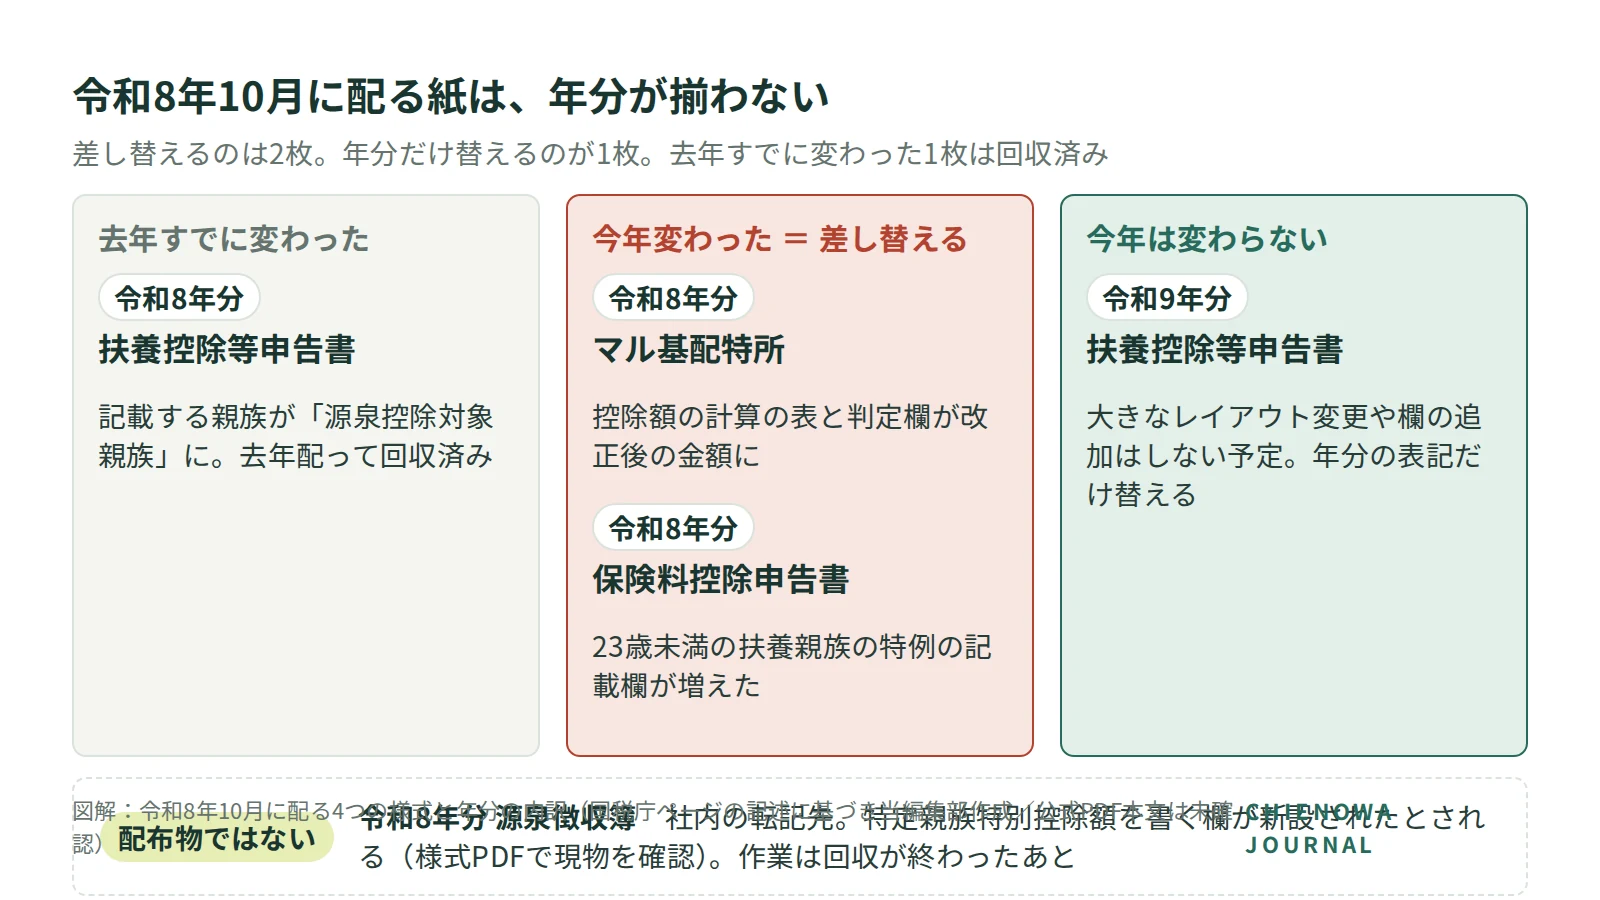
令和8年分の様式のうち、差し替えが必要なのは2枚です。国税庁は、変更を予定している年末調整関係書類としてマル基配特所と保険料控除申告書を挙げています1。一方、令和9年分の扶養控除等申告書は「大きなレイアウト変更や欄の追加などの修正は行わない予定」とされています1。差し替えが2枚、年分の表記を替えるだけが1枚です。
「特定親族のチェック方式」は、去年配った紙の話です
19歳以上23歳未満の子の区分を選ぶ欄は、今年できたものではありません。マル扶に記載する親族の呼び名が「源泉控除対象親族」に改められたのは、令和8年分のマル扶からです2。その紙は去年(令和7年秋)に配って回収済みのはずです。欄の正確な文言は様式PDFで確認してください3。
ただし、回収済みでも終わりではありません。令和8年度改正で扶養親族等の合計所得金額の要件が上がったため、去年配った令和8年分マル扶は改正前の金額で印刷されている、という指摘が複数の解説にあります。新たに扶養親族等に当たる親族がいる従業員には、あらためて異動申告書を出してもらう必要が出ます。当編集部はこの点を国税庁の原本で確認できていません(未検証)。該当の有無は、令和8年分マル扶の様式PDF3と『令和8年分 年末調整のしかた』8で確かめてください。
今年の論点は「様式が変わった」ことではなく、去年の様式がフォルダに残っていることです。「令和8年分」とタイトルにあって中身は令和7年秋のサイクル、という解説も見かけます(当編集部が検索で確認した範囲での観察です)。日付の感覚で「去年と同じセット」を判断すると、必ずずれます。 見分けるなら公表の順番です。令和8年分の各種様式3 → 『令和8年分 年末調整のしかた』8 → 「年末調整がよくわかるページ」9 → 年調ソフトの正式版11 の順に出ています。おおむね6月末・8月末・9月下旬・10月1日ですが、この公表日は税務・労務系メディアの報道によるもので、当編集部は国税庁ページの更新日表示で照合できていません。日付ではなく、いま開いているページが上のどれなのかで判断してください。
例えば、去年のフォルダをそのままコピーして10月に配ったら
例えば、従業員12名・経理担当1人の会社があるとします(架空の例です)。令和7年分のマル基配特所と保険料控除申告書を印刷し、10月15日に全員へ配りました。起きることは2つです。
1つ目。マル基配特所では、「基礎控除申告書」「特定親族特別控除申告書」の控除額の計算の表と、「配偶者控除等申告書」の判定欄が、改正後の金額に修正されるとされています1。去年の紙は計算表の金額が古いままです。なお1は「変更を予定している」ページです。確定した様式は各種様式ページで現物を確認してください3。
保険料控除申告書に増えた「23歳未満の扶養親族」の特例欄
2つ目。保険料控除申告書では、生命保険料控除欄に、23歳未満の扶養親族を有する場合の特例に対応した記載欄が追加されています1。去年の紙にはその欄がありません。書く場所がないので、従業員は書けません。この特例は「23歳未満の扶養親族がいる場合に限って一般の生命保険料控除の上限が上がる」というもので、全員の上限が上がるわけではありません。適用年分と対象契約の範囲は二次情報の間で割れているため、本記事では書きません。原本で確認してください4。
改正の中身は国税庁の特設ページで確認できます4。基礎控除、給与所得控除の最低保障額、扶養親族等の合計所得金額の要件が引き上げられ、上記の生命保険料控除の特例が設けられました。金額は本記事では書きません。本則の額と令和8・9年分限りの特例加算が二階建てになっている項目があり、原本の本文で照合できていないためです。読者が自分で計算する場面はなく、申告書の計算欄に従うのが正解です。
適用の時期も押さえてください。これらの改正は令和8年12月1日施行で、令和8年分以後の所得税に適用されます。令和8年11月までの毎月の源泉徴収事務に変更はありません45。
源泉徴収簿は「特定親族特別控除額」の欄に記載する
税理士事務所の解説では、令和8年分の源泉徴収簿に特定親族特別控除額を記載する欄が新設され、以降の欄番号がずれたとされています。当編集部は国税庁の様式PDFで現物を確認できていないため、欄の存在も番号も断定しません。配る前に様式PDFで確認してください10。配布物ではないので、作業は回収後です。
12名のうち、生命保険料控除を申告する人が8人いれば、その8人に書き直しをお願いすることになります。回収してから欄の不足に気づくと、封筒を配る手間がもう一度かかります。これが「回収が2周する」の正体です。
例えば、19歳の子がアルバイトをしている従業員が1人いるだけで ― 特定親族特別控除申告書の回収が2周する
ここが本記事の中核です。先に年分を固定します。令和8年分の年末調整で効くのは、去年(令和7年秋)に回収した令和8年分マル扶の区分欄です。 10月に配る令和9年分マル扶は、来年の毎月の源泉徴収のための紙で、今年の控除計算には使いません。
そのうえで本題です。令和8年分マル扶の該当欄にチェックが入っているだけでは、特定親族特別控除は受けられません。同じ令和8年分の年末調整で、令和8年分マル基配特所の「特定親族特別控除申告書」欄にも記載して提出してもらう必要があります6。
別紙が1枚増えたわけではありません。マル基配特所は、基礎控除申告書・配偶者控除等申告書・特定親族特別控除申告書・所得金額調整控除申告書の4つを1枚にまとめた兼用様式です6。書いてもらうのは「1枚の中の別の区画」です。控除自体は令和7年度税制改正で創設されたもので、今年できた制度でもありません15。
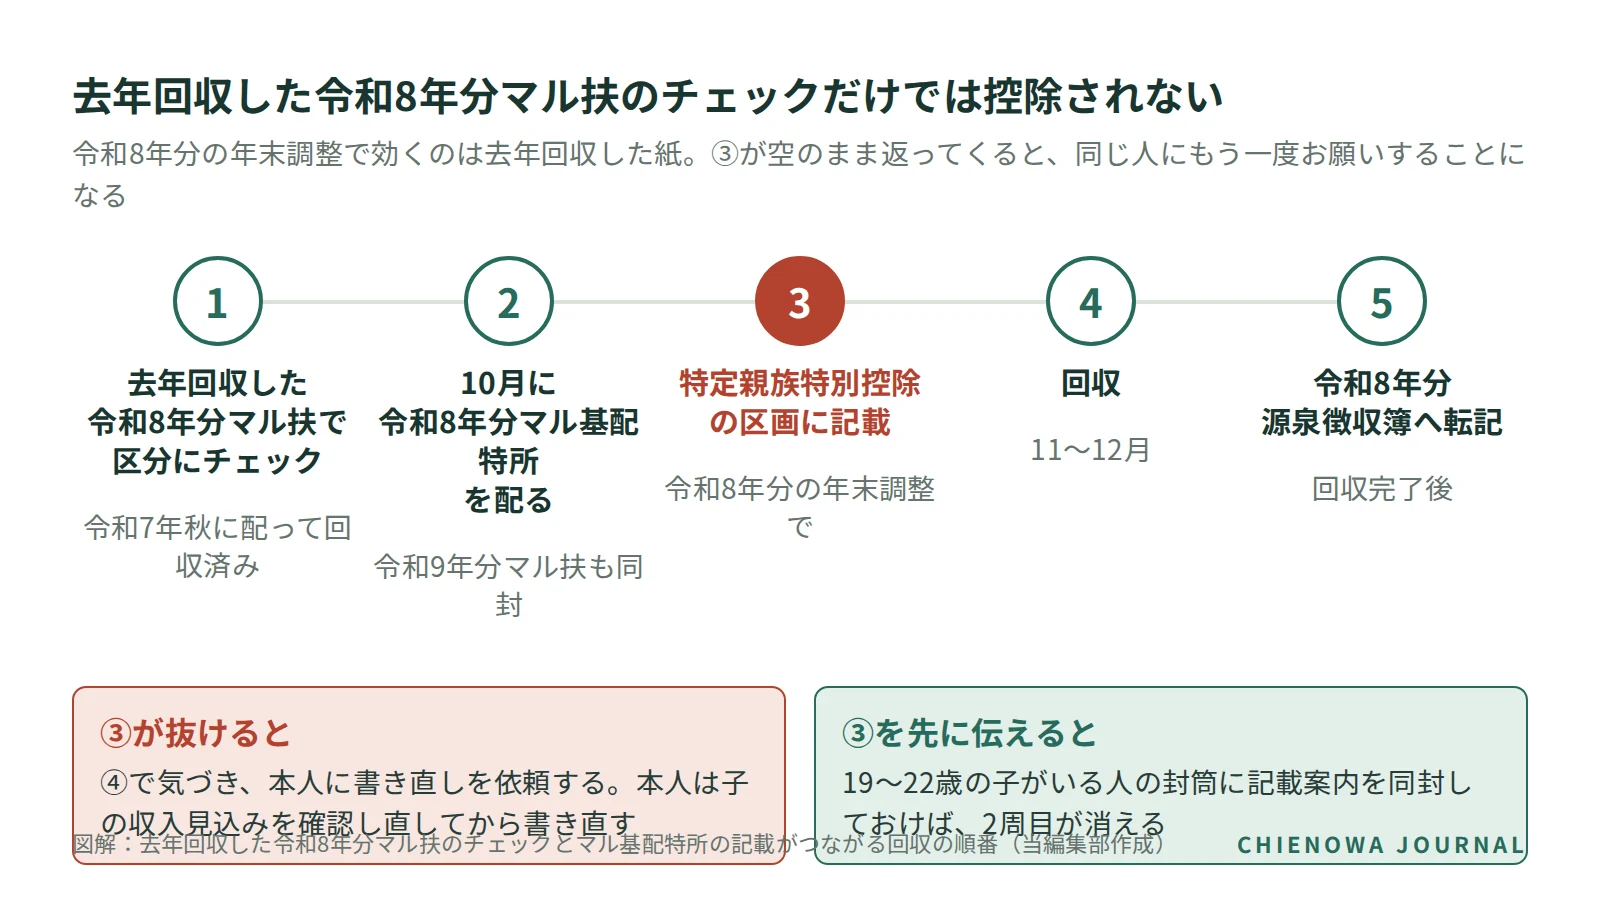
例えば、19歳の子がアルバイトをしている従業員(仮にDさん。架空の例です)がいるとします。去年回収した令和8年分マル扶には、Dさんの子が記載され区分のチェックも入っている。10月に令和8年分マル基配特所と保険料控除申告書、令和9年分マル扶を配る。Dさんは令和9年分マル扶だけ書いて返す。12月の計算段階で、令和8年分マル基配特所の該当欄が空だと気づく。Dさんに再依頼する。Dさんは子の収入見込みを確認し直してから書き直す。2周目の原因は、様式の読み方ではありません。配った時点で2つの欄のつながりを伝えていなかったことです。
子の所得見込みが去年の申告と変わった人は、令和8年分マル扶そのものの訂正・再提出も必要になります。今年配る令和9年分マル扶にチェックをもらっても、令和8年分の控除は直りません。
回収が終わったら、令和8年分の源泉徴収簿の特定親族特別控除額の欄に転記します。配布前の作業ではありません。
記入には順序があります。合計所得金額を書き、基礎控除の欄を埋め、そのうえで特定親族特別控除の欄に進みます。所得見積額が決まらないと、どの欄に何を書くかが決まりません。
「特定扶養親族」と「特定親族」は、年齢の要件が同じで、違うのは子の合計所得金額です7。本人も子の収入見込みを確かめないと判断できません。案内文は「本人は判断できない」前提で書き、訂正の方法も1行入れてください。
運用の提案を1つ書きます(推測です)。19〜22歳の子がいる従業員には、所得見積額にかかわらず最初からマル基配特所の記載案内を同封する。該当しなければ空欄でよく、該当するなら2周目が消えます。国税庁がそう指示しているわけではありません。
例えば、子の所得が思ったより多かった場合 ― 一覧から丸ごと消える従業員が出る
子の所得の多さで、載る紙が変わります。分岐は3つです。
- 子の所得が低い場合。令和8年分マル扶に源泉控除対象親族として記載され、マル基配特所にも記載します。
- マル扶に記載する範囲は超えているが、特定親族特別控除の対象範囲内の場合。マル扶には載りませんが、マル基配特所を出せば控除を受けられます。
- 対象範囲を超えている場合。どちらにも載りません。
この3分岐は、国税庁の原本では確認できていません。 複数の税理士事務所の解説が一致している点と、当編集部の整理に基づきます。マル扶に記載する範囲と、特定親族特別控除の対象範囲は一致しない、という構造だけを受け取ってください。境目の金額は書きません。二次情報の間で数値が割れており、原本を確認できていないためです。金額が必要なときは国税庁のタックスアンサーと『令和8年分 年末調整のしかた』で当たってください78。
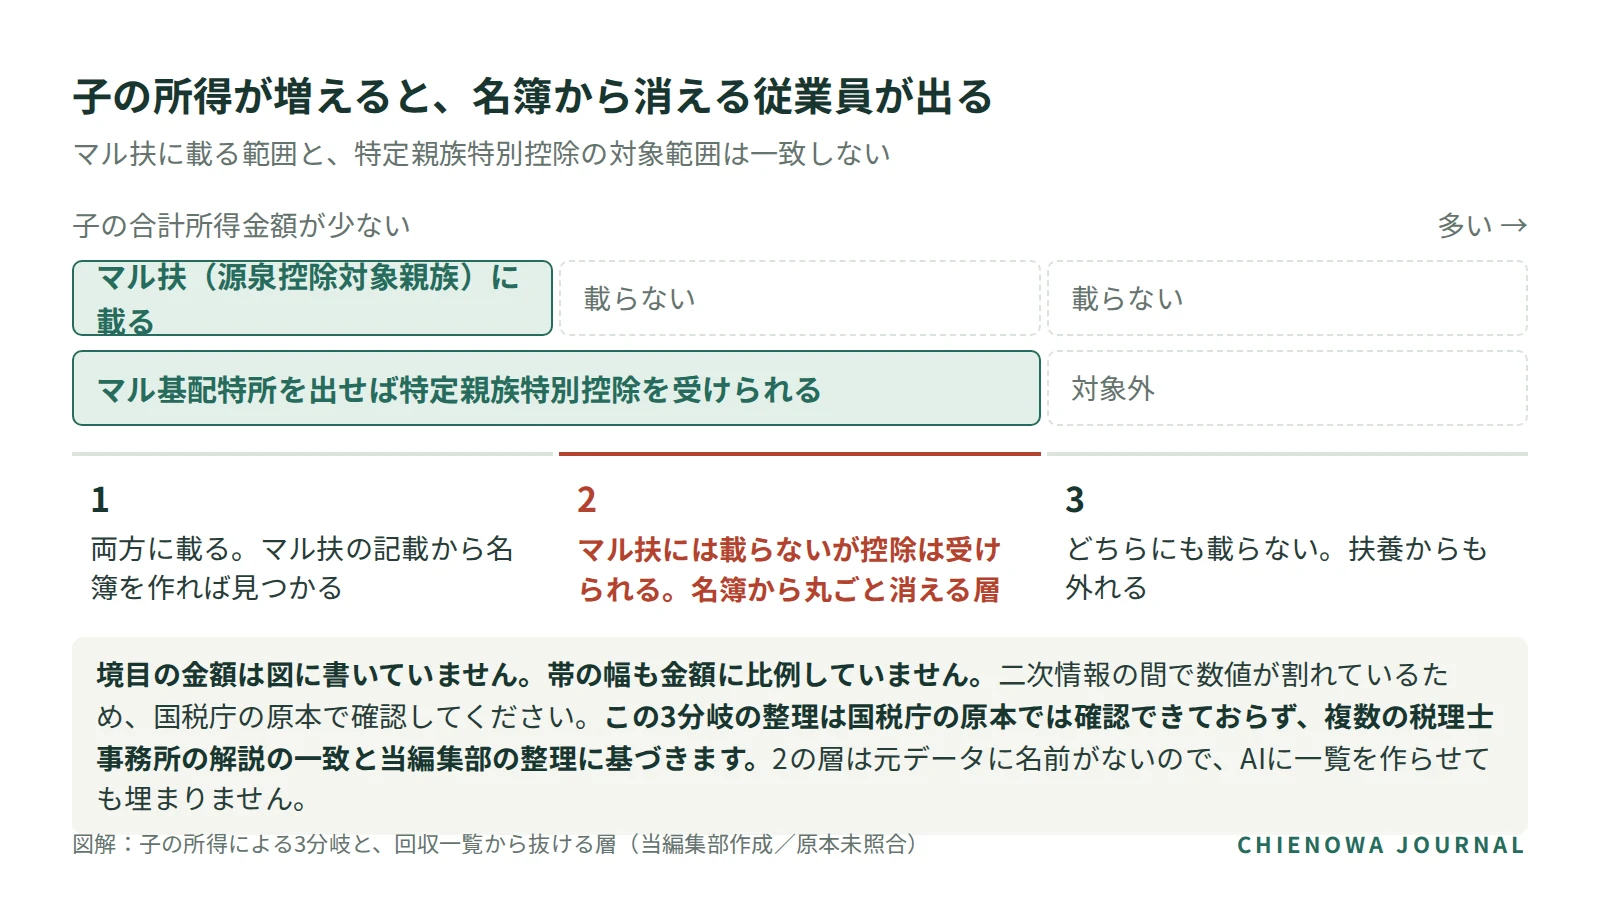
2番目の層が、回収管理の穴になります。マル扶の記載から回収リストを作ると、この層は丸ごと抜けます。元データに名前が存在しないからです。AIに一覧を作らせても埋まりません。機械は、手元にないものを数えられません。
では2番目の層をどう見つけるか。方法は1つしかありません。去年回収した令和8年分マル扶の源泉控除対象親族欄と生年月日から「19〜22歳の子がいる従業員」を人が拾い、所得の多寡にかかわらず全員に声をかけることです。年齢を起点にすれば、所得で消える層も拾えます。
例えば、19〜22歳の子がいる従業員が3人いる会社を考えます(架空の例です)。Eさんの子は所得が低く1番目、Fさんの子は夏に働きすぎて2番目、Gさんの子は通年で働いて3番目に当たります。マル扶の記載を起点に名簿を作ると、EさんとGさんは見えますが、Fさんだけが消えます。Fさんは控除を受けられるのに、誰も声をかけません。
混ぜてはいけない論点もあります。保険料控除申告書の「23歳未満の扶養親族」の特例は、19〜22歳の特定親族とは別の制度です。年齢の範囲が重なるので、同じ子の情報を2枚に書かせる構造だと必ず混乱します。扶養の枠を先に確定させてから保険料控除申告書を書いてもらってください(推測に基づく段取りの提案です)。担当者が代わりに子の収入を見積もるのは論外で、AIに推定させるのはさらに危険です。
年末調整の配布を10月にしてよい公式の根拠と、11月で締めると危ない理由
先に断ります。国税庁に「10月に配れ」という推奨スケジュールはありません。根拠にできるのは、令和8年5月のQ&Aにある2つの記述です5。
1つ目。12月1日以後に書類を受け取ると年末調整に間に合わないおそれがあるため、改正を反映した年末調整関係書類を12月1日前から提出してもよい、とされています。10月に配ることはこれで担保されます。
2つ目。年末調整は最後の給与の支払時に行うため、11月30日以前に最後の給与を払うと改正後の控除が適用されず、確定申告等での対応になる、とされています。「11月の給与で年末調整を締める」段取りは、今年は取れません。
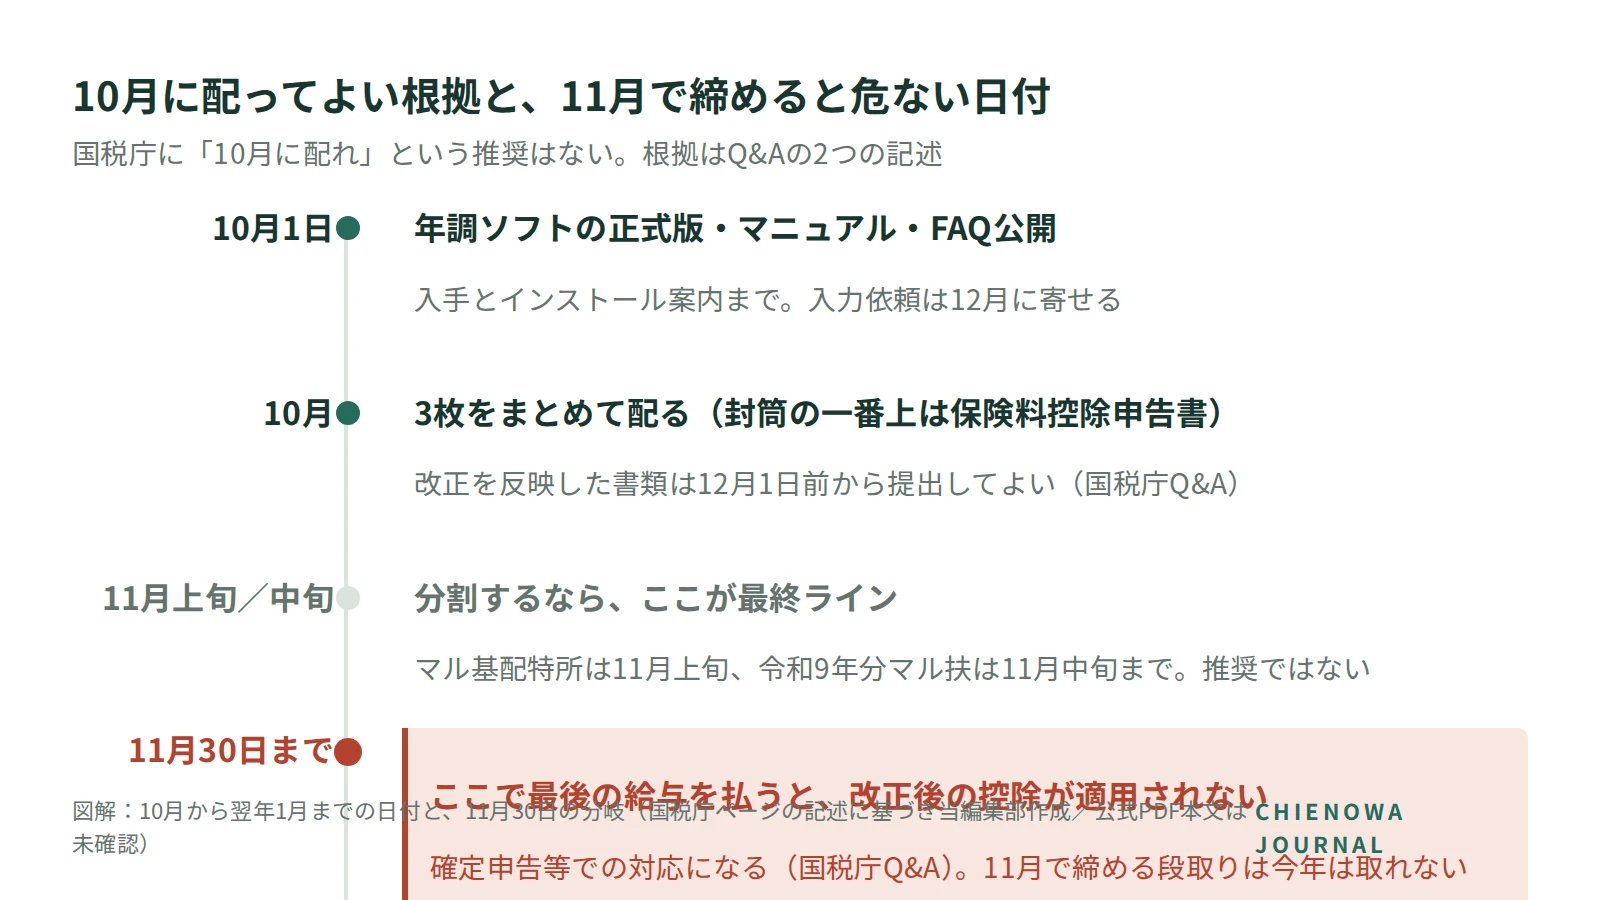
原則は1つにします。10月中に3枚をまとめて封筒で配ってください。 19〜22歳の子がいる人には、マル基配特所の記載案内を同封します。封筒の中の順番は、保険料控除申告書(+控除証明書の案内)を一番上、次にマル基配特所、令和9年分マル扶を一番下にします。保険料控除申告書を先に見せる理由は、控除証明書のハガキを紛失して再発行に数日かかる人が毎年いるからです。件数が多い人は記入にも時間がかかります。マル基配特所は所得見積額を書く様式なので、記入は最後に回してもらうよう案内文に書きます。配る日を遅らせる必要はありません。
遅らせる場合の最終ラインも出します。例えば12月25日が給与日なら、こう逆算します。12月18日に給与計算を始めるとして社内締切は12月10日、差し戻しの往復に1週間見るので本人提出の目標は11月末、再発行の数日を織り込むと保険料控除申告書は10月中旬までに配りたい。どうしても分割するなら、マル基配特所は11月上旬、令和9年分マル扶は11月中旬が最終ラインです。これは「ここまで遅らせても間に合う線」で、推奨ではありません。
年調ソフト(年末調整控除申告書作成用ソフトウェア)で配る場合は、時期が変わります。令和8年分の正式版・操作マニュアル・FAQは10月1日に公開されましたが、対応するのは令和8年12月1日以後に行う年末調整です11。10月にできるのは入手とインストールの案内までで、入力依頼は12月に寄せるのが自然です(推測)。会社側の基本設定が先行工程なので、担当者が先に触り、動かない人が出る前提で紙の予備も用意してください。
従業員向けの説明は、自分で書かずに国税庁のページを案内文に貼るのが早いです12。納期限は令和9年1月12日(火)、納期の特例の承認があれば1月20日(水)です13。
回収管理の表を「回収済」1列で回すのをやめる
回収管理の列の見本(コピーして使える形)
10名規模で紙とExcelで回す前提の列構成の提案です。「回収済み」1列だけで回すと、返ってきただけで済んだ気になります。
| 列 | 何を表すか | 誰が入れるか |
|---|---|---|
| 配った | 封筒を渡した/年調ソフトの案内を送った | 担当者(AIの下書き可) |
| 返ってきた | 紙が手元にある/データが届いた | 担当者(AIの反映可) |
| 形式チェックが済んだ | 空欄・年分の取り違え・二重提出がない | 機械でよい |
| 本人に差し戻した | 不備を伝えて返事を待っている | 担当者 |
| 扶養の該当判定を人が確定した | 該当するかを人が決めた | 必ず人 |
この分け方は、自社で2026年8月にまとめた経理システムの要件定義から持ってきた考え方です。そこでは1件の状態を1つのステータスで表すのをやめ、処理・確認・承認・外部への引き渡しの4軸に分離しました。「承認済みだが出力エラー」を1列では表現できず、机の上で行方不明になるからです。年末調整でも「返ってきた」と「判定が確定した」は別の出来事です。
同じ要件定義で、もう1つ明示しました。手元に正本がないデータは、不整合のチェックを有効にしない。「返ってくるべきマル基配特所が未提出」を機械に数えさせるには、「誰が該当すると人が確定したか」が先に必要です。元データなしに不足を数えさせると、該当しない人まで催促します。前の章のマル扶に載らない層と直結します。
残件は、次にやる行動の名前で並べてください。「進捗70%」のような1つの数字にまとめると、何をすればいいかが消えます。AIに作らせていいのは表の枠と、返ってきた分の反映までです。最後の列にチェックを入れるのは必ず人です。
年末調整でAIに任せてよい作業と、絶対に任せない判断 ― 1枚の線引き
ここから2章は、弊社が自社で開発している経理システム(会計の入力支援)で決めたことです。年末調整の実務代行実績はありません。年末調整への当てはめは提案(推測)であり、実績ではありません。決めたのは3つです。
1つ目。判定の優先順位を固定し、AIを最下位に置いた。 法令ルール、会社の明示ルール、取引先の確定マッピング、過去実績、AI提案の順で、下位層は上位層の確定結果を上書きできません。ルールで決まるものをAIに投げると、答えがゆれる・根拠が追えない・費用がかかる・遅いが同時に起きるからです。AIの自己申告の「自信あります」も使わず、確からしさの点数はサーバー側で算出する設計にしました。
2つ目。「自動確定」を「承認待ちの列に自動で並べること」と定義し直した。 人の承認は例外なく必須で、「人間の承認なしに帳簿を確定する全自動AI」は作らないと明記しています。年末調整なら、AIが作った一覧・下書き・形式チェックは、人の確認の前に置くだけにするということです。
3つ目。個人情報は入れない前提で、入れずに済む作業に限る。 自社システムでは、証憑やメール本文のテキストを常に「データ」として扱い、ツールの実行権限に影響させない設計にしました。年末調整では、案内文の雛形づくりと列の設計は個人名なしでできます。人の情報を渡さずに済む作業だけをAIに回してください。
作業名に落とすと、こうなります。
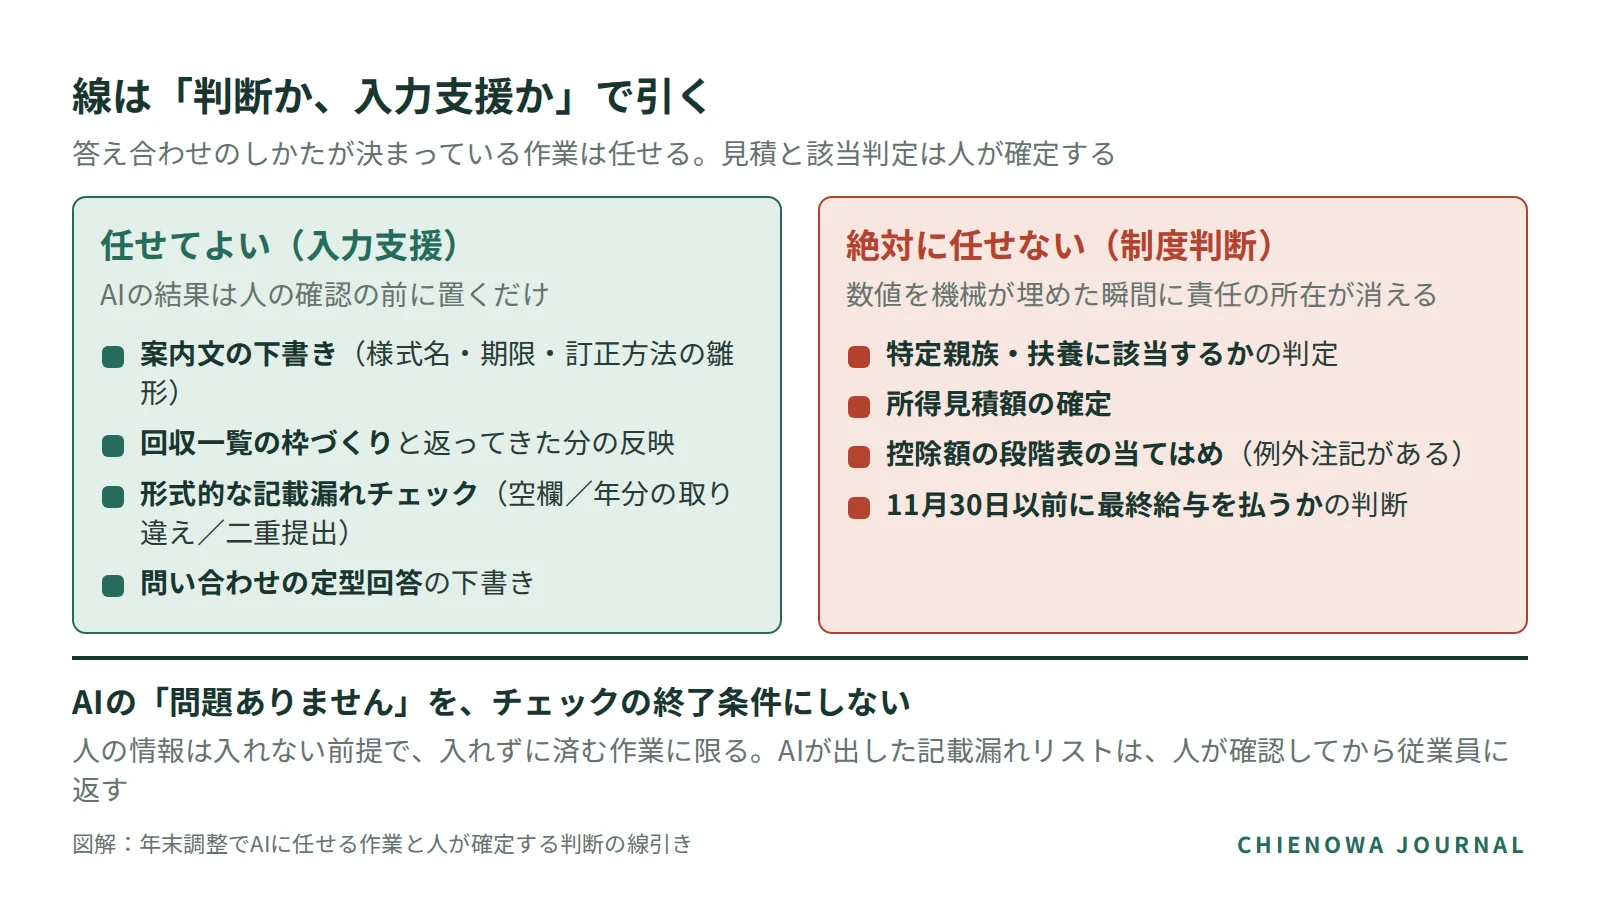
| 任せてよい(入力支援) | 絶対に任せない(制度判断) |
|---|---|
| 案内文の下書き(様式名・期限・訂正方法の雛形) | 特定親族・扶養に該当するかの判定 |
| 回収状況の一覧の枠づくり・返ってきた分の反映 | 所得見積額の確定 |
| 形式的な記載漏れチェック(空欄/年分表記の取り違え/二重提出/該当チェックが空欄/令和8年分マル扶に記載があるのにマル基配特所の該当欄が未記入) | 控除額の段階表の当てはめ(表に例外注記がある) |
| 従業員からの問い合わせの定型回答の下書き | 11月30日以前に最終給与を払うかの判断(給与支払日の設計=経営判断) |
上の表は、自社の工程名を書き込んで使う枠として置いています。
右側を任せられない理由は、公式の記述からも説明できます。特定親族の要件には「生計を一にする」「青色・白色事業専従者でない」が含まれます7。申告書の記載内容だけでは判定できず、従業員への確認が必要です。マル扶とマル基配特所はいずれも見積額を書く様式で、AIが数値を埋めた瞬間に責任の所在が消えます。
参考として、X上では、AIに扶養控除の適用要件を1人ずつ検証させたところ所得超過の扶養親族が見つかった、という趣旨の税理士の投稿があります。要件に照らして突き合わせる作業はAIに渡せるという点は、本記事の線引きと一致します。ただしこれは検索結果の要約から拾った断片で、原文・条件・誤検出の有無は確認できていません。弊社の実績や効果の根拠ではありません。
AIの「問題ありません」をチェックの終了条件にしないでください。AIが出した記載漏れリストを、そのまま従業員に投げないでください。根拠は次の章で出します。
機械チェックが止まった4件と、エラーの件数を人数と読むと数え間違える理由
ここで出す数字は、会計仕訳を会計ソフト用のCSVに出す工程について、自社で2026年9月に行った合成データによる隔離検証の結果です。年末調整の申告書チェックを検証したものではありません。実際の会計ソフトへの取込は未検証で、原資料も「この証拠では、実製品への取込まで対応済みと認定できるソフトは0件」と明記しています。
わざと壊した合成データ10件(正常5・欠損2・重複1・境界2)を通し、受理6件・拒否4件になりました。止まったのは、日付が空欄、借方科目が空欄、同じ伝票の二重登録、金額の桁あふれと変換できない絵文字の4件です。受理された6件は全25列が事前に固定した期待値と一致し、差分は0セル、借方と貸方の差は0円でした。初回と独立した再実行で、10件の判定記録は完全に一致しました。答え合わせのしかたが決まっているチェックは、人より確実で、ぶれません。
同じ検証から、正直に書くことが2つあります。
1つ目。止まった件数と、問題の件数は違います。 日付が空欄の1件に対して、エラーメッセージは2件出ました。暦日の必須検査と出力側の日付解釈の検査が、別々に同じ1件を報告したからです。二重登録の1件も2件、桁あふれと絵文字の1件は3件でした。1件の不備が2〜3件のメッセージになります。回収状況の一覧をAIに作らせたとき、仮に「エラー15件」と表示されても、15人に不備があるとは限りません。人数ではなくメッセージの数です。
2つ目。「不備のないものだけ選んで先に進める」は検証できていません。 有効な6件だけ出力できたのは、こちらが事前に6件を指定したからです。実データから機械が不備を自動で除外してよい証明にはなっていません(原資料が自ら留保しています)。AIに「不備のない人だけ先に処理しておいて」と任せる使い方には、根拠がありません。
任せる範囲の広げ方も、数字の条件で決めています(会計領域での初期の基準値で、パイロットで改定する前提です。標本100件以上・誤り率の上側95%信頼限界2%以下を連続2か月でON、ON後は毎月30件を無作為抽出して30件中2件以上で即時OFF、ほかに永久に自動へ乗せない4類型)。年末調整に当てはめるとこうなります(推測です)。1年目はAIの結果を最終にしない。「初めて特定親族の欄にチェックが入った人」「所得見積額が境目に近い人」は、何年たっても人が見る類型として先に決めておく。弊社が「初めての取引先の1件目は永久に自動へ乗せない」と決めたのと同じ理由です。
形式チェックは任せられます。判定は任せられません。この線を自社の工程名で引き直す作業だけ、外から一緒にやることもできます。
配る前の最終チェックリストと、原本で必ず当たるページ
コピーして使える形にしました。上から順に潰してください。
- 手元の様式の年分表記を見た(マル扶だけ令和9年分、ほかは令和8年分)
- 差し替える2枚(マル基配特所・保険料控除申告書)を令和8年分に替えた
- マル基配特所の控除額の計算の表が改正後の金額か確認した
- 保険料控除申告書に「23歳未満の扶養親族」の記載欄があるか確認した
- 去年回収した令和8年分マル扶に、改正で新たに扶養親族等に当たる親族の記載漏れがないか確認した(異動申告書が必要な人がいないか/該当の有無は原本で確認)
- 19〜22歳の子がいる従業員の名簿を人が作った(AIに作らせていない)
- その従業員にマル基配特所の記載案内を同封した
- 10月中に3枚をまとめて配る日を決めた(保険料控除申告書を封筒の一番上に)
- 社内締切を12月の給与計算日から逆算した
- 11月30日以前に最終給与を払う予定がないか確認した
- 案内文に訂正方法・提出先・締切を入れた
- 年調ソフトで配るなら、会社側の基本設定と紙の予備を用意した
- 回収管理の表を5列に分けた
- 判定を確定する人(担当者本人/社長)を決めた
- 源泉徴収簿への転記を回収完了後の工程として後ろに置いた
金額と欄番号を本文で書かなかった分は、原本に返します。何を確認するためのページかを添えました。
- 改正の全体像と適用時期 … 「令和8年度税制改正による所得税の基礎控除の引上げ等について」4とそのQ&A5
- 差し替える2枚の変更点 … 「変更を予定している年末調整関係書類」1
- 配る様式の現物(年分表記・チェック欄の文言) … 「年末調整のための各種様式」3
- 基礎控除申告書の提出範囲・控除額の表 … 『令和8年分 年末調整のしかた』8
- 源泉徴収簿の欄(特定親族特別控除額) … 「各種申告書・記載例」10
- 今年の年末調整の入口 … 「年末調整がよくわかるページ(令和8年分)」9
- 従業員へ案内文で貼るページ … 「給与所得者(従業員)の方へ」12
- 特定親族の要件と範囲 … タックスアンサー No.11777、特定親族特別控除の申告の手続案内6
- 電子で配る場合 … 年調ソフトの配布元11
逃げ道も用意します。年末調整の後に扶養親族等の人数が異動した場合の処理は国税庁が整理しており14、年末調整で漏れたものは確定申告で適用を受けられます。従業員からの問い合わせは、国税庁の税務相談チャットボットを案内文に書いて逃がせます。
切り分けも書きます。扶養の該当判定、所得見積額の確定、控除額の当てはめは、税理士または所轄税務署の領域です。なお「令和8年分の扶養控除等申告書は記載誤りが続出」という趣旨の注意喚起記事が税理士事務所のサイトに複数ありますが、同一原稿の配信と見られ、誤記件数などの実数は示されていません16。公的な件数の発表も確認できていません。件数の話として読まないでください。
よくある質問
Q1. 特定親族特別控除申告書は、該当しない従業員にも配るのですか。
Q2. 去年の様式のコピーを配ってしまいました。どうリカバリーしますか。
回収前なら、令和8年分を配り直し、旧い紙は回収して破棄すると案内します。回収後なら、差し替えが必要な人(マル基配特所に記載がある人、生命保険料控除を申告する人)に限って再提出を依頼します。全員にやり直させる必要はありません。年末調整後に判明した場合は、人数の異動の処理14または確定申告で対応できます。
Q3. 「特定扶養親族」と「特定親族」のどちらに該当するかは、従業員本人が判断できますか。
子の合計所得金額が分からないかぎり判断できません7。年齢の要件は同じで、違うのは所得です。案内文に「子ご本人に年内の収入見込みを確認してから書いてください」と1行入れてください。担当者が代わりに見積もるのは避けます。
Q4. 回収状況の一覧づくりと記載漏れチェックは、どこまでAIに任せられますか。
表の枠づくり、返ってきた分の反映、空欄や年分の取り違えなど答え合わせのしかたが決まっている形式チェックまでです。扶養の該当判定と所得見積額の確定は任せません。マル扶に載らない層は元データに存在しないので、AIでも見つかりません(前の章)。
年末調整のどこまでをAIに任せるか、一緒に線を引きます
ここまではベンダー中立の内容で、この節だけが弊社のご案内です。本記事の線引き表は一般論です。任せてよい範囲は、何人を何人で回しているか、紙か年調ソフトか、給与ソフトに何が入っているかで変わります。御社の工程名に置き換えないと使えません。
AI顧問(月額100,000円)は、経理のAI化の進め方を一緒に決めるサービスです。年末調整については、案内文の下書き・回収管理の列・記載漏れの機械的チェックを、どこまでAIに任せてどこで人に戻すかを、御社の工程に当てはめて決めるところを担当します。扶養の該当判定・所得見積額の確定・控除額の当てはめは、税理士の領域として切り分ける前提です。弊社は税務判断も実務代行も行わず、工数削減の効果は未測定です。持ち帰れるのは、御社の年末調整工程を「任せていい作業」と「人が確定する判断」の2列に分けた1枚です。
本文の事例と引用について
本文の「例えば」に登場する会社と従業員(12名の会社、Dさん、Eさん・Fさん・Gさん、12月25日が給与日の会社)は、すべて説明のための架空の例です。実在の企業・顧客の事例ではありません。Xの投稿は趣旨を要約して紹介し、投稿者は特定していません。投稿URLも掲載していません。
- 公開日: 2026年10月11日
- 国税庁の公式PDFの本文は参照できておらず、本記事の国税庁に関する記述は、公式ページ・公式PDFのURLの実在確認と、複数の二次情報(税理士事務所・社労士・ベンダーの解説)の一致に基づいています。金額・欄番号・チェック欄の文言に加え、各記述そのものを、配布前に原本で確認してください。
- 二次情報間で数値が割れている箇所(マル扶に記載する範囲の上限、特定親族特別控除額の段階表、源泉徴収簿の欄番号、生命保険料控除の特例の適用期間と対象契約、各改正項目の金額)は意図的に書いていません。
- 自社の一次情報は、会計の入力支援という別領域での設計判断と、合成データによる隔離検証です。年末調整の実務代行実績はありません。
- 記載の製品名・サービス名は各社の商標または登録商標です。
出典
- 国税庁|変更を予定している年末調整関係書類(事前の情報提供)参照 2026-09↩
- 国税庁『令和7年分 年末調整のしかた』Ⅳ 令和8年分の給与の源泉徴収事務参照 2026-09↩
- 国税庁|年末調整のための各種様式参照 2026-09↩
- 国税庁|令和8年度税制改正による所得税の基礎控除の引上げ等について参照 2026-09↩
- 国税庁「令和8年度税制改正(基礎控除の引上げ等関係)Q&A」(令和8年5月)参照 2026-09↩
- 国税庁|A2-4 給与所得者の基礎控除、配偶者(特別)控除、特定親族特別控除及び所得金額調整控除の申告参照 2026-09↩
- 国税庁 タックスアンサー No.1177|特定親族特別控除参照 2026-09↩
- 国税庁『令和8年分 年末調整のしかた』(目次)参照 2026-09↩
- 国税庁|年末調整がよくわかるページ(令和8年分)参照 2026-09↩
- 国税庁「各種申告書・記載例」(令和8年分源泉徴収簿PDFを含む)参照 2026-09↩
- 国税庁「年末調整手続の電子化に向けた取組について」(年調ソフト)参照 2026-09↩
- 国税庁|給与所得者(従業員)の方へ(令和8年分)参照 2026-09↩
- 国税庁「年末調整に係る源泉所得税及び復興特別所得税の納期限」案内参照 2026-09↩
- 国税庁 タックスアンサー No.2671|年末調整の後に扶養親族等の人数が異動したとき参照 2026-09↩
- 国税庁「令和7年度税制改正による所得税の基礎控除の見直し等について」(特定親族特別控除の創設)参照 2026-09↩
- 税理士事務所サイトの注意喚起コラム(同一原稿の配信と見られるもの。例: / https://takanozeirishi.com/ / https://t-ueta.net/ )。いずれも誤記件数などの実数は示していない参照 2026-09↩