「2割特例は2026年9月で終わり」と読んだ方へ。それが当てはまるのは9月決算法人だけです。
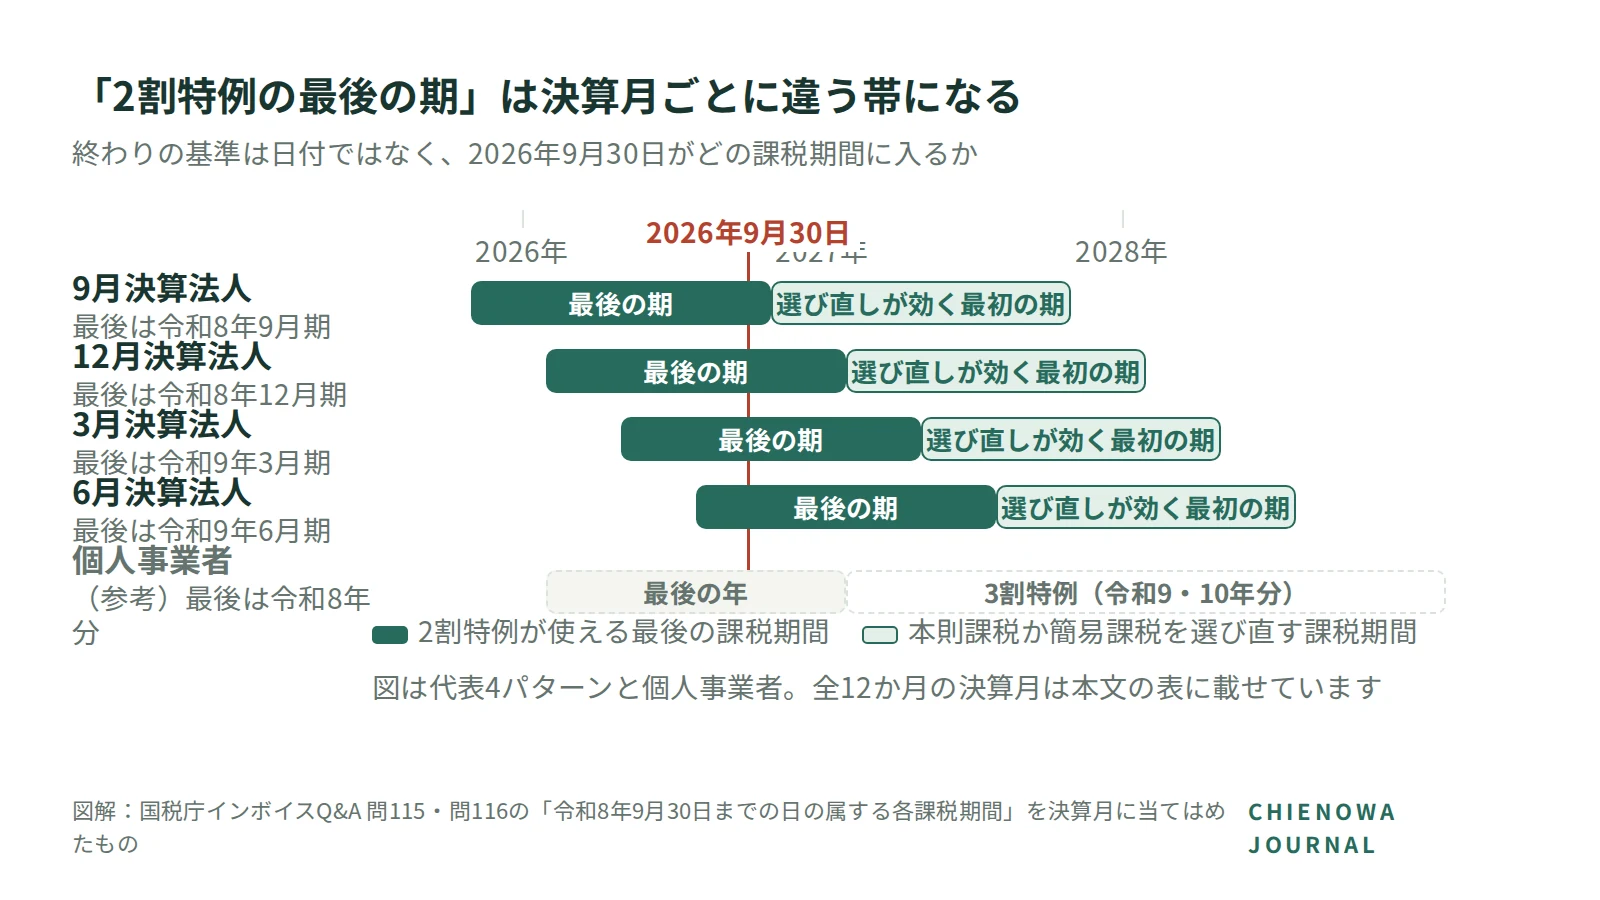
終わりの基準は日付ではなく課税期間です。国税庁のインボイスQ&Aは、2割特例の対象を「令和5年10月1日から令和8年9月30日までの日の属する各課税期間」と書いています1。3月決算法人なら、最後は令和9年3月期(2027年3月31日まで)。まだ1期分残っています。
この記事は制度の背景を説明しません。自社の決算月でいつまでか、次の期にいくら払うことになるか、いつまでに何を出すかを、ご自身の手で引けるところまでを書きます。
- 自社の期限を先に知りたい方 → 決算月別の早見表
- 届出の期限だけ確認したい方 → 届出が必要なのは簡易課税だけ
2割特例が使える最後の期は「2026年9月30日を含む課税期間」。自社の決算月で違う
2割特例(インボイス登録を機に課税事業者になった小規模事業者が、売上にかかる消費税の2割だけを納める特例)3の終わりは、日付では決まりません。条文上の単位は課税期間で、国税庁Q&Aの表現は「令和5年10月1日から令和8年9月30日までの日の属する各課税期間」です12。
一般形にすると1行で済みます。2割特例が使えなくなるのは、2026年10月1日以後に開始する課税期間からです。 2026年10月1日以後に始まる期は、定義上2026年9月30日を含みえないからです。
| 自社の課税期間 | 2割特例が使える最後の課税期間 | 選び直しが効く最初の課税期間 |
|---|---|---|
| 1月決算法人 | 令和9年1月期(2026/2/1〜2027/1/31) | 令和10年1月期(2027/2/1〜) |
| 2月決算法人 | 令和9年2月期(2026/3/1〜2027/2/28) | 令和10年2月期(2027/3/1〜) |
| 3月決算法人 | 令和9年3月期(2026/4/1〜2027/3/31) | 令和10年3月期(2027/4/1〜) |
| 4月決算法人 | 令和9年4月期(2026/5/1〜2027/4/30) | 令和10年4月期(2027/5/1〜) |
| 5月決算法人 | 令和9年5月期(2026/6/1〜2027/5/31) | 令和10年5月期(2027/6/1〜) |
| 6月決算法人 | 令和9年6月期(2026/7/1〜2027/6/30) | 令和10年6月期(2027/7/1〜) |
| 7月決算法人 | 令和9年7月期(2026/8/1〜2027/7/31) | 令和10年7月期(2027/8/1〜) |
| 8月決算法人 | 令和9年8月期(2026/9/1〜2027/8/31) | 令和10年8月期(2027/9/1〜) |
| 9月決算法人 | 令和8年9月期(2025/10/1〜2026/9/30) | 令和9年9月期(2026/10/1〜) |
| 10月決算法人 | 令和8年10月期(2025/11/1〜2026/10/31) | 令和9年10月期(2026/11/1〜) |
| 11月決算法人 | 令和8年11月期(2025/12/1〜2026/11/30) | 令和9年11月期(2026/12/1〜) |
| 12月決算法人 | 令和8年12月期(2026/1/1〜2026/12/31) | 令和9年12月期(2027/1/1〜) |
| (参考)個人事業者 | 令和8年分(2026/1/1〜12/31) | 令和9年分(2027/1/1〜) |
覚え方は1行です。決算月が9月〜12月なら令和8年の期、1月〜8月なら令和9年の期が最後になります。9月決算なら令和8年9月期、12月決算なら令和8年12月期、1月決算なら令和9年1月期、8月決算なら令和9年8月期です。
この表は、Q&Aの「令和8年9月30日までの日の属する各課税期間」という基準を、各決算月に機械的に当てはめたものです。公式が決算月別の一覧を示しているわけではないので、ご自身で検算してください。たとえば3月決算法人なら、令和5年10月1日の登録から数えて令和5年10月〜令和6年3月、令和6年4月〜令和7年3月、令和7年4月〜令和8年3月、令和8年4月〜令和9年3月。4回目の令和9年3月期に2026年9月30日が入ります。
「2026年9月で終わり」「2026年12月31日で終了」という説明も見かけますが、前者は9月決算法人、後者は個人事業者の場合の話です。自社の決算月を見て、2026年9月30日がどの期に入るかを数えてください。ここを間違えると、以降の全部がずれます。
法人の選択肢は本則課税か簡易課税の2つ。3割特例は個人事業者だけ
2割特例が終わった翌期から、法人の選択肢は本則課税(実際に支払った消費税を差し引く原則どおりの計算)か簡易課税(売上にみなし仕入率をかけて仕入税額を計算する方式)の2つです。緩衝材はありません。
3割特例は、売上にかかる消費税の3割を納める特例とされます。すでに確定した制度で、国税庁は「改正されました」という完了形のお知らせと専用の特集ページ、Q&Aを公表しています56。ただし対象は個人事業者です。Q&A問115-2の本文は「3割特例は、個人事業者である適格請求書発行事業者の令和9年及び令和10年に含まれる各……」と始まります4。特集ページに置かれたPDFの表題にも「個人事業者に係る」が入っています19。
したがって法人に3割特例はありません。2割特例の最後の期の翌期から、本則課税か簡易課税のどちらかで申告します。届出の要否については、3割特例は事前届出が不要で確定申告書に付記する形とされています(国税庁の特集ページの記載によるもので、本記事の執筆環境では原文を通読できていません5)。法人に関係する届出の話は後ろ(H2-6)でまとめます。
ここで必ず切り分けておきたい話があります。名前が似ている別の制度です。
| 2割特例/3割特例 | 7割・5割・3割控除(経過措置) | |
|---|---|---|
| 誰の話か | 自分が売ったときの納税額の計算特例 | 自分が買ったときの仕入税額控除の経過措置 |
| 対象 | インボイス登録で課税事業者になった小規模事業者 | 免税事業者等から仕入れたすべての本則課税事業者 |
| 2026年10月の意味 | 2割特例が終わる(9/30を含む期で終了) | 80%控除が70%に下がる |
どちらも「2026年10月」「割合」「特例」という語を含むため、同じ段落で考えると混ざります。仕入れ側の経過措置と仕訳については別記事「インボイス経過措置70%の仕訳|弥生・freee・MFの税区分」で扱っています。
なお「2割特例があるから簡易課税は選ばなくていい」という解説は、2割特例があった時期の前提で書かれたものです。前提が変わったので、結論も見直す必要があります。
売上の金額を入れる前に、業種区分だけで納税額の倍率は決まっている
先に計算の構造だけ見ます。2割特例は「売上税額 − 売上税額×80% = 売上税額の20%」。簡易課税は「売上税額 − 売上税額×みなし仕入率」です。どちらも売上税額に一定の率をかけるだけなので、売上の金額を入れる前に比率が決まります。
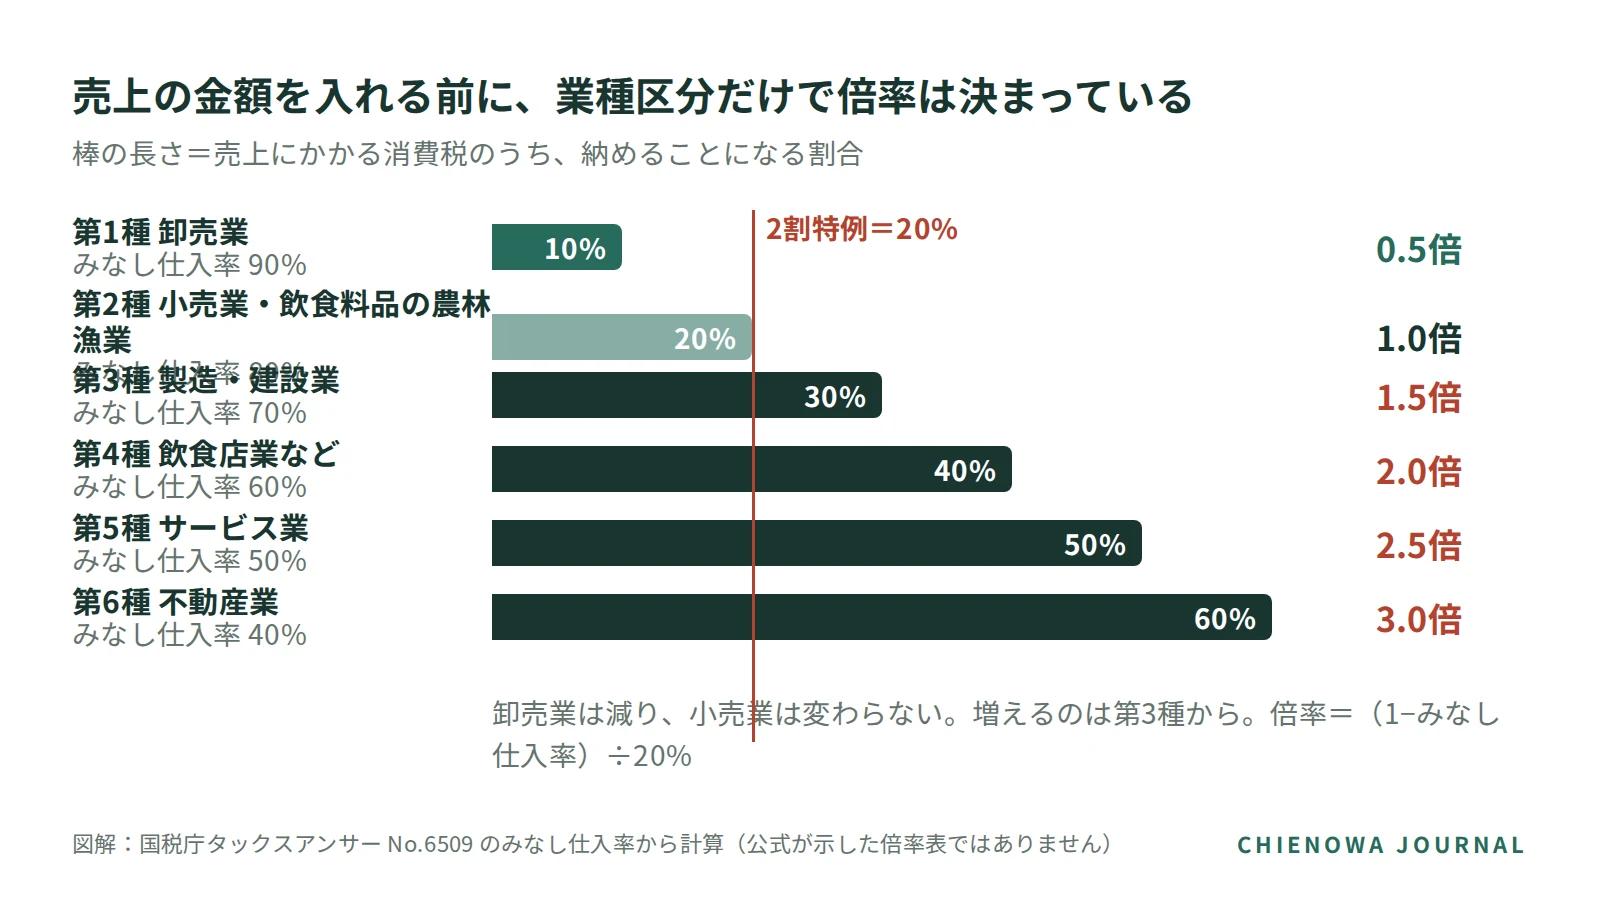
みなし仕入率は国税庁タックスアンサーNo.6509にあります7。
| 事業区分 | みなし仕入率 | 簡易課税の納付額(売上税額比) | 2割特例(20%)との比 |
|---|---|---|---|
| 第1種(卸売業) | 90% | 10% | 0.5倍(減る) |
| 第2種(小売業、飲食料品の農林漁業など) | 80% | 20% | 1.0倍(変わらない) |
| 第3種(製造業・建設業・鉱業・電気ガス水道業など) | 70% | 30% | 1.5倍 |
| 第4種(飲食店業など、ほかの区分以外) | 60% | 40% | 2.0倍 |
| 第5種(サービス業・運輸通信業・金融保険業) | 50% | 50% | 2.5倍 |
| 第6種(不動産業) | 40% | 60% | 3.0倍 |
右端の「倍」は国税庁が示した数値ではありません。No.6509のみなし仕入率と2割特例の控除率(80%)から、本記事で計算したものです。計算は2段です。まず納付額の割合=1−みなし仕入率。次に倍率=その割合÷20%。第5種なら(1−50%)÷20%=2.5倍です。
卸売業なら簡易課税で減ります。小売業なら変わりません。「全員の負担が増える」わけではないので、まず自社がどの区分かを見てください。国税庁Q&Aにも「2割特例を適用するよりも簡易課税制度を適用した方が納付税額が少なくなる場合」という問が置かれています8。
例1(架空の数字です) 税抜の課税売上4,000万円、すべて10%・単一事業の会社 - 売上税額 = 4,000万円 × 10% = 400万円 - 2割特例 = 400万円 × 20% = 80万円(これまで払ってきた額) - 第5種(サービス業)の簡易課税 = 400万円 × 50% = 200万円(差額 +120万円) - 第3種(建設業)の簡易課税 = 400万円 × 30% = 120万円(差額 +40万円) - 第1種(卸売業)の簡易課税 = 400万円 × 10% = 40万円(差額 −40万円)
本則課税はこの表に載せられません。本則の納付額は「売上税額 − 実際に支払った課税仕入れの消費税額」で、業種区分では決まらないからです。設備投資や外注費の多寡で動くので、自社の実額を集計するしかありません。
自社の納税額がいくら増えるかを概算する5ステップ(紙1枚でできる)
倍率を知っても、自社の金額は出ません。手を動かす順番はこうです。
- 直前の課税期間の課税売上高(税抜)を出す。軽減税率8%の売上があれば分ける
- 売上税額を概算する。課税売上高 × 10%(軽減分は × 8%)
- 2割特例での納付額 = 売上税額 × 20%。これまで払ってきた額なので、実際の申告書と照合して検算する
- 自社の事業をNo.6509の第1〜6種に当てはめる7。複数事業があれば売上を区分ごとに分ける(→H2-5)
- 簡易課税での納付額 = 区分ごとの売上税額 ×(1 − みなし仕入率)の合計。H2-3の表の倍率を3の金額にかけるだけでも概算になる
本則課税の試算は6ステップ目になりますが、性質が違います。「売上税額 − 課税仕入れに係る消費税額」で、後半は実額の集計作業です。だから概算は2割特例→簡易課税を先に並べ、本則は「実額を集計する価値があるか」の判断として後回しにできます。この手順自体は本記事の組み立てで、各ステップの率だけが一次資料によるものです。
注意が2つあります。第一に、概算は税込経理か税抜経理か、端数処理、割戻し計算か積上げ計算かで動きます。紙1枚の概算は桁を見るためのもので、申告額ではありません。第二に、簡易課税を選ぶと原則2年間やめられません1011。来期だけでなく再来期の予定も並べて見てください。
納税資金についても一言だけ。増える分が分かったら、その12分の1を毎月取り分けておく。これだけです。金額の大小で不安をあおる意味はありません。
この5ステップは、止まるとすれば、たいていこの3か所のどれかです。3で申告書と数字が合わない、4で売上を区分に分けられない、6の実額が集計されていない。止まった場所が、そのまま顧問税理士に聞くべきことになります。
事業が2つ以上ある会社は、ここで計算が止まる
簡易課税の原則は、売上を事業区分ごとに分け、それぞれのみなし仕入率をかけることです。事業が2つ以上あれば、この分け方を先に決めないと金額が出ません。
ここに特例があるとされます。国税庁の質疑応答事例に、2種類以上の事業を営む場合のみなし仕入率の特例が置かれているとされ、1種類の事業の課税売上が全体の75%以上ならその率を全体に適用できる類型と、特定の2種類の事業の合計が75%以上の場合の類型がある、とされます。ただし本記事の執筆環境では国税庁の該当ページの原文を確認できておらず、URLも特定できていません。どちらで計算できるかは要件次第とされるので、適用の可否は提出前に顧問税理士か所轄の税務署にご確認ください。
区分の判定は、おおむね日本標準産業分類を基礎とするとされます7。国税庁がフローチャートと質疑応答を公表しているとされますが、本記事ではそのURLを特定できていません。例示のない譲渡等は個別判定です。そして事業の種類が区分されていない場合は不利な扱いになるので12、区分しないという選択は実質的に選択肢になりません。
卸売と小売の区別は、間違いやすい箇所とされます(税務相談サイトの質問を観察した弊社の整理で、公式の出典はありません)。卸売は、購入した商品を性質・形状を変更せず他の事業者に販売するもの。それ以外の販売が小売です7。H2-3の表では0.5倍と1.0倍の境目にあたるので、ここを間違えると概算が倍ずれます。
例2(架空の数字です) 税抜課税売上4,000万円の工事会社。内訳は自社施工の工事3,000万円(第3種)、材料の支給を受けて行う人的役務1,000万円(第4種とされる) - 区分して計算:3,000万×10%×30% + 1,000万×10%×40% = 90万 + 40万 = 130万円 - 第3種が全体の75%なので、特例で第3種に統一できるとされる場合:4,000万×10%×30% = 120万円 - 差は10万円。どちらで計算するかで額が変わるので、売上を区分して集計しておかないと比較すらできません
例3(架空の設定です) 同じ商品を、他の事業者に売れば第1種(0.5倍)、消費者に売れば第2種(1.0倍)。帳簿上はどちらも同じ「売上高」でも、区分が違えば納付額が倍変わります。
自社の売上は、業種区分ごとに分けて集計できていますか。会計ソフトから売上高の合計は出ますが、第3種と第4種に分かれた金額は、売上の中身を知っている人しか切れません。
自社の事業がどの区分に当たるかを本記事では断定しません。国税庁のフローチャートで確認し、迷う部分は顧問税理士へ。
届出が必要なのは簡易課税だけ。提出期限は原則「初日の前日まで」
選択肢ごとに手続きが違います。先に1枚で見てください。
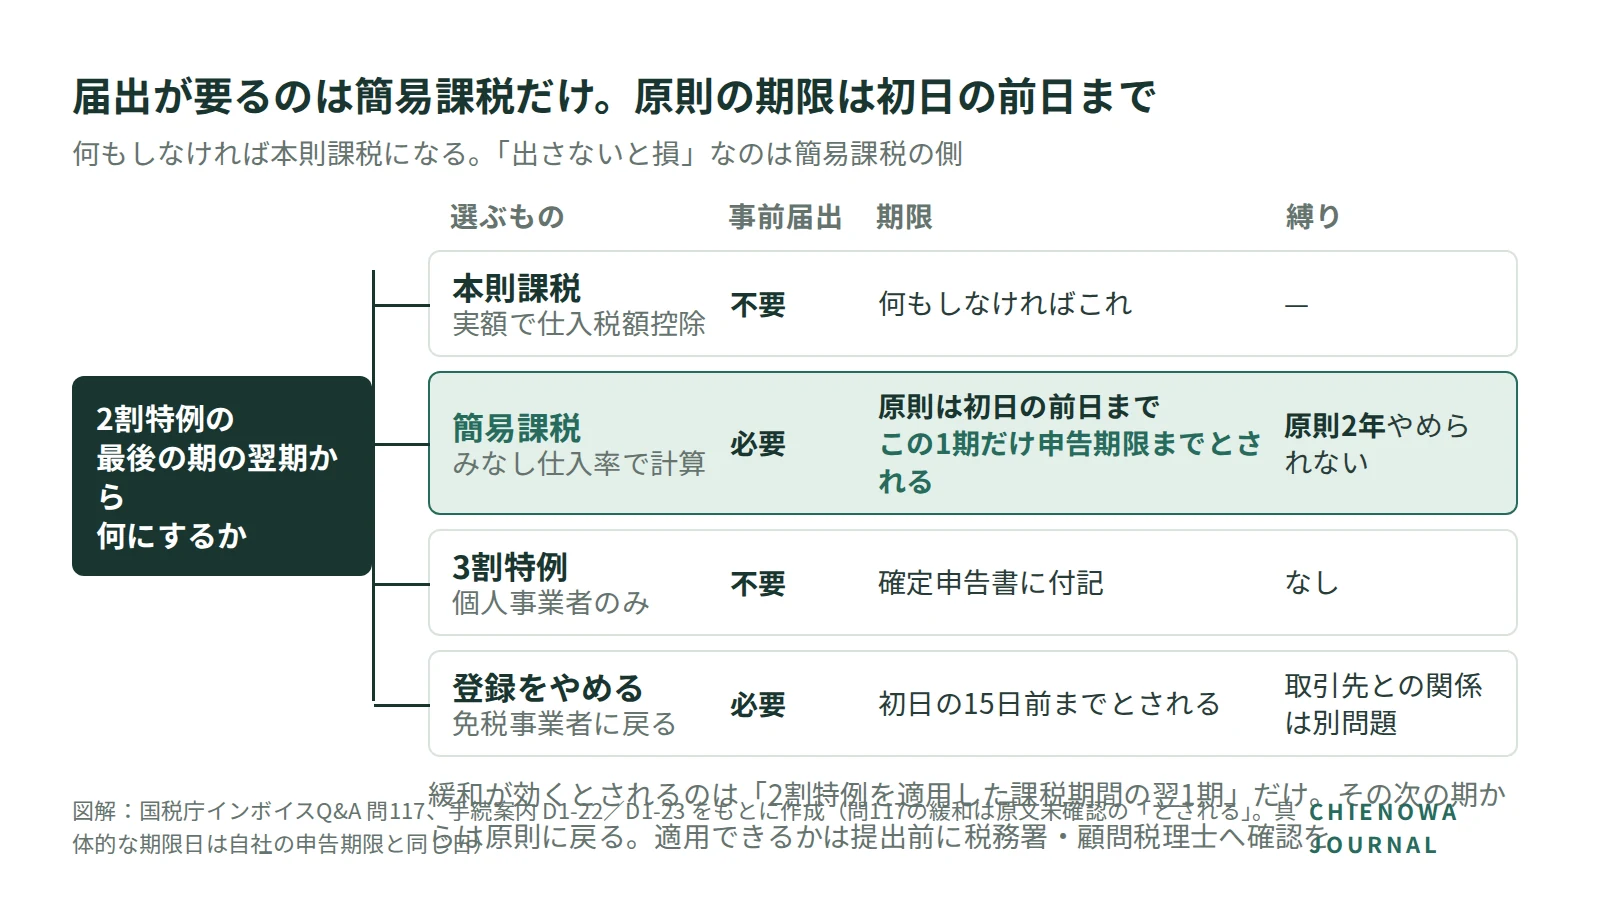
| 選ぶもの | 事前届出 | 期限 | 縛り |
|---|---|---|---|
| 本則課税 | 不要(何もしなければこれになる) | — | — |
| 簡易課税 | 必要(消費税簡易課税制度選択届出書・D1-22) | 原則は適用したい課税期間の初日の前日まで10/2割特例を適用した課税期間の翌課税期間については、提出期限を確定申告期限まで延ばす取扱いが置かれているとされる9 | 原則2年継続。やめるには不適用届出書(D1-23)11 |
| 3割特例(個人事業者のみ) | 不要(確定申告書に付記) | — | なし |
| 登録をやめる | 必要(登録の取消しを求める旨の届出書) | 効力を失わせたい課税期間の初日の15日前までとされる(本記事では出典を特定できていません) | 取引先との関係は別問題 |
読者にとって一番大きいのは、簡易課税の行の後半です。原則どおりなら、期が始まる前日までに決めなければなりません。期首に判断材料が揃っている会社は多くありません。
そこに緩和があるとされます。国税庁Q&Aの問117は「2割特例や3割特例を適用した課税期間後の簡易課税制度の選択」という問で9、2割特例を適用した課税期間の翌課税期間について、提出期限を次のように分けて定める取扱いが置かれているとされます。
| 届出書を出す対象の課税期間 | 提出期限 |
|---|---|
| 令和8年9月30日以前に終了する課税期間 | その課税期間中(末日まで)とされる |
| 令和8年10月1日以後に終了する課税期間 | その課税期間の確定申告期限までとされる |
ただしこの表は、本記事の執筆環境で問117のPDF本文を通読できていないため「とされる」の範囲です。この緩和が自社に当てはまるかどうかは、届出書を出す前に必ず税務署か顧問税理士にご確認ください。 射程を取り違えると届出を落とし、簡易課税を1年分使えなくなります。安全側に倒すなら、原則どおり「適用したい課税期間の初日の前日まで」で期限を管理してください。
緩和が効くとされるのは「2割特例・3割特例の適用を受けた課税期間の翌課税期間」だけです。「過去に一度でも2割特例を使っていればいつでも間に合う」は誤りです。法人にとっては、2026年9月30日を含む課税期間の次の1期だけがこの扱いになり、その次の期から簡易課税にしたくなったら原則(初日の前日まで)に戻ります。なお申告期限は、法人は課税期間の末日の翌日から2か月以内13、個人事業者は12月31日が属する課税期間のみ翌年3月31日まで14とされています。
原則側の要件も押さえておきます。簡易課税を使えるのは、基準期間(前々事業年度)の課税売上高が5,000万円以下の場合です10。500万円ではなく5,000万円です。2年縛りは、適用開始課税期間の初日から2年を経過する日の属する課税期間の初日以後でなければ不適用届出書を出せない、という形で効きます1011。
出し忘れたときは、原則として救済がありません。やむを得ない事情がある場合に限り特例承認申請の制度があるとされます(事情がやんだ日から2か月以内)15。「忙しかった」が事情に当たるかは本記事では判断できません。
ひとつ、本記事では結論を書けない論点があります。過去にインボイス登録のタイミングで消費税簡易課税制度選択届出書をすでに提出している場合、2割特例が終わったあとの扱いが変わります。自社の届出の履歴を見ないと判断できないので、顧問税理士に「うちは簡易課税の選択届出を出していますか」と確認してください。なお「消費税課税事業者選択届出書」は別の書類です20。届出書の種類と様式は国税庁の案内にあります18。
例4(架空の数字です) 例1と同じ、売上税額400万円の会社(第3種・建設業)。来期に2,200万円の設備を入れ、他の仕入れと合わせて課税仕入れにかかる消費税が450万円になるとします。 - 本則課税 = 400万円 − 450万円 = −50万円(還付になりうる) - 簡易課税(第3種) = 400万円 × 30% = 120万円(納付) - 差は170万円。しかも簡易課税は原則2年やめられないので、再来期も本則には戻せません
H2-3の表では第3種は1.5倍で、倍率だけ見れば「簡易課税のほうが2割特例より増えるが、金額は読める」話に見えます。大きな投資がある年は、その倍率の外側で逆転します。
事務負担の違いも1点。本則課税は仕入税額控除のために帳簿とインボイスの保存が必要です。簡易課税は仕入側の積み上げが要らない代わりに、売上を事業区分に分ける作業が新しく発生します(H2-5)。
消費税の課税方式は、会計ソフトのAIの自動判定の外側にある
ここまで読んで、「結局どちらが得なのか、ソフトが出してくれないのか」と思われたかもしれません。公式の資料から引ける線が3本あります。
第一に、簡易課税は届出という行政手続です。手続案内D1-22が定めているのは期限と要件で、「出すべきかどうか」は定めていません10。第二に、有利不利の判定には、まだ発生していない来期・再来期の設備投資予定という社内の意思決定が入ります。過去データしか持たないソフトには、原理的に入力がありません。第三に、2年縛りがあるため、判断の誤りが2期分に効きます11。加えてH2-6の「すでに届出を出している場合」は、調べると答えが割れる実在の論点で、答えは自社の届出履歴という社内の事実の中にしかありません。
ここから先は弊社自身の話です。弊社は経理のAI化システムを自社で開発しています(現在は試験導入段階です)。
課税方式は、システムが判定する対象ではなく、人間が設定する入力値として設計しました。2026年8月に作った要件定義書の仕訳エンジンの節には、税務判定の「入力」として「課税期間・課税方式(本則/簡易/2割特例等)・税込/税抜経理」「取引先の登録状態の履歴」「取引先別・課税期間別の累計額」が並んでいます。出力ではなく入力です。本則か簡易かを誰かが決めて設定しない限り、システムは1件も仕訳を判定できません。
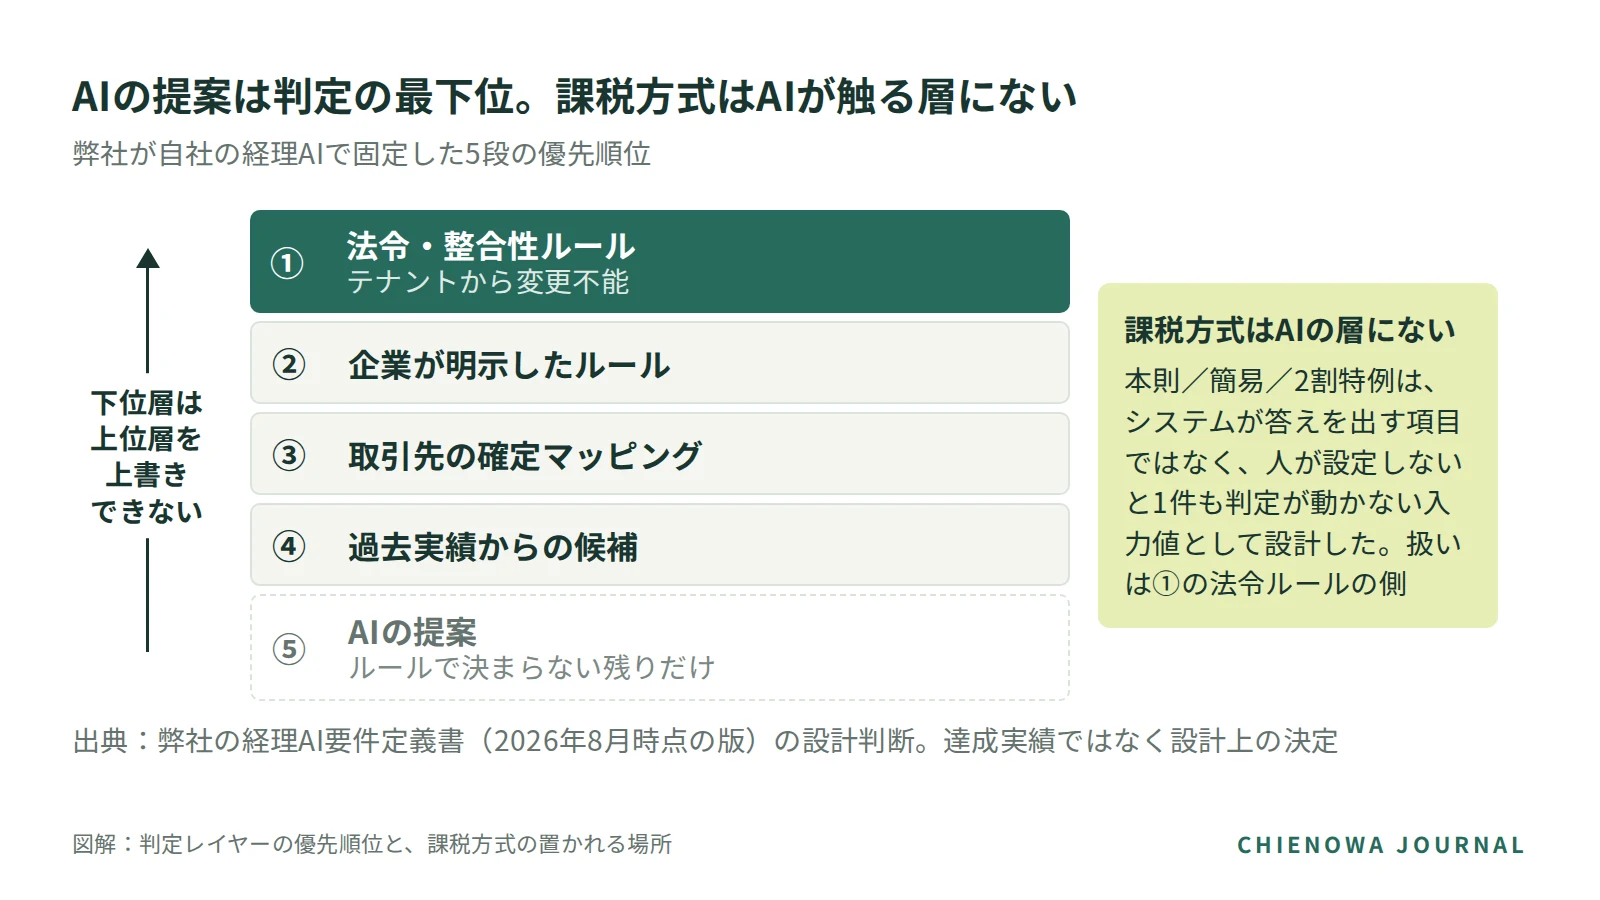
判定の優先順位も固定しました。①法令・整合性ルール、②企業が明示したルール、③取引先の確定マッピング、④過去実績からの候補、⑤AIの提案。下位層は上位層を上書きできず、法令ルールは利用企業側から変更できない層に置いています。AIを最下位にしたのは性能を疑っているからではなく、再現性と監査性が要るからです。さらに製品の位置づけを「会計入力支援ツール」に限定し、電子帳簿保存法に対応した保存システムを名乗らないと文書で確定させました。正直に書くと、弊社の開発でも「簡易課税をどこまで扱うか」は未確定事項リストに残っています。
もうひとつ、自分で踏んだ穴の記録です。2026年8月に弥生会計のインポート仕様を調べたとき、AIに公式サポートページを読ませて要約させました。結果は、社内の分類で、公式で確認できた14項目、第三者のブログしか根拠がない3項目、到達できなかった7項目(この件数自体もAI要約からの抽出で、社内記録は目視での再確認が要ると注記しています)。その7項目のひとつが「税区分の完全一覧」でした16。ページは公式に存在しているのに、表の全行を書き出すところまで到達しませんでした。社内記録には「AI要約だけでは断定的な完全一覧として使うにはリスクがある」「ブラウザで原文表示して1件ずつ書き出す」と残っています。
税区分の一覧という「書いてある事実」でさえ、AI経由では確定できませんでした。その一段上にある「本則か簡易か」をAI機能に聞いて済ませられるとは、弊社は考えていません。
同じ調査で、弥生の税区分の命名規則が「課税区分の略称+内/込/外/別+(簡易課税の場合は事業区分 一〜六)+税率」で、簡易課税だと事業区分が名前の中に入ることも分かりました。公式ページ自体が「課税方式別」の一覧という作りです16。簡易課税に変えるという決定は、申告書の書き方が変わるだけでなく、売上をどの事業区分に割り振るかを科目レベルで決め直す作業を連れてきます。
顧問税理士に渡す紙1枚と、本番帳簿を使わずにできる確認
「税理士に相談を」で終わると、何を持っていくかが決まりません。渡すものは7つです。
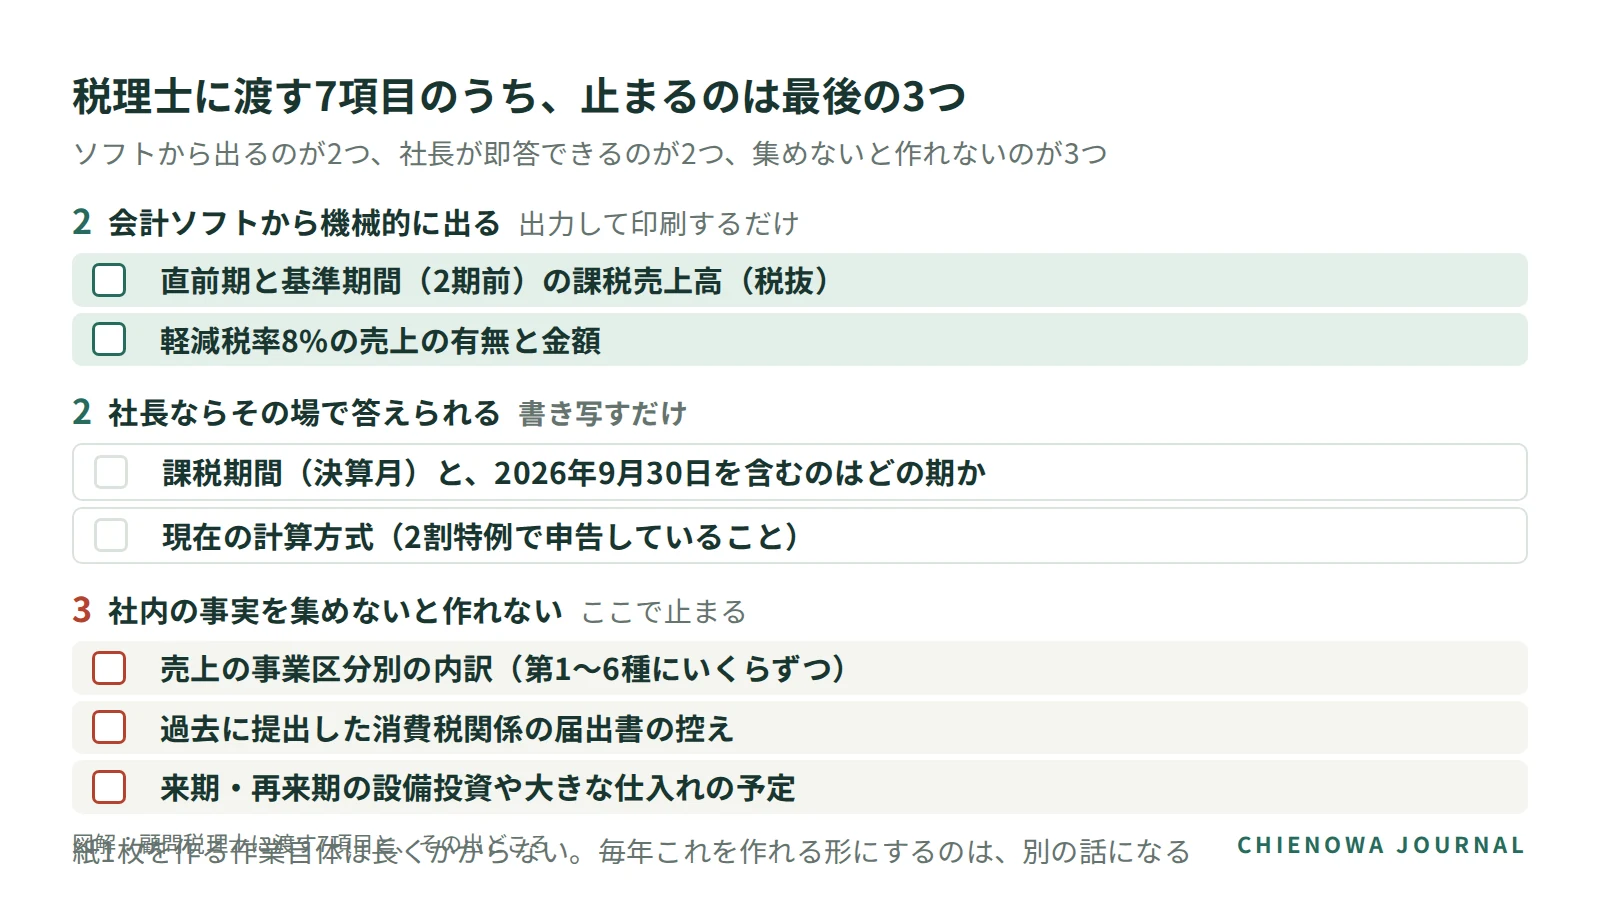
| 渡すもの | なぜ必要か |
|---|---|
| 課税期間(決算月)と、2026年9月30日を含むのはどの期か | 2割特例の最後の期の判定(H2-1) |
| 直前期の課税売上高(税抜)/基準期間(2期前)の課税売上高 | 簡易課税の5,000万円判定(H2-6) |
| 売上の事業区分別の内訳(第1〜6種にいくらずつ。1区分が75%以上か) | みなし仕入率の適用と複数事業の按分(H2-5) |
| 現在の計算方式(2割特例で申告していること) | 届出期限の緩和が使える前提(H2-6) |
| 過去に提出した消費税関係の届出書の控え | H2-6の未解決論点がここで決まる |
| 来期・再来期の設備投資や大きな仕入れの予定 | 本則なら還付、簡易なら2年縛りで還付を受けられない |
| 軽減税率8%の売上の有無と金額 | 売上税額の概算を分けて計算するため |
弊社が自社システムの設計で、税務判定の入力として並べた項目(課税期間・課税方式・税込か税抜か・取引先の登録状態の履歴・取引先別と課税期間別の累計額)とは、課税期間と現在の計算方式の2点が重なります。機械に仕訳を1件判定させるためにも、税理士に方式を選んでもらうためにも、同じ2つが最初に要る、ということです。
7点のうち、会計ソフトから機械的に出るのは課税売上高と軽減税率の売上の2点だけです。課税期間と現在の計算方式は社長なら即答できます。残る3点——業種区分ごとの内訳、届出書の控え、来期の投資予定——は、社内の事実を集めないと作れません。紙1枚を作る作業自体は長くかかりませんが、毎年これを作れる形にするのは別の話になります。
税理士に聞くことは3つに絞れます。「うちの最後の2割特例はどの期ですか」「簡易課税の選択届出は過去に出していますか」「うちの売上はどの事業区分に分かれますか」。
相談とは別に、自分の手でできる確認もあります。2026年9月に、弊社はCSV出力の取込確認をどうやるかを先に決めました。(1) テスト用の会社データと会計期間を用意する。本番帳簿には入れない。(2) 勘定科目と税区分の対応を先に確認する。(3) 対応するCSVを一度だけ取り込む。別のソフト向けのCSVで代用しない。(4) 期待する結果を先に書き出しておいて突き合わせる。弊社が書き出した期待値は、仕訳3件・借方合計と貸方合計がともに6,560円・税込・課税仕入10%でした。(5) 製品名・版・取込設定・結果を記録に残す。この5手順です。ただしこの手順自体はまだ実製品で実行しておらず、弊社の取込検証は未実施のままです。上の数字は、実行する前に決めた期待値です。
課税方式を切り替える年も同じことができます。簡易課税の税区分で、テスト用の会社に数件だけ入れて、事業区分と税額が想定どおりに出るかを確かめる。本番帳簿でいきなり試さない。弥生のサポートページには、デスクトップ版のインポートは実行後に事業所データを元へ戻せないため事前バックアップが必要と案内されています17(2026年8月時点の弊社調査によるもので、調査自体がAI要約に依存しているため、最新の記載は公式ページでご確認ください)。同じデータを再度取り込むと重複登録されうるとされます。出力したCSVの確認手順は別記事「弥生会計CSVインポートエラー12パターンと取込前チェック表」にまとめています。
本則か簡易かを決め、届出を出し、区分を分ける。ここまでは年1回の判断で、終わればそれで済みます。残るのは、簡易課税に変えたなら売上を事業区分ごとに入れ続ける12か月のほうです。年1回の判断と毎月の入力は、分けて考えたほうが決めやすくなります。
よくある質問
Q1. 9月決算ではない法人は、いつまで2割特例が使えますか。
Q2. 何もしなかったらどうなりますか。
本則課税になります。届出が必要なのは簡易課税のほうだけなので、何もしないことは「本則課税を選ぶ」のと同じ結果です。
Q3. 2割特例と比べて納税額は何倍になりますか。
業種区分によって0.5倍から3.0倍の幅があり、卸売業(第1種)は減り、小売業(第2種)は変わりません。これは国税庁No.6509のみなし仕入率から本記事で計算した比率で7、公式が示した倍率表ではありません。
Q4. 「2割特例を使っていたから届出期限は緩い」は本当ですか。
Q5. 届出を出し忘れたらどうなりますか。
原則として救済はありません。やむを得ない事情がある場合に限り特例承認申請の制度があるとされます15。期限を過ぎてから探す選択肢ではありません。
Q7. 会計ソフトやAIが有利な方式を選んでくれませんか。
金額の試算は出せても、選択と届出の判断は現時点で利用者側に残されています。来期の設備投資予定という未確定の情報が判断に入るため、過去データからは決まりません。
課税方式は決められません。経理のどこからAIに任せるかは、一緒に決められます
本則課税か簡易課税かは、顧問税理士と社長が決めることです。AIにも会計ソフトにも代われません。弊社も、自分の製品からこの判断を外しました。一方で、その判断の手前と後ろにある作業——売上を事業区分ごとに集計する、証憑を仕訳の候補まで並べる、テスト用の会社データで取り込みを試す——は、どこから任せるかを決められます。
ご案内はこの節だけです。AI顧問(初月25,000円、2か月目以降 月額100,000円・いずれも税別/月2回程度のZoomとChatworkでの随時相談。最新の料金はサービスページをご確認ください)では、御社の経理のどこからAIに任せるかを一緒に決めます。入口は無料相談です。本番の帳簿には触れません。課税方式そのものの税務判断は行いません(顧問税理士の領域です)。
本文の事例と引用について
「例1」「例2」「例4」の会社と金額、「例3」の取引は架空の設定です。現実にありうる形で作っていますが、実在の企業・取引ではありません。「例2」の売上内訳と区分(材料の支給を受けて行う人的役務を第4種とする扱い)は、国税庁の例示がない部分を含むため「とされる」の範囲で書いています。
本記事の制度に関する記述は、2026年10月時点で国税庁のページを検索経由で確認した範囲に基づきます。執筆環境のネットワーク制約で、脚注に挙げた国税庁のPDF・ページの原文はいずれも通読できていません。数字・期限は必ず脚注のURLでご自身でご確認ください。とくに簡易課税の届出期限の緩和(問117)、75%特例、事業区分の判定、インボイス登録の取消しの届出期限(初日の15日前)、届出を出し忘れたときの特例承認申請は「とされる」の範囲です。脚注のうち、原文で表題を確認できていないものはURLのみを記載しています。
弊社の検証に関する記述は、2026年8月から9月に実施したローカル環境での確認と、自社の要件定義書に書いた設計判断です。設計上の決定は達成実績ではありません。
- 公開日: 2026年10月4日
- 制度の確認時点: 2026年10月
- 記載の製品名は各社の商標または登録商標です。
出典
- 国税庁「インボイス制度に関するQ&A 問115(2割特例の適用ができない課税期間①)」。本文で引用した「令和5年10月1日から令和8年9月30日までの日の属する各課税期間」は、問115・問116の答の書き出しに置かれた前提文です参照 2026-09↩
- 国税庁|インボイス制度に関するQ&A 問116(2割特例の適用ができない課税期間②)参照 2026-09↩
- 国税庁|2割特例(インボイス発行事業者となる小規模事業者に対する負担軽減措置)参照 2026-09↩
- 国税庁|インボイス制度に関するQ&A 問115-2(3割特例)参照 2026-09↩
- 国税庁|令和8年度税制改正特集(インボイス制度関係)参照 2026-09↩
- 国税庁(令和8年4月の消費税法等の改正のお知らせ。表題は原文で未確認)参照 2026-09↩
- 国税庁 タックスアンサー No.6509|簡易課税制度の事業区分参照 2026-09↩
- 国税庁|インボイス制度に関するQ&A 問117-2(2割特例を適用するよりも簡易課税制度を適用した方が納付税額が少なくなる場合)参照 2026-09↩
- 国税庁|インボイス制度に関するQ&A 問117(2割特例や3割特例を適用した課税期間後の簡易課税制度の選択)参照 2026-09↩
- 国税庁|D1-22 消費税簡易課税制度選択届出手続参照 2026-09↩
- 国税庁|D1-23 消費税簡易課税制度選択不適用届出手続参照 2026-09↩
- 国税庁 質疑応答事例|事業の種類が区分されていない場合参照 2026-09↩
- 国税庁 タックスアンサー No.6610(表題は原文で未確認)参照 2026-09↩
- 国税庁 タックスアンサー No.6601(表題は原文で未確認)参照 2026-09↩
- 国税庁|消費税簡易課税制度選択(不適用)届出に係る特例承認申請手続参照 2026-09↩
- 弥生|課税方式別税区分・税計算区分一覧参照 2026-09↩
- 弥生|仕訳データを取り込む(インポート)方法参照 2026-09↩
- 国税庁|消費税の届出書等について(令和8年2月)参照 2026-09↩
- 国税庁 令和8年度税制改正特集「3割特例」リーフレット(PDF)参照 2026-09↩
- 国税庁|インボイス制度に関するQ&A 問116-2(課税選択届出書を提出しても2割特例の適用ができる場合)参照 2026-09↩